


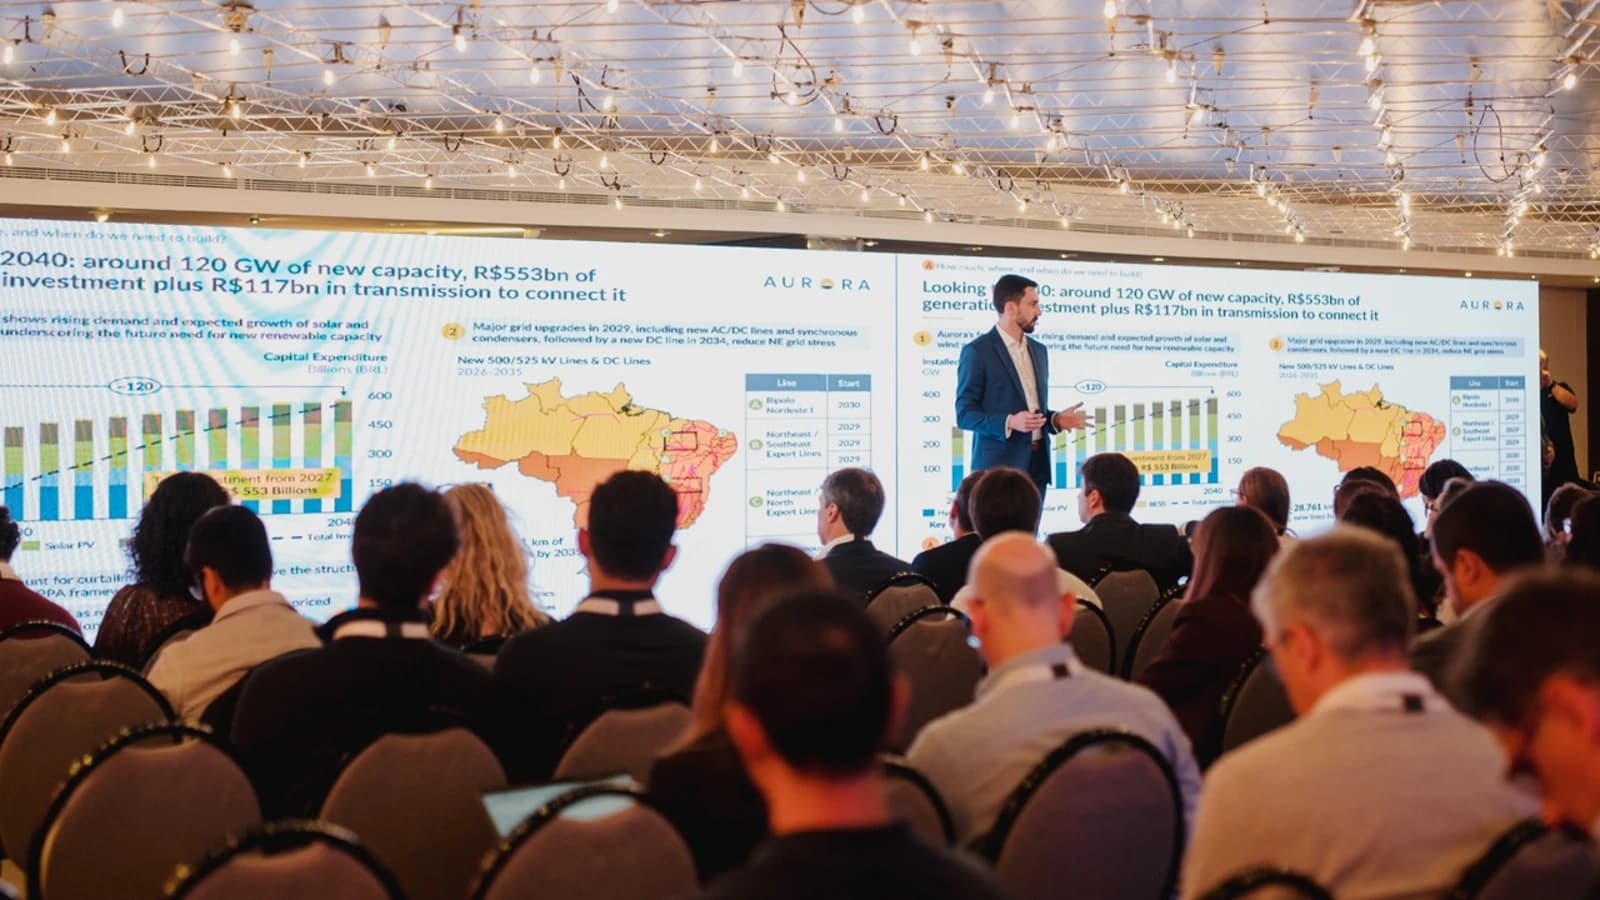
Brasil necesitará más de R$ 670.000 millones en inversiones en su sector eléctrico hasta 2040 para acompañar la próxima fase de expansión del sistema, según las proyecciones presentadas por Aurora Energy Research.
Del total, alrededor de R$ 553 mil millones deberán destinarse a generación y R$ 117 mil millones a transmisión, en un mercado que requerirá cerca de 120 GW de nueva capacidad durante el período.
Pero el desafío ya no pasa únicamente por sumar generación. Aurora advierte que Brasil deberá acompañar ese crecimiento con más transmisión, capacidad de red, almacenamiento y otras fuentes de flexibilidad para sostener la seguridad del suministro y absorber una penetración renovable cada vez mayor.
De cara a 2030, la consultora calcula una necesidad de aproximadamente 12 GW de flexibilidad y espera que al menos 5 GW de sistemas BESS sean contratados a través de las futuras subastas de capacidad.

El diagnóstico fue presentado durante la primera edición del Aurora Energy & Storage Summit Brazil, celebrada en São Paulo, donde más de 150 representantes de desarrolladores, utilities, bancos e inversores debatieron cómo financiar el próximo ciclo eléctrico brasileño.
Uno de los principales puntos de atención es el curtailment, que dejó de ser considerado por Aurora una anomalía temporal y comenzó a convertirse en un riesgo material para la inversión.
La consultora espera que las ampliaciones de red, el crecimiento de la demanda y la incorporación de baterías permitan reducir los recortes hacia finales de esta década. Sin embargo, advierte que sus efectos seguirán siendo altamente dependientes de la localización de cada activo.
A esto se suma una mayor volatilidad intradiaria y modulación de la generación, factores que están cambiando la forma en que desarrolladores, compradores y financiadores evalúan nuevos proyectos.
En ese escenario, Aurora considera que las estructuras contractuales utilizadas durante la primera gran expansión renovable de Brasil empiezan a quedar bajo presión.
Los PPAs baseload tradicionales deberán evolucionar hacia esquemas más sofisticados, con una distribución más precisa de los riesgos entre generadores, compradores y acreedores, particularmente frente a niveles estructuralmente elevados de curtailment y mayor volatilidad de precios.
Aurora señaló que otros grandes mercados internacionales ya enfrentan niveles de volatilidad superiores a los brasileños sin que eso haya detenido las inversiones renovables. Para la consultora, el desafío pasa por acompañar ese escenario con mejores señales de precio y estructuras financieras adaptadas a cada proyecto.
Brasil mira a las baterías ante un déficit de capacidad desde 2028
El almacenamiento aparece como una de las principales respuestas a esta nueva configuración del sistema.
Brasil se encuentra todavía ligeramente rezagado frente a otros grandes mercados renovables en despliegue de baterías, pese a la creciente necesidad de flexibilidad identificada por Aurora.
La consultora espera que al menos 5 GW de BESS sean contratados mediante subastas de capacidad, aunque todavía no está definido cuánto de los 12 GW de flexibilidad requeridos hacia 2030 será cubierto finalmente por baterías.
Durante el encuentro, los participantes señalaron que el país está recurriendo al almacenamiento por una necesidad concreta del sistema: se esperan déficits de capacidad ya desde 2028 y otras tecnologías no podrían desplegarse con la misma velocidad.
Sin embargo, también se puso en discusión la conveniencia de mantener a largo plazo subastas específicas por tecnología.
El debate apunta hacia productos de capacidad tecnológicamente neutros, mejores señales de mercado y nuevas fuentes de ingresos que permitan que las baterías compitan por el valor que aportan al sistema, en lugar de depender exclusivamente de procesos reservados para BESS.
Aurora analizó además cómo el reparto del costo de las futuras subastas de almacenamiento podría trasladarse a los contratos renovables. Según sus cálculos, una misma contratación de baterías puede reducir o elevar el costo de un PPA, dependiendo de dónde se instalen los sistemas, cuánto almacenamiento se contrate y quién asuma finalmente ese costo.
Pese a estos desafíos, la consultora proyecta que las renovables representarán alrededor del 78% de la capacidad instalada brasileña en 2030.
Para Ana Barillas, managing director de Iberia y Latinoamérica de Aurora Energy Research, Brasil atraviesa un punto de inflexión.
“La hidroelectricidad por sí sola ya no puede sostener el sistema, y el verdadero desafío no es construir renovables, sino utilizar de manera eficiente la energía que producen”, sostuvo.
La próxima fase de expansión brasileña estará así marcada por una inversión superior a R$ 670 mil millones, pero también por un cambio en la naturaleza de esas inversiones: a los 120 GW de nueva capacidad deberán sumarse redes, flexibilidad y almacenamiento capaces de evitar que una mayor penetración renovable termine agravando los problemas de curtailment y seguridad de suministro.