


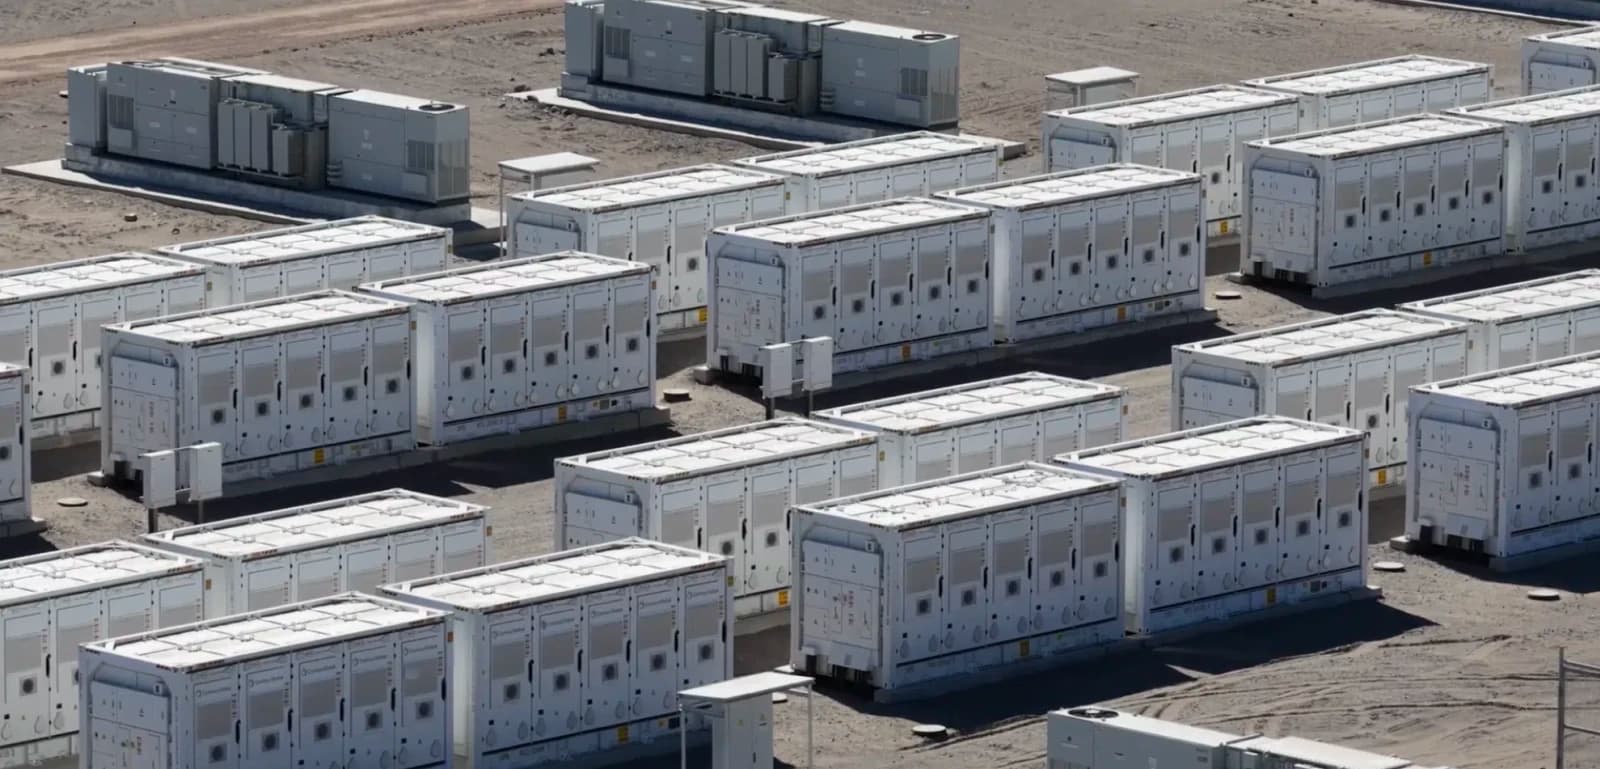
La Unión Europea busca convertir al almacenamiento energético en una pieza central de su estrategia eléctrica, pero el nuevo Acuerdo Tripartito para el Almacenamiento de Energía también deja al descubierto el principal cuello de botella del sector: no alcanza con anunciar gigavatios si los marcos regulatorios, los contratos y la financiación no terminan de acompañar.
El documento, firmado el 26 de junio de 2026, fija como objetivo instalar aproximadamente 45 GW de almacenamiento entre 2026 y 2028, acelerar el ritmo anual de despliegue en al menos un 20% frente a 2025 y preparar el camino para que el bloque alcance alrededor de 200 GW en 2030, frente a los 55 GW instalados al inicio de 2026.
La cifra funciona como brújula política, pero no como obligación jurídica. El propio texto aclara que los compromisos asumidos por los firmantes no crean obligaciones legales, un matiz relevante para un mercado que necesita señales firmes para cerrar financiación, contratos de largo plazo y decisiones de inversión.
Por eso, el acuerdo debe leerse menos como una meta cerrada y más como una hoja de presión sobre los Estados miembros. Bruselas ordena la mesa, pero el trabajo quirúrgico queda en cada país: eliminar barreras, habilitar ingresos en distintos mercados, revisar cargos de red y dar visibilidad al pipeline.

El almacenamiento deja de ser “complemento” y pasa a ser infraestructura crítica
El cambio de tono europeo responde a una realidad que ya atraviesa a los mercados con mayor penetración renovable: la generación solar y eólica crece más rápido que la flexibilidad disponible para absorberla.
El acuerdo señala que el almacenamiento puede mejorar la integración de renovables, reducir vertidos, apoyar la gestión de congestiones, mitigar costes de desarrollo de red y contribuir a precios más bajos y estables para consumidores. También vincula su despliegue con una menor exposición a mercados fósiles volátiles y con una reducción del uso de gas en momentos de tensión del sistema.
La meta concreta es que estos activos pasen a cubrir alrededor del 10% de la demanda punta, frente al 5% estimado en 2025. Es decir: Bruselas empieza a medir el storage no solo por capacidad instalada, sino por su aporte real al sistema eléctrico en horas críticas.
Para España, esta lectura no es menor. El país ya convive con precios cero o negativos, curtailment, saturación de nudos, tramitaciones complejas y una cartera renovable que necesita nuevas vías de monetización. En ese contexto, el almacenamiento aparece como herramienta para capturar valor, pero también como un activo todavía expuesto a incertidumbre merchant, permisos y reglas de mercado en evolución.
PPAs híbridos: el nuevo campo de batalla
Uno de los puntos más relevantes del acuerdo está en los contratos de largo plazo. La Comisión no se limita a hablar de baterías o bombeo, sino que pone sobre la mesa los PPAs con activos de almacenamiento.
El texto marca como objetivo que los volúmenes de contratos de compraventa de electricidad asociados a storage pasen de 1,5 GW en 2026 a 4,5 GW en 2028.
La señal es directa para desarrolladores renovables, utilities, grandes consumidores y entidades financieras: los proyectos standalone no serán la única vía de crecimiento. El futuro inmediato apunta a esquemas híbridos, donde generación, almacenamiento y demanda industrial se ordenen bajo contratos más sofisticados que permitan reducir exposición a precios horarios, mejorar perfiles de entrega y sostener bancabilidad.
En paralelo, el acuerdo pide a los promotores de almacenamiento y renovables aportar cada año números indicativos sobre nuevos proyectos e hibridaciones, mientras que las industrias consumidoras deberán mejorar la visibilidad de sus perfiles de demanda, previsiones de electrificación y consumo flexible.
Seguir leyendo
Industria: del discurso climático al coste energético
El acuerdo también desplaza parte del protagonismo hacia el segmento comercial e industrial. Bruselas plantea que la capacidad de almacenamiento térmico en C&I pase de 0,5 GWh en 2026 a 1,5 GWh en 2028, que las instalaciones renovables colocalizadas con almacenamiento suban del 5% al 20%, y que las baterías en este segmento crezcan de 9 GWh a 24 GWh.
La Comisión acompaña el acuerdo con ejemplos que muestran por dónde puede venir la primera ola de proyectos replicables: almacenamiento térmico para calor industrial, baterías en plantas manufactureras, sistemas power-to-heat y soluciones integradas con autoconsumo renovable.
Entre los casos listados aparece una batería térmica de 100 MWh en la planta química de Covestro en Brunsbüttel, Alemania, diseñada para almacenar excedentes renovables como calor y suministrar vapor de alta presión, con el objetivo de cubrir alrededor del 10% de la demanda total de vapor del sitio.
También figura el proyecto de Heineken, EDP y Rondo Energy en Portugal, donde una batería térmica de 100 MWh se cargará con una planta solar onsite de 7 MW y un PPA renovable de 25 GWh anuales para suministrar vapor cero emisiones bajo un modelo Heat-as-a-Service.
La financiación entra, pero todavía no resuelve la bancabilidad
El acuerdo incorpora al Grupo Banco Europeo de Inversiones y al Banco Europeo para la Reconstrucción y el Desarrollo como piezas del andamiaje financiero.
El BEI evalúa adaptar su programa piloto de 500 millones de euros para PPAs corporativos para cubrir soluciones de almacenamiento, incluidos PPAs flexibles e híbridos. También analiza extender el paquete de fabricación de redes de 1.500 millones de euros para ofrecer contragarantías a fabricantes de componentes de almacenamiento.
El BERD, por su parte, ampliará el apoyo a inversiones en almacenamiento durante el período 2026-2028 y prestará asistencia a los Estados miembros para establecer marcos regulatorios habilitantes.
La entrada de la banca pública europea es una señal relevante, pero no elimina el principal interrogante: qué ingresos podrán capturar estos activos y bajo qué reglas. Sin mecanismos claros de remuneración, acceso efectivo a mercados de flexibilidad, tarifas de red adaptadas y contratos de largo plazo, la financiación seguirá diferenciando entre proyectos con estructura robusta y carteras aún demasiado expuestas a volatilidad.
Los Estados quedan bajo la lupa
La parte más sensible del acuerdo está en los compromisos nacionales. Los Estados miembros se comprometen a acelerar la eliminación de barreras al despliegue, especialmente aquellas que dificultan la firma de PPAs con almacenamiento, el acceso a mercados y la remuneración de estos activos en distintos horizontes temporales y servicios del sistema.
También deberán avanzar hacia tarifas de red no discriminatorias y reflejadas en costes, capaces de incentivar flexibilidad y comportamientos favorables para la red.
Para España, esta parte es el corazón de la noticia. El país no parte de cero: hay ayudas, proyectos en tramitación, hibridaciones y un objetivo nacional de almacenamiento a 2030. Pero el salto desde expedientes y anuncios hacia activos operativos dependerá de permisos, conexión, señales de precio, participación en servicios de ajuste y modelos de ingresos que permitan convencer a bancos y compradores de energía.
La Comisión también se compromete a asistir a los Estados en el diseño de esquemas de apoyo eficientes abiertos al almacenamiento, agilizar aprobaciones de ayudas de Estado, explorar fórmulas dentro de la subasta de calor del Innovation Fund en 2026 y actualizar códigos de red para facilitar el despliegue.