


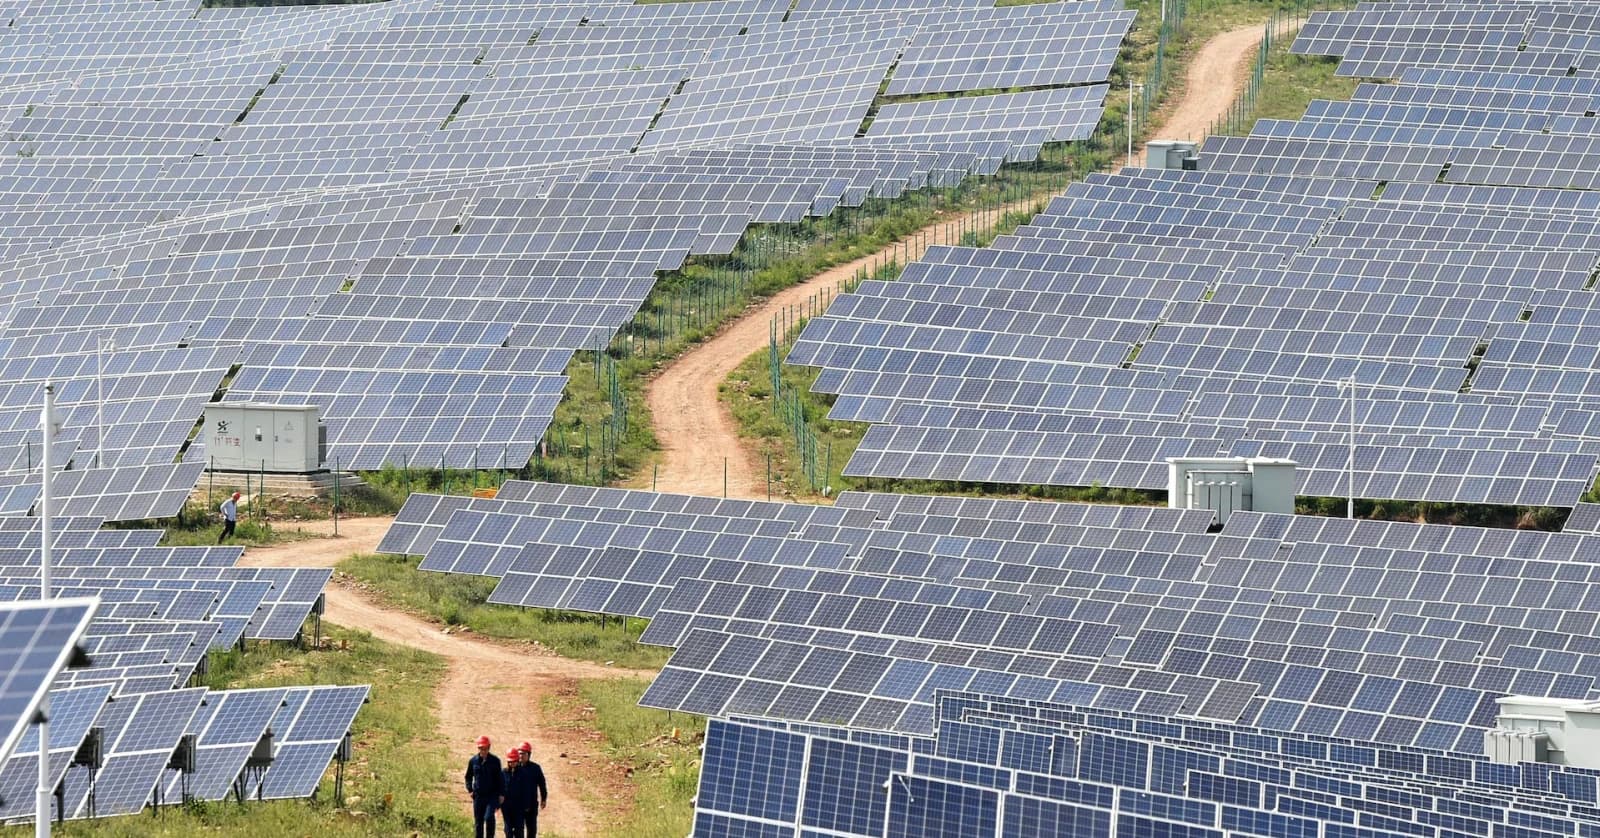
China volvió a acelerar sus instalaciones solares durante julio de 2026, aunque el rebote todavía está lejos de compensar el fuerte retroceso acumulado durante el año. El país incorporó 14,08 GW de nueva capacidad fotovoltaica, según los últimos datos de la Administración Nacional de Energía (NEA).
El volumen supone una mejora del 27,5% interanual y también supera los 12,48 GW instalados en junio y los 8,68 GW registrados en mayo, mostrando una recuperación de la actividad después de la fuerte desaceleración observada durante la primera mitad del año.
Sin embargo, el contraste con 2025 sigue siendo considerable. Entre enero y julio, China añadió 86,15 GW solares, un 61,4% menos que los 223,25 GW incorporados durante el mismo período del año pasado.
La comparación está fuertemente condicionada por el comportamiento excepcional de 2025. Solo durante mayo de aquel año se instalaron 92,92 GW, ante la carrera de desarrolladores por conectar proyectos antes de la entrada en vigor del nuevo mecanismo de precios para las renovables.

Desde el 1 de junio de 2025, China comenzó a abandonar el régimen anterior de tarifa de alimentación para avanzar hacia un esquema donde los ingresos de los proyectos dependen en mayor medida de las condiciones y precios del mercado eléctrico.
Ese cambio provocó un adelantamiento masivo de instalaciones durante los meses previos y dejó una base de comparación particularmente elevada para 2026.
Al mismo tiempo, las nuevas reglas modificaron la economía de los proyectos y contribuyeron a moderar el ritmo de incorporación de capacidad durante este año.
En el primer semestre, China había instalado 72,07 GW fotovoltaicos, un 66% menos que durante el mismo período de 2025, de acuerdo con datos de la Asociación de la Industria Fotovoltaica de China (CPIA).
Los 14,08 GW incorporados en julio reducen parcialmente esa brecha y representan el tercer mes consecutivo de recuperación desde los 8,68 GW registrados en mayo.
El dato, sin embargo, todavía no permite hablar de un regreso a los niveles extraordinarios que caracterizaron al mercado chino durante el ejercicio anterior.
El mercado busca un nuevo ritmo tras el cambio regulatorio
La evolución de 2026 refleja una reorganización del mercado después del fuerte impulso previo a la reforma de precios.
Seguir leyendo
Con una mayor exposición a las señales del mercado eléctrico, la rentabilidad de los nuevos proyectos depende ahora en mayor medida de variables como los precios horarios, la ubicación de los activos y su capacidad para gestionar momentos de elevada producción renovable.
En ese escenario, la CPIA revisó a la baja sus expectativas para las instalaciones solares de todo 2026 y proyecta actualmente un volumen anual de aproximadamente 180 GW a 240 GW.
Otras estimaciones del mercado sitúan el rango entre 160 GW y 200 GW, lo que refleja la incertidumbre respecto de la velocidad que podrá mantener el desarrollo durante la segunda mitad del año.
El analista Frank Haugwitz, de Apricum-The Cleantech Advisory, prevé una demanda relativamente estable en el corto plazo, teniendo en cuenta que agosto y septiembre suelen presentar menores niveles de instalación antes de las vacaciones nacionales de octubre.
La generación distribuida aparece como uno de los segmentos que podría sostener los volúmenes durante el resto del año, especialmente el mercado residencial, cuyo desempeño viene superando algunas expectativas.
Más allá de la desaceleración de las nuevas incorporaciones, la escala total del sistema fotovoltaico chino continúa creciendo.
Al cierre de julio, el país alcanzó aproximadamente 1,29 TW de capacidad solar instalada, un 16,1% más que un año atrás.
La eólica llegó, en paralelo, a unos 690 GW, con un crecimiento interanual del 19,5%. La capacidad eléctrica total del país alcanzó los 4,08 TW.
A finales de junio, solar y eólica ya acumulaban conjuntamente alrededor de 1,98 TW, equivalentes al 48,4% de toda la capacidad eléctrica instalada en China.
El mercado chino atraviesa así un escenario particular: continúa sumando decenas de GW y ampliando una base fotovoltaica que ya supera ampliamente el TW, pero lo hace a un ritmo considerablemente inferior al excepcional despliegue registrado en 2025.
Los 14,08 GW de julio muestran una recuperación mensual, aunque la evolución del resto del año determinará si se trata del comienzo de una aceleración sostenida o simplemente de una normalización después del abrupto cambio provocado por la reforma del mercado.