Con 995 MW solares y cerca de 100 MW de almacenamiento adjudicados en la última subasta energética de Colombia, la integración de ambas tecnologías gana terreno, pero enfrenta dificultades para conseguir financiamiento. En ese sentido, el sector privado indica que, pese al abaratamiento de las baterías, los proyectos híbridos todavía presentan obstáculos para alcanzar el cierre financiero.
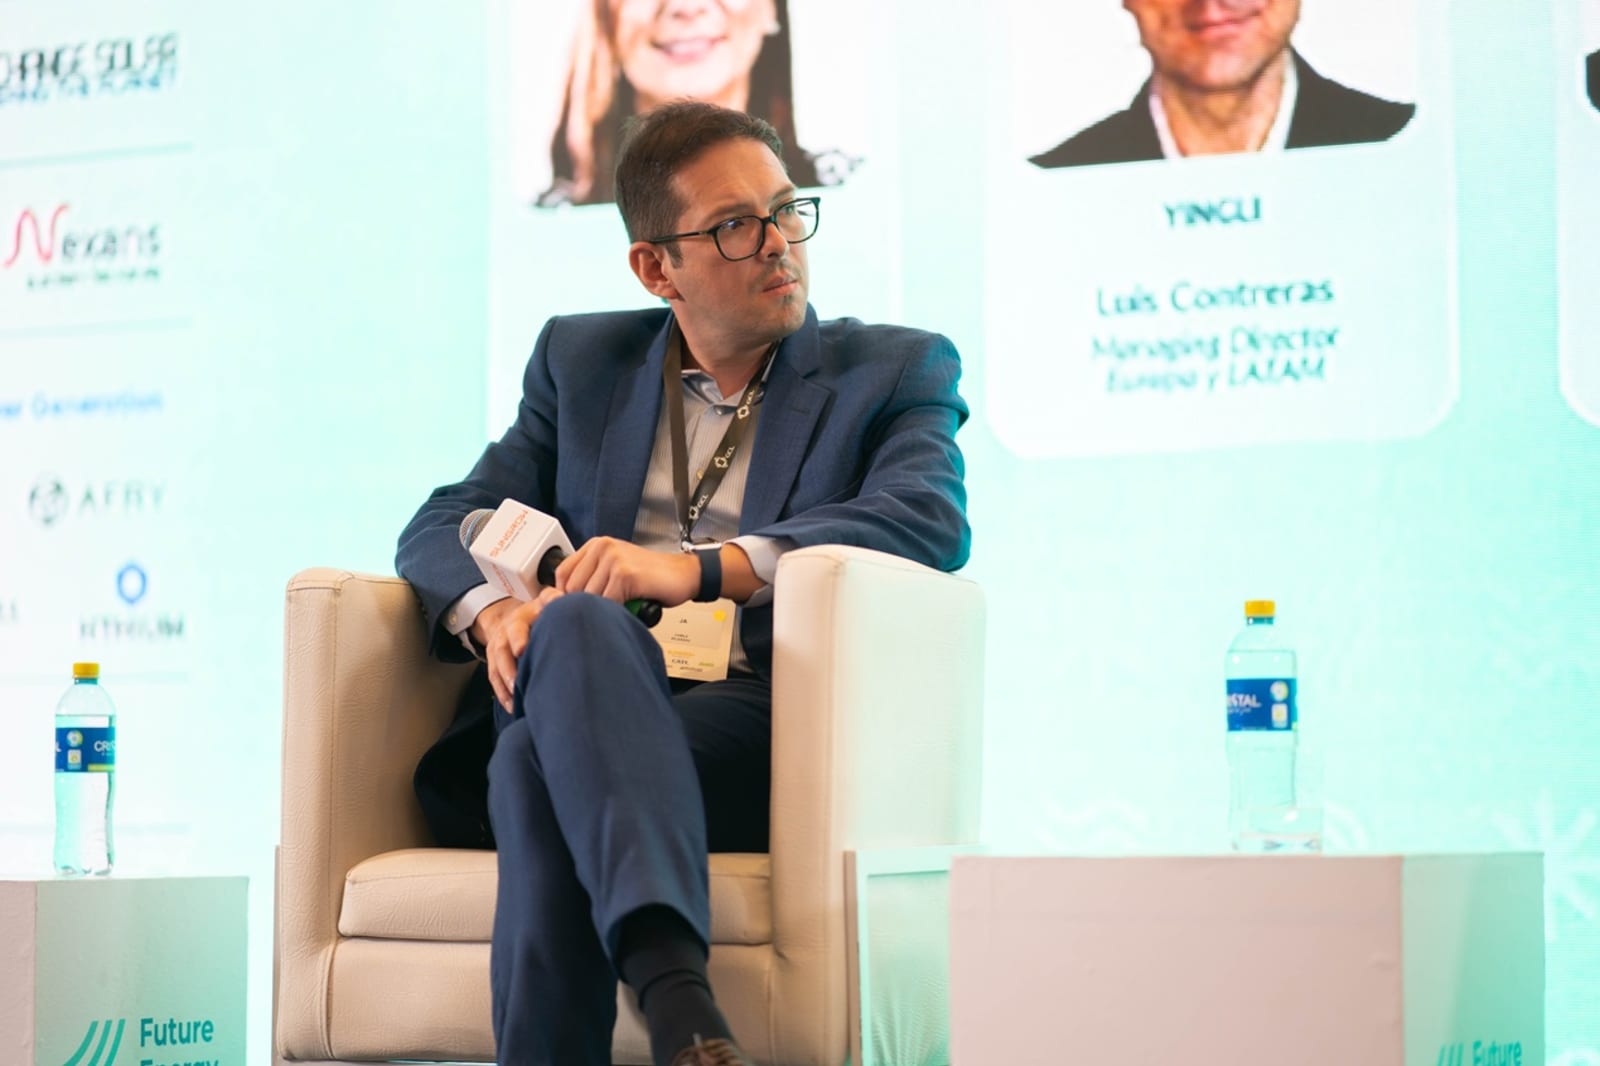
Durante Future Energy Summit (FES) Colombia 2026, Camilo Bejarano, Sales Manager Utility de JA Solar, advirtió que la disminución del precio de las baterías no está resolviendo todas las dificultades que enfrentan los desarrolladores.
“Desde nuestro lugar como fabricantes hemos percibido que cuando se quiere hacer el cierre financiero los proyectos se mezclan con dos costos: la batería y la PV como un solo proyecto”, explicó.
“Es cuando vemos que no hace sentido ese cierre. ¿Por qué? Porque la vida útil de los dos componentes y sus comportamientos son totalmente diferentes en cuanto a su valor de degradación”, agregó.

La observación apunta a las particularidades de cada activo: mientras los módulos fotovoltaicos pueden mantener su producción durante varias décadas, los sistemas BESS requieren considerar la pérdida progresiva de capacidad, los ciclos de carga y descarga y eventuales reemplazos de componentes.
Estas variables inciden en las proyecciones de ingresos, los gastos operativos y los plazos de recuperación del capital. No obstante, su integración puede ofrecer ventajas económicas cuando el diseño financiero contempla las características de ambos equipos.
Baterías más accesibles y nuevas señales del mercado
La advertencia contrasta con la evolución internacional de los precios. Según estimaciones del sector, el valor promedio de los paquetes de baterías destinados a almacenamiento estacionario cayó un 45% interanual en 2025, hasta USD 70/kWh.
Por su parte, el costo nivelado de referencia de los proyectos BESS de cuatro horas disminuyó un 27%, hasta USD 78/MWh, alcanzando uno de sus niveles históricos más bajos. Este último indicador contempla el costo de suministrar energía a lo largo de la vida del proyecto, por lo que no debe confundirse con el precio de adquisición de las baterías.
Pese a esa evolución, Bejarano planteó que el mercado colombiano podría avanzar a un ritmo moderado.
“Creemos que Colombia va a ser más cauto en los próximos dos años en tomar las decisiones de cambiar, o darle un poco ese giro en adoptar más baterías complementarias para lo que ya se ha instalado en el país”, sostuvo.
La reciente convocatoria de contratación energética ofrece un primer indicador de la escala de esta transición.
El Ministerio de Minas y Energía informó el 29 de julio que la subasta adjudicó 995 MW fotovoltaicos y aproximadamente 100 MW de potencia en almacenamiento, bajo un esquema que contempla contratos de largo plazo de hasta 15 años.
Seguir leyendo
Durante su primera jornada se asignaron cerca de 100 MW en baterías junto con 270 MW solares, mientras que en la segunda se contrataron otros 725 MW fotovoltaicos.
El resultado permite dimensionar el avance inicial de la contratación híbrida, aunque la potencia adjudicada todavía debe traducirse en instalaciones construidas y operativas.
El desafío de transformar la cartera en capacidad instalada
La expansión de la generación renovable también plantea interrogantes sobre la velocidad de ejecución de las inversiones.
El último informe de XM, publicado el 30 de octubre, señala que Colombia incorporó 1038,85 MW de nueva potencia eléctrica entre enero y septiembre de 2026, distribuidos en 128 centrales de distintas tecnologías.
Solamente durante el tercer trimestre ingresaron en operación 42 instalaciones por 698,2 MW, de las cuales 39 fueron solares. Asimismo, al cierre de septiembre, otros 140 proyectos que sumaban 1147,97 MW se encontraban en pruebas iniciales, incluyendo 133 iniciativas fotovoltaicas.
Aunque las cifras reflejan avances concretos, el representante de JA Solar consideró necesario prestar mayor atención al cumplimiento de los cronogramas.
“No podemos seguir teniendo en el mapa 2 o 6 GW de proyectos que se van a ejecutar... ¿cuándo?”, cuestionó.
El planteo coincide con una transformación que la compañía observa entre los desarrolladores: la diversificación de sus carteras hacia instalaciones de distintas capacidades, combinando pequeñas centrales con parques de entre 19 y 100 MW e iniciativas superiores a 250 MW.
Esta variedad de escalas también abre posibilidades para incorporar almacenamiento en proyectos de menor tamaño, especialmente donde existan excedentes de generación o diferencias de precios entre horarios.
En ese sentido, Bejarano mencionó una solución implementada en Colombia que contempla unidades de baterías de 5 MWh conectadas a instalaciones de aproximadamente 1,4 MW, destinadas a capturar energía y desplazar su entrega hacia períodos de mayor valor.
“Esas Grid Savers lo que están haciendo es conectar las redes de 1,4 MW , capturar esas pérdidas en unidades de batería de 5 MWh para poder despachar las horas más elevadas”, describió.
El ejemplo muestra una alternativa de utilización del almacenamiento más allá de los grandes parques híbridos, aunque su viabilidad depende de las condiciones de conexión, los ingresos disponibles y las características de cada instalación.
Revive FES Colombia aquí:
 Por Ailén Pedrotti
 Por Emilia Lardizabal
 Por Energía Estratégica