China eliminó el 1 de abril de 2026 la devolución del 9% del IVA a las exportaciones fotovoltaicas, tras haber reducido el beneficio desde el 13% en diciembre de 2024. A este cambio fiscal se sumarán, desde enero de 2027, nuevos estándares obligatorios de eficiencia energética para la industria solar, cuyo impacto sobre la oferta y los precios internacionales todavía es incierto.
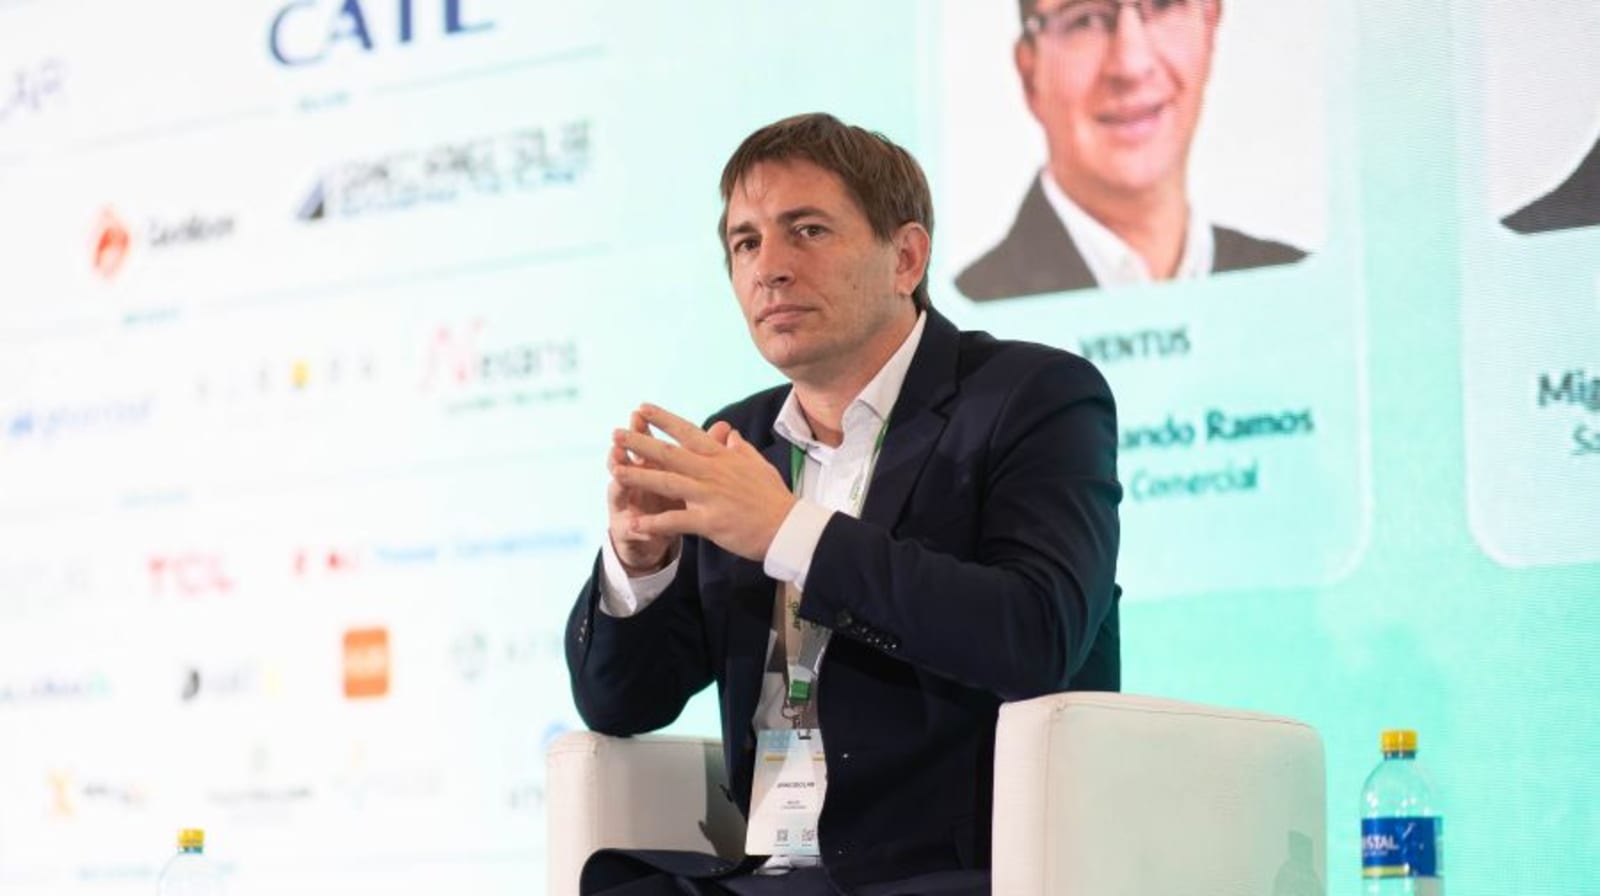
En este escenario, Miguel Covarrubias, director de Ventas para Latinoamérica de Jinko Solar, identificó una aceleración de las negociaciones comerciales durante el Future Energy Summit (FES) Colombia 2026.
“Hay un buen volumen de proyectos que está buscando cierre antes de fin de año, con suministro el próximo año, por sobre el giga en Colombia”, señaló.
El ejecutivo vinculó la reactivación de inversiones con una mayor certidumbre política y financiera.

Según XM, operador del sistema eléctrico colombiano, la potencia solar en operación comercial alcanzó 2.590 MW al cierre de septiembre, equivalente al 11,7% de la capacidad efectiva neta nacional.
Durante el tercer trimestre ingresaron 39 proyectos fotovoltaicos, con 607 MW, mientras otras 133 instalaciones, que sumaban 1.083,6 MW, permanecían en pruebas iniciales.
China redefine las condiciones de compra para 2027
Covarrubias advirtió que las nuevas exigencias industriales podrían retirar parte de la oferta disponible, aunque evitó anticipar un incremento concreto de los precios.
“En la lógica económica, a menor oferta y demanda constante, deberían subir los precios”, sostuvo, antes de reconocer que el comportamiento del mercado de módulos no siempre responde a esa previsión.
Para los desarrolladores, asegurar equipamiento antes de diciembre permitiría fijar condiciones comerciales, aunque también implicaría renunciar a una eventual reducción de precios en enero.
El ejecutivo señaló que los diseños de grandes centrales ya están migrando hacia módulos de mayor potencia, como la línea Tiger Neo 3.0 de 660 W, mientras que la generación distribuida podría concentrar compras de equipos de menor potencia durante noviembre y diciembre.
Chile acumuló 2.680 GWh de vertimientos y Colombia busca anticipar el despliegue de baterías
Chile acumuló 2.680 GWh de recortes de generación solar y eólica entre enero y julio de 2026, un 1,6% más que en el mismo período de 2025, según la Asociación Chilena de Energías Renovables y Almacenamiento (ACERA).
El país también contabilizó 2.655 MW y 11.250 MWh de baterías en operación, además de otros 5.040 MW y 21.721 MWh en construcción, en un mercado donde la expansión del almacenamiento todavía convive con restricciones de transmisión y vertimientos renovables.
Sobre este antecedente, Covarrubias advirtió durante FES Colombia que la regulación debe anticiparse al crecimiento de la generación fotovoltaica.
Seguir leyendo
“Hay que adelantarse antes que el problema sea como lo tuvo Chile. El problema del curtailment era brutal”, afirmó.
El ejecutivo reconoció las diferencias entre ambos sistemas eléctricos, pero insistió en que “la normativa tiene que empujar a que el problema al menos esté solucionado relativamente rápido y no esperar a que se acumule”.
Colombia dio un primer paso en julio de 2026, cuando su subasta de contratación de energía limpia adjudicó 995 MW solares y cerca de 100 MW de almacenamiento con baterías, según el Ministerio de Minas y Energía.
La primera jornada incorporó aproximadamente 100 MW de BESS asociados a 270 MW fotovoltaicos, mediante contratos de largo plazo que combinan ambas tecnologías.
En paralelo, la Unidad de Planeación Minero-Energética (UPME) anunció en mayo la liberación de 6,3 GW de capacidad de conexión previamente comprometida por proyectos que no habían avanzado, con el objetivo de facilitar el ingreso de nuevas instalaciones al Sistema Interconectado Nacional.
Jinko Solar apuesta por proyectos de 10 MW y pide permisos acelerados hasta 20 MW
El debate sobre la expansión de la red también alcanza al tamaño de los desarrollos. Covarrubias planteó que el crecimiento colombiano no debería depender exclusivamente de grandes centrales y defendió un mercado con participación sostenida de instalaciones de menor escala.
“Nosotros tenemos una visión bien fifty-fifty. Creemos que utility-scale es genial, va a cerrar cierta cantidad de proyectos grandes, pero la sustentabilidad del negocio va más en proyectos de generación distribuida”, sostuvo.
El ejecutivo tomó como referencia los Pequeños Medios de Generación Distribuida (PMGD) de Chile y los desarrollos de aproximadamente 10 MW que comienzan a ganar espacio en otros mercados latinoamericanos.
“Unos 300 megas te saturan en la red; un mega, un PMGD, no te lo satura tanto, dependiendo del volumen que se instala”, ejemplificó.
La planificación colombiana ya contempla ese segmento. En su Plan Indicativo de Expansión de la Generación 2025-2039, la UPME proyecta incorporar 6.088 MW de generación solar distribuida durante el período, con adiciones previstas de 382 MW en 2026, 468 MW en 2027 y 515 MW en 2028.
En materia regulatoria, la Resolución UPME 358 de mayo de 2026 estableció un procedimiento especial para asignar capacidad de transporte a proyectos con obligaciones energéticas o trámites ambientales cumplidos. Su aplicación distingue entre instalaciones de menos de 10 MW conectadas a redes de distribución local y proyectos de mayor potencia, sujetos a evaluación de la UPME según el nivel de conexión.
Sin embargo, Covarrubias consideró necesario avanzar hacia un régimen específico para desarrollos de hasta 20 MW.
“Mi propuesta y mi sueño sería un cambio más bien normativo, una especie de fast-track para proyectos de hasta 20 megas, fast-track de aprobación de permisos”, señaló.
La iniciativa podría incorporar condiciones comerciales diferenciadas, tomando como antecedente la experiencia chilena de los PMGD.
“Le hace bien al mercado eléctrico, pero también le hace bien al mercado laboral. Se generan capacidades locales”, concluyó.
 Por Emilia Lardizabal
 Por Ailén Pedrotti
 Por Energía Estratégica