


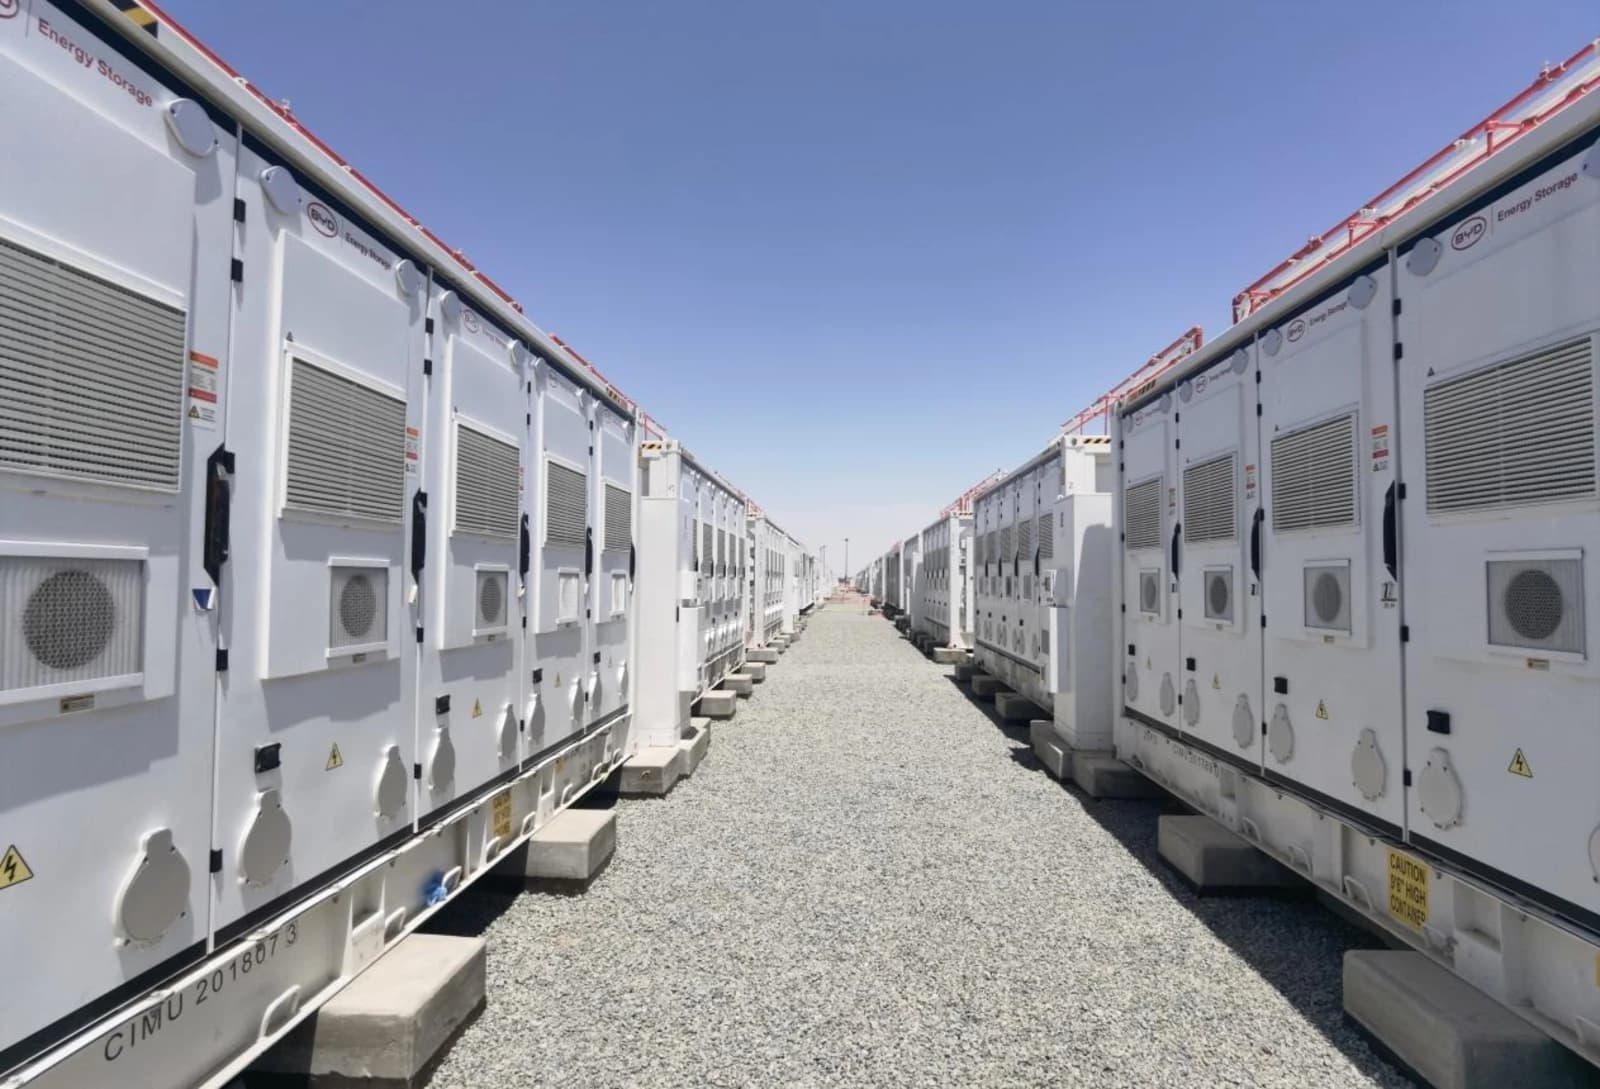
España acumula entre 30 y 40 GW de proyectos con permisos de generación asociados a baterías, pero apenas alrededor de 700 MW cuentan actualmente con compromisos de construcción.
La diferencia expone el principal contraste del mercado español de almacenamiento: mientras la tramitación administrativa crece y las baterías ganan espacio en el Boletín Oficial del Estado (BOE), la capacidad que efectivamente se encamina hacia las obras continúa siendo limitada.
“Todavía hay una brecha grande. Los proyectos tardan su tiempo”, afirmó Javier Pamos Serrano, Iberia Product Manager de Aurora Energy Research, en diálogo con Energía Estratégica.
El dato adquiere especial relevancia frente a los movimientos registrados durante junio. El BOE publicó avances en la tramitación de expedientes vinculados a 4.226,14 MW de capacidad renovable y almacenamiento, sin contar proyectos desistidos o rechazados.

Dentro de ese volumen, 969,67 MW correspondieron a sistemas BESS, frente a 2605,59 MW fotovoltaicos, 596,55 MW eólicos y otros 54,33 MW de una instalación híbrida sin desglose tecnológico.
El almacenamiento dejó de aparecer únicamente como un complemento de pequeñas instalaciones y pasó a integrar algunos de los mayores expedientes del mes.
Entre ellos se encuentran ST Palmosilla, con 200 MW de almacenamiento independiente en Tarifa; Tagus 2 HBESS, que combina 176,44 MW BESS y 224,40 MW fotovoltaicos en Toledo; y Pacheco Módulos, impulsado por X-Elio Energy con 105 MW de baterías y 98,4 MW solares en Cartagena.
También avanzaron BESS Lagerung, con 101,8 MW en Girona; ST Cerrillo, con 77,6 MW en Málaga; Orcoyen Almacena, con 73,6 MW en Navarra; y las hibridaciones Belinchón 1 y 2, que reúnen 53,48 MW de almacenamiento y 96,23 MW fotovoltaicos en Cuenca.
Lo mismo se replica a lo largo de julio, último mes relevado por Energía Estratégica.
Se contabilizaron un total de 55 expedientes, con presencia fotovoltaica en 45, almacenamiento en 23 y tecnología eólica en 10. Cabe aclarar que las categorías se superponen porque una parte considerable de las iniciativas combina distintas fuentes de generación.
El balance también muestra que el sector atraviesa etapas muy diferentes.
Diez actuaciones con baterías y generación renovable salieron a información pública para obtener las autorizaciones administrativas previa y de construcción, mientras que ocho recibieron ambos permisos.
En paralelo, se reconocieron siete desistimientos y continuaron los procedimientos asociados con declaraciones de utilidad pública, evaluaciones ambientales y ocupación de terrenos.
Entre los desarrollos de mayor escala sobresalen Navabuena Solar, de 424,71 MW, que obtuvo la declaración de utilidad pública en Castilla y León; la ampliación hidroeléctrica Moralets II, con 420 MW de turbinación en Aragón; y los parques eólicos Paucali, Arlo y Céfiro, que reúnen 239,15 MW entre Aragón y Cataluña.
La falta de cierre de muchos contratos frenan el salto hacia la obra
Para Aurora Energy Research, el principal desafío está en desplegar capital y repartir los riesgos de una tecnología cuyo modelo contractual todavía se encuentra en construcción.
Seguir leyendo
Las baterías necesitan financiación bancaria, pero sus ingresos pueden depender de mercados muy distintos: arbitraje energético, servicios de balance, restricciones técnicas, mercado intradiario o futuros pagos por capacidad.
En ese escenario, los tolling agreements, acuerdos de cobertura y contratos híbridos de largo plazo, aparecen como una de las principales vías para reducir la exposición y facilitar la bancabilidad.
“El principal reto está en los contratos y, sobre todo, en el despliegue de capital. Hay que conseguir que todas las partes se sientan seguras y que los riesgos estén bien definidos”, sostuvo Pamos Serrano.
El ejecutivo recomienda comenzar estas negociaciones durante las primeras etapas de desarrollo. El carácter todavía incipiente del mercado obliga a revisar garantías, degradación, disponibilidad, operación y reparto de ingresos prácticamente proyecto por proyecto.
“Estos contratos toman más tiempo en concretarse de lo esperado ya que son nuevos para la mayoría de las contrapartes, lo que hace la negociación larga”, explicó.
La necesidad de almacenamiento está respaldada por los fundamentales del sistema eléctrico español. La elevada penetración fotovoltaica amplía los diferenciales de precios dentro del día y obliga a numerosos inversores a rebalancear carteras renovables que ya operan en el país.
Ese escenario ha convertido a España en un mercado atractivo para el capital internacional, incluso sin contar con los elevados pagos por capacidad aplicados en otros territorios. No obstante, la oportunidad económica por sí sola todavía no resuelve la distancia entre el pipeline administrativo y los proyectos financiables.
El permiso de demanda y la ubicación ganan peso
La segunda condición para transformar permisos en construcción estará en la conexión de las baterías como demanda.
Mientras los promotores han concentrado buena parte de sus esfuerzos en conseguir permisos para inyectar energía, un BESS también necesita retirar electricidad de la red para cargarse. La capacidad disponible y las restricciones en cada nudo pueden condicionar sus horarios de operación y, por tanto, sus ingresos.
“El permiso de demanda es fundamental y muchos proyectos todavía no disponen de este permiso. Pero aquí hay que ver también cada caso. Por ejemplo, hay casos en los que el proyecto precisa en concreto de un permiso de demanda flexible”, advirtió Pamos Serrano.
La introducción de permisos flexibles, junto con los debates sobre control de tensión, rampas de activación y restricciones técnicas, incrementará la importancia del componente local.
Aurora considera que los desarrolladores deberán analizar con mayor profundidad dónde se encuentra cada activo y qué limitaciones presenta la red en esa zona.Y señala que habrá que valorar todas las señales vinculadas a necesidades técnicas concretas que incorpore el futuro mercado de capacidad .
Francia, Alemania y Reino Unido ya cuentan con señales territoriales o servicios auxiliares más refinados. España comenzó a avanzar en esa dirección, especialmente tras el apagón, pero todavía debe trasladar esas necesidades operativas a reglas previsibles para los inversores.
Pamos Serrano también descarta que el mercado de capacidad deba utilizarse para garantizar la rentabilidad de todos los proyectos BESS.
“El mercado de capacidad no está para que salgan los números de las baterías. Si los soluciona, perfecto, pero no es su objetivo”, remarcó.