Energía Estratégica viajó a Hefei, China, invitado por Sungrow, para conocer desde adentro el corazón industrial de uno de los principales fabricantes mundiales de electrónica de potencia y sistemas BESS.
La visita permitió recorrer sus instalaciones, acceder a los nuevos desarrollos tecnológicos y conocer las proyecciones de la compañía sobre el futuro del mercado global de baterías para el segmento residencial, comercial e industrial.
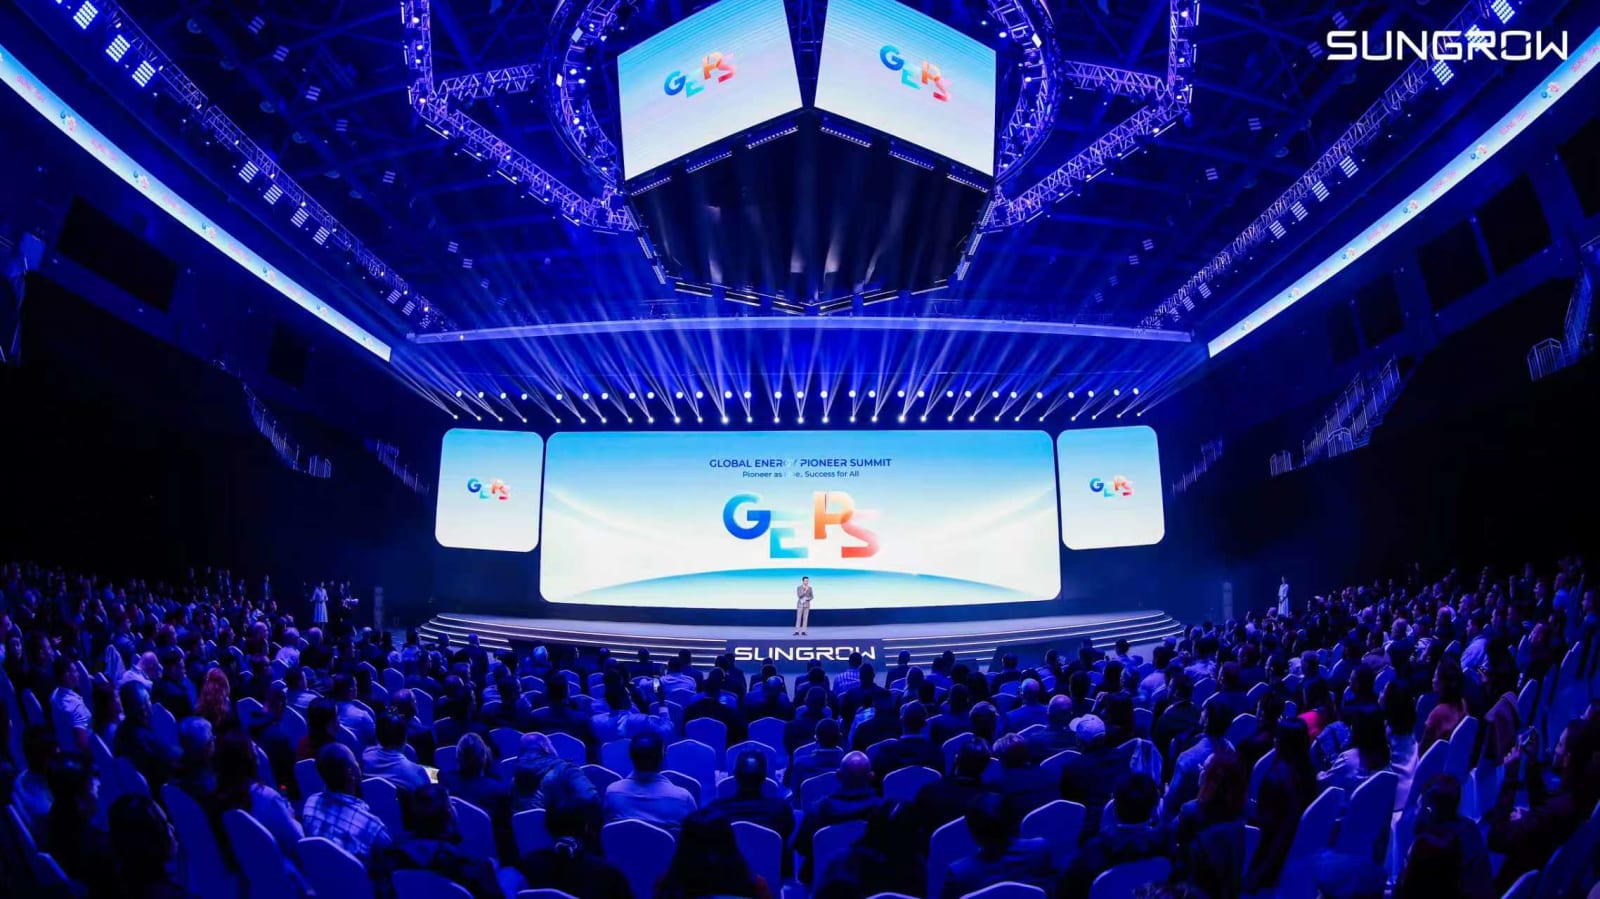
El encuentro tuvo lugar durante el Global Energy Pioneer Summit (GEPS) 2026, celebrado del 10 al 13 de noviembre, que reunió a más de 1200 invitados de más de 80 países, entre instaladores, distribuidores, socios de ingeniería, adquisiciones y construcción (EPC) y representantes de la industria energética internacional.
Bajo el lema «Pioneros unidos, éxito para todos», la compañía presentó una hoja de ruta para el almacenamiento residencial, comercial e industrial (C&I), junto con previsiones que anticipan 660 GWh de nuevas instalaciones mundiales entre 2026 y 2030, con una tasa de crecimiento anual compuesta (CAGR) cercana al 25%.

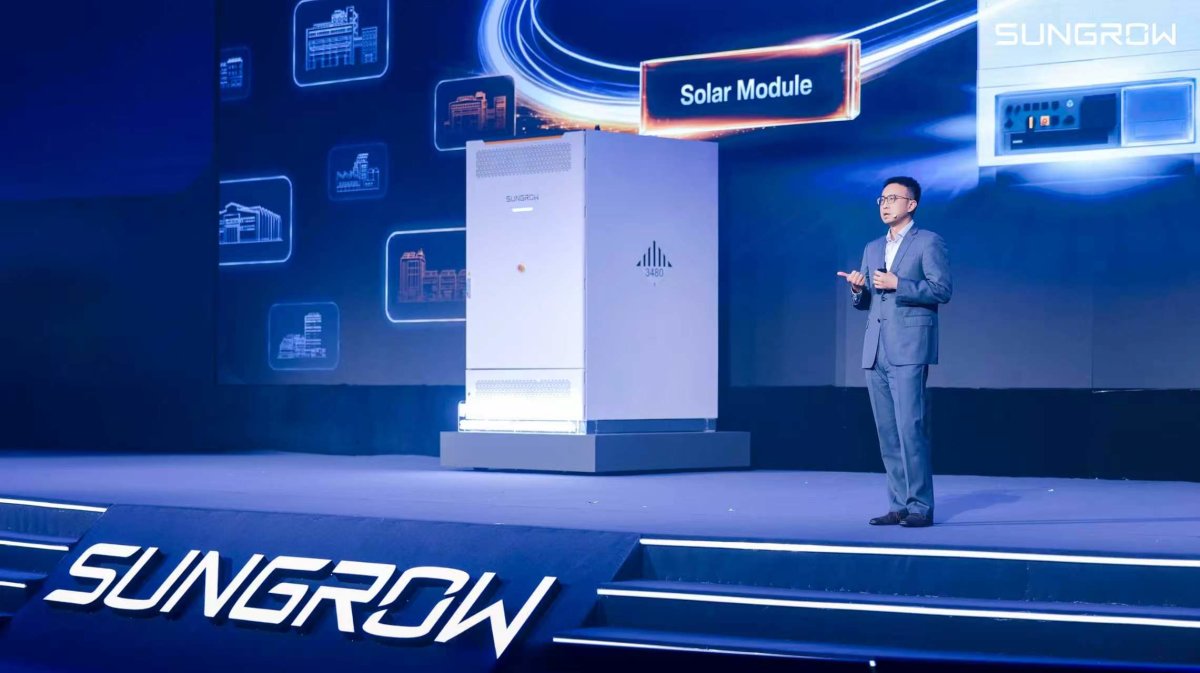
“El mercado de almacenamiento comercial e industrial sigue creciendo y esperamos que en los próximos años alcance los 100 GWh”, afirmó Jim Hu, director de la línea de productos C&I ESS de Sungrow, en el Global Energy Pioneer Summit, y en donde la compañia también lanzó oficialmente sus nuevas soluciones PowerStack 3.0 y PowerKeeper.
Las previsiones de la compañía contemplan 102 GWh de nuevas instalaciones C&I únicamente en 2030, repartidos entre 78 GWh de sistemas medianos y grandes y 24 GWh de pequeñas aplicaciones empresariales.
De este modo, la estimación representa un incremento frente a los 36 GWh anuales considerados para 2025. Asimismo, según las cifras exhibidas en Hefei, las incorporaciones mundiales pasarían de 58 GWh en 2025 a 88 GWh en 2026, lo que representa un aumento interanual cercano al 52%.
El crecimiento continuaría con 112 GWh en 2027, 130 GWh en 2028 y 152 GWh en 2029, hasta alcanzar los 178 GWh anuales previstos para 2030. Previsiones que explican el por qué de la nueva apuesta de Sungrow por PowerStack 3.0 y PowerKeeper.
La segunda jornada trasladó la actividad hacia las instalaciones industriales del fabricante. Energía Estratégica recorrió sectores de la fábrica de Sungrow y accedió a las áreas de montaje y pruebas de sus inversores fotovoltaicos y soluciones de almacenamiento, dos de las principales líneas tecnológicas de la compañía.
La visita permitió conocer los procesos industriales asociados a los equipos que Sungrow comercializa internacionalmente, en un contexto de expansión de la demanda de almacenamiento y creciente integración de baterías con generación renovable.
Asimismo, el intercambio permitió profundizar en las diferencias entre las nuevas generaciones de productos, las necesidades de los distintos mercados y las estrategias comerciales del fabricante, no sólo en materia de almacenamiento, sino también en toda su gama de electrónica de potencia y los nuevos módulos inteligentes que la firma lanzó en SNEC a mitad del presente año.
“Es un número asombroso y, a medida que el mercado crece, las aplicaciones se han diversificado. Al mismo tiempo, esto significa nuevos desafíos”, reconoció Hu.
Esta transformación también explica parte de la apuesta tecnológica que Sungrow presentó ante los participantes del encuentro.
PowerStack 3.0 incorpora inteligencia artificial, una arquitectura modular y una eficiencia de ciclo completo superior al 92%, con una plataforma diseñada para proyectos comerciales e industriales que requieren mayores capacidades e integración de diferentes equipos.
Uno de sus principales diferenciales es el salto de potencia respecto de la generación anterior: 500 kW frente a los 250 kW de PowerStack 2.0, acompañado por una menor ocupación de espacio y una reducción del ruido operativo.
“La versión 3.0 no es reemplazo de la 2.0; se trata de una capacidad distinta”, explicó Math Yu, director de producto del departamento de almacenamiento comercial e industrial de Sungrow.
“Con la versión 3.0, hemos desarrollado una solución escalable basada en una plataforma que permite combinar módulos funcionales según el escenario específico”, precisó, aludiendo que la nueva versión, permite atender proyectos de mayor potencia y circunstancias donde deben coordinarse generación solar, storage, infraestructura de recarga y microrredes.
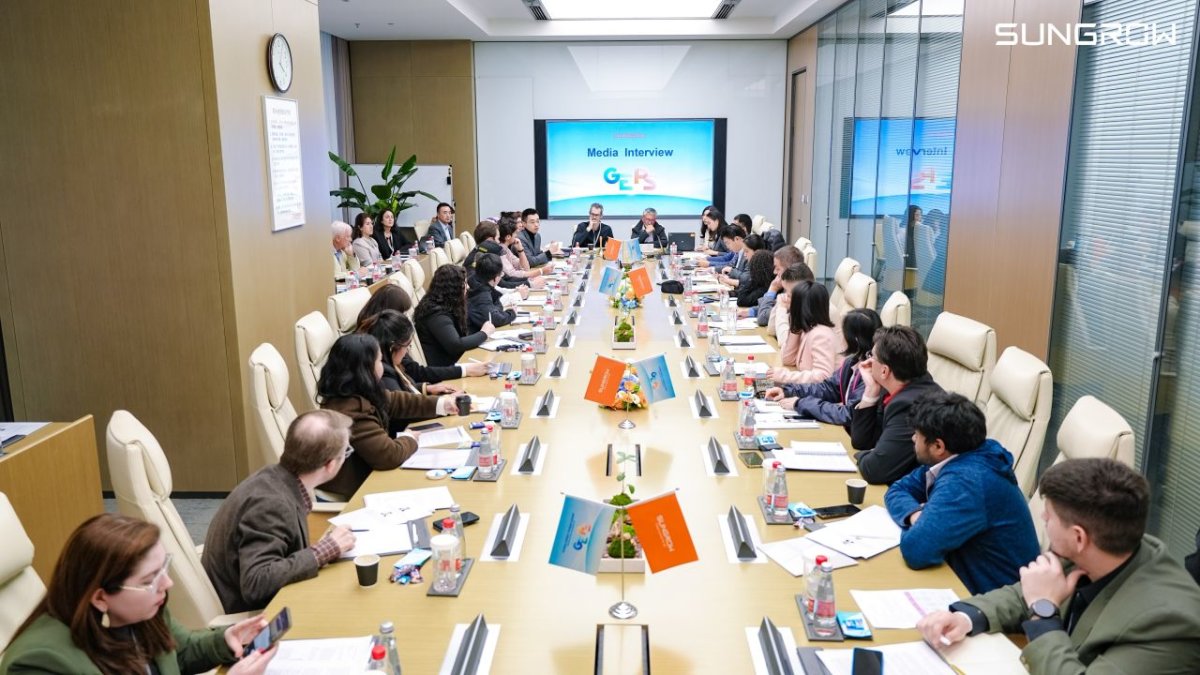
Energía Estratégica fue uno de los medios invitados al GEPS 2026 en la ciudad de Hefei, China.
La estrategia también contempla instalaciones de menor escala. PowerKeeper, otra de las novedades anunciadas durante el encuentro, comprende sistemas de almacenamiento de entre 50 y 1000 kWh, con potencias de 50 a 125 kW.
El fabricante complementó esta familia con PowerKeeper Lite, una solución dirigida a pequeñas aplicaciones comerciales e industriales, con un diseño orientado a simplificar la instalación y el mantenimiento.
De esta manera, la cartera presentada en Hefei busca cubrir diferentes perfiles de consumo y necesidades operativas, desde pequeños establecimientos hasta complejos industriales que requieren mayores potencias y una gestión energética más sofisticada.
“Si un cliente busca un inversor fiable y de alta calidad, pero prefiere una batería más económica —siempre que sea equilibrada y adecuada para el sistema—, podemos ofrecerle esa compatibilidad”, explicaron desde la empresa.
El mapa mundial del almacenamiento: Asia y Europa lideran, mientras Latinoamérica acelera
Las previsiones conocidas por Energía Estratégica durante su cobertura del Global Energy Pioneer Summit en China también permiten identificar cómo se distribuiría el crecimiento global de los sistemas BESS entre 2026 y 2030.
Asia-Pacífico concentraría 274 GWh acumulados, equivalentes a aproximadamente el 42% del volumen mundial proyectado, con una tasa de crecimiento anual compuesta del 20%. El desglose contempla 128 GWh residenciales, 125 GWh de sistemas C&I medianos y grandes y 21 GWh de pequeñas aplicaciones empresariales.
Europa ocuparía el segundo lugar, con 209 GWh y una expansión del 15% anual. Los proyectos comerciales e industriales de mayor capacidad representarían 103 GWh, frente a 80 GWh residenciales y 26 GWh de pequeñas instalaciones C&I.
Ambas regiones concentrarían alrededor del 73% de las nuevas incorporaciones globales, aunque otros mercados presentarían ritmos de crecimiento superiores.
Por el lado de Oriente Medio y África, alcanzarían 96 GWh acumulados, con una tasa anual del 40%, repartidos entre 48 GWh para C&I mediano y grande, 26 GWh de pequeñas aplicaciones empresariales y 22 GWh residenciales.
Norteamérica, por su parte, sumaría 55 GWh hasta 2030, con una expansión compuesta del 25% y predominio del segmento comercial e industrial de mayor capacidad, que aportaría 33 GWh.
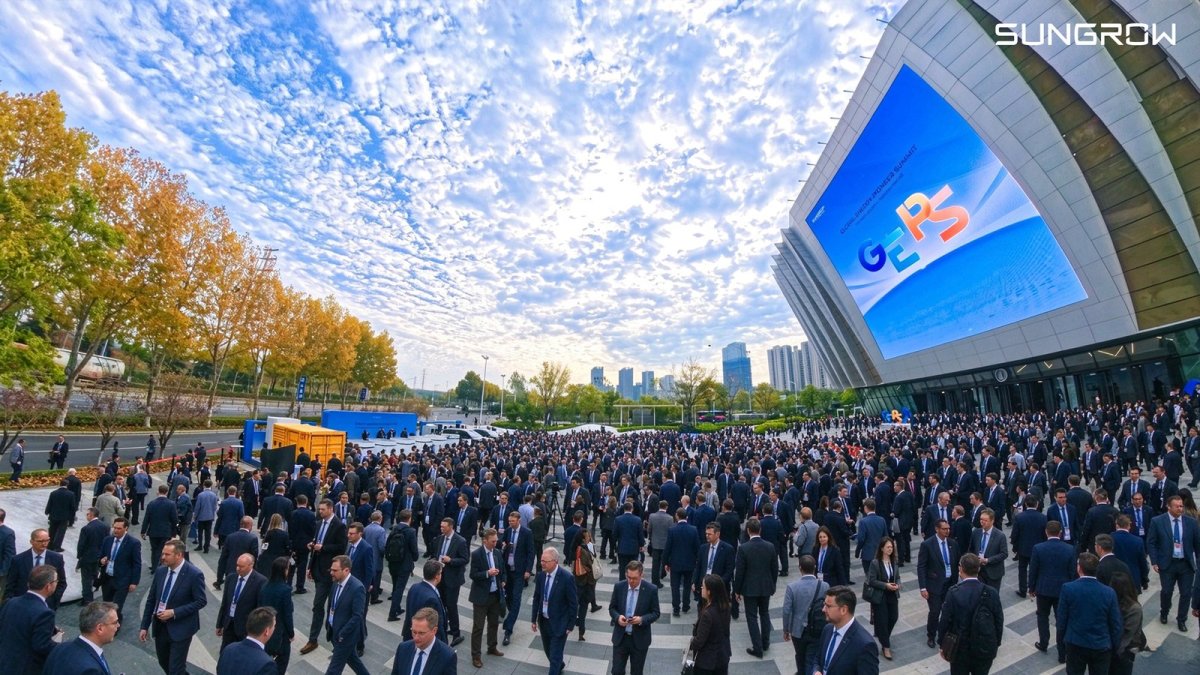
Sungrow reunió a más de 1200 invitados de 80 países en GEPS 2026
Sin embargo, Latinoamérica registraría el mayor crecimiento relativo entre las regiones analizadas, con una tasa anual compuesta del 80%, aunque sobre una base de instalaciones inferior a la de los mercados más desarrollados.
¿Por qué? Se prevé que la región incorpore 25 GWh entre 2026 y 2030, distribuidos entre 12 GWh residenciales, 10 GWh de proyectos C&I medianos y grandes y 3 GWh de pequeñas aplicaciones comerciales e industriales.
“Recientemente, hemos emprendido proyectos de gran envergadura. Ya contamos con proyectos en América Latina, concretamente en Chile y Brasil. En definitiva, disponemos de la capacidad de suministro necesaria para abastecer al mercado y, de este modo, incrementar nuestra cuota de mercado”, afirmó Jim Hu, director de la línea de productos C&I ESS de Sungrow
Las cifras internacionales, los lanzamientos tecnológicos y la recorrida por las instalaciones de Sungrow formaron parte de una misma agenda: mostrar cómo el fabricante prepara su capacidad industrial y su cartera de productos para atender las distintas necesidades de sistemas BESS.
Para Energía Estratégica, la visita a China permitió conocer esa estrategia desde su origen, recorrer las áreas donde se ensamblan y prueban los equipos y contrastar las perspectivas del mercado con los responsables de desarrollar las soluciones.
El GEPS 2026 reunió así, en un mismo escenario, la actividad industrial del presente y las proyecciones de una demanda mundial que podría superar los 170 GWh anuales de nuevas instalaciones hacia 2030, con oportunidades para diferentes segmentos, tecnologías y regiones.
 Por Ailén Pedrotti
 Por Energía Estratégica