

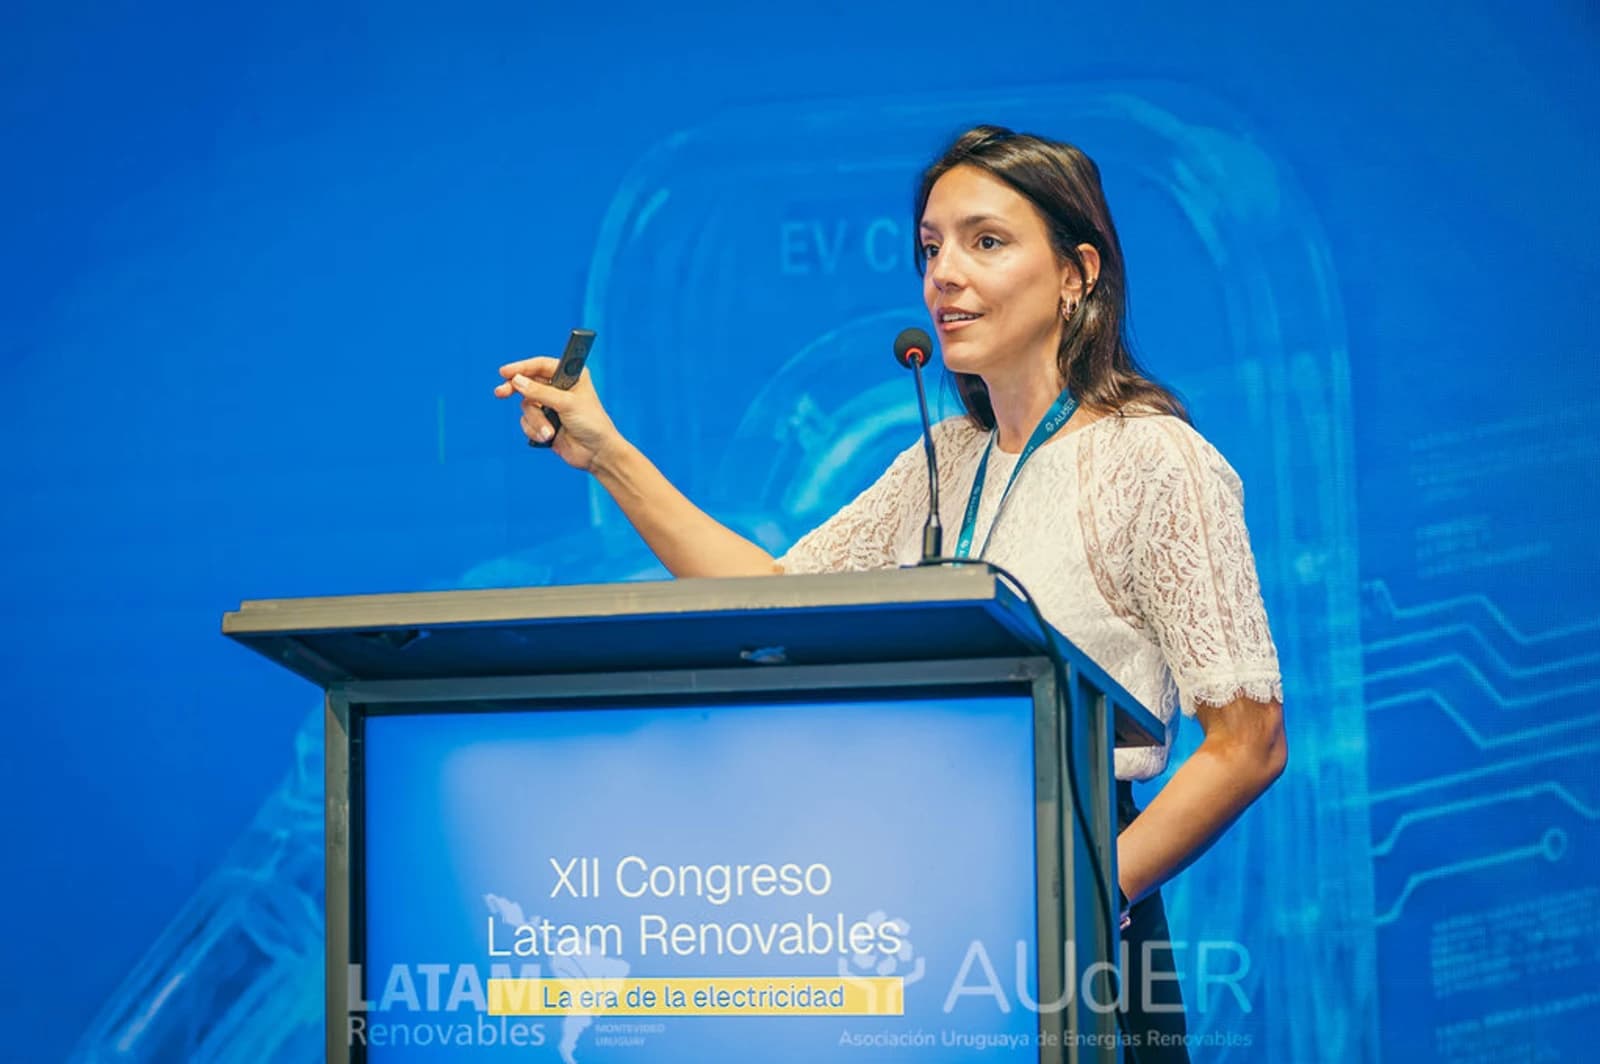
“Si hablamos del corto plazo, Argentina aparece hoy como el mercado más dinámico para el crecimiento del segmento comercial e industrial”, sostuvo María Paz Cristófalo, gerente comercial de Utility en Efergía, en diálogo con Energía Estratégica, al comparar los tres mercados en los que opera.
La lectura de la compañía encuentra respaldo en el avance de la generación distribuida. Argentina alcanzó en julio 4891 usuarios-generadores y 165,5 MW instalados bajo la Ley 27.424, frente a los 3771 usuarios y 119,2 MW contabilizados al cierre de 2025. En siete meses, la capacidad acumulada creció 38,8% y sumó 46,3 MW.
El segmento comercial e industrial concentró 132,1 MW distribuidos en 2089 instalaciones, equivalentes a casi el 80% de toda la potencia incorporada al régimen nacional. El residencial, pese a reunir 2525 usuarios, alcanzó 13,2 MW. Además, permanecían en curso 1053 trámites por otros 43,9 MW.
“La recomposición tarifaria y la necesidad de las empresas de mejorar su competitividad están acelerando las inversiones en eficiencia energética, generación solar y almacenamiento. Hoy vemos una demanda creciente del sector productivo que busca mayor previsibilidad en sus costos energéticos”, indicó Cristófalo en el marco del XII Congreso LATAM Renovables, organizado por la Asociación Uruguaya de Energías Renovables (Auder).
El escenario también quedó favorecido por la ampliación del límite de potencia para la generación distribuida. El tope de inyección pasó de 2 MW a 12 MW en septiembre de 2024 y el régimen fue posteriormente actualizado por la Resolución 287/2025.
La norma vigente clasificó como usuarios-generadores mayores a quienes instalen equipos de más de 300 kW y hasta 12 MW. También estableció que las distribuidoras solo pueden objetar la inyección mediante estudios técnicos fundados y presentados ante el ente regulador jurisdiccional.
Efergía anticipó que cerraría 2026 con un crecimiento significativo frente al año anterior, impulsado principalmente por proyectos comerciales e industriales y por la incorporación de soluciones híbridas.
Sin embargo, advirtió que el mayor interés todavía convive con dos restricciones estructurales.
“El principal factor que se repite, tanto en proyectos de generación distribuida como en proyectos utility scale, es la falta de financiamiento”, señaló.
A esto sumó la capacidad disponible en las redes de transporte y distribución, que comenzó a limitar la incorporación de nueva generación en determinadas zonas del país.
“Las soluciones de almacenamiento energético adquieren un rol cada vez más relevante, ya que permiten optimizar el uso de la infraestructura existente y ofrecen alternativas técnicamente viables en el corto y mediano plazo”, remarcó la compañía.
El storage ganó centralidad en los tres mercados
Aunque Argentina lideró las perspectivas inmediatas para el segmento corporativo, el almacenamiento apareció como la principal oportunidad transversal en Argentina, Uruguay y Paraguay.
“Hace apenas unos años era considerado un complemento de los sistemas solares; hoy, en muchos proyectos, es el principal factor de decisión”, afirmó la experta.
La compañía proyectó que el storage registraría tasas de crecimiento superiores a las del mercado solar tradicional durante los próximos años, a medida que bajaran los costos y se masificaran sus aplicaciones.
Durante 2025 se incorporaron 108 GW de almacenamiento con baterías a escala global, 40% más que el año anterior. Cerca de cuatro quintas partes de esa nueva capacidad correspondieron a proyectos utility scale.
En paralelo, el costo total instalado de los BESS a escala de red cayó 93% entre 2010 y 2024, desde USD 2.571 hasta USD 192 por kWh, según IRENA.
Para Efergía, la oportunidad argentina estuvo vinculada con la gestión de la demanda, el respaldo y el aprovechamiento de una infraestructura eléctrica con restricciones. En Uruguay, el interés se concentró en la flexibilidad, la resiliencia y la optimización del consumo. En Paraguay, las aplicaciones off-grid y el respaldo frente a problemas de calidad o continuidad del suministro adquirieron mayor peso.
Uruguay redefinirá las condiciones de la microgeneración
Al abordar Uruguay, Efergía ubicó el principal interrogante en el frente normativo.
“Uruguay es probablemente el mercado más maduro desde el punto de vista regulatorio de los tres países y ha sido un referente regional en materia de energías renovables. Sin embargo, hoy se encuentra en un momento de transición”, señaló.
La advertencia coincidió con el anuncio realizado durante el XII Congreso LATAM Renovables, donde la Dirección Nacional de Energía presentó una propuesta técnica para modificar las condiciones de la microgeneración desde 2027.
El planteo todavía no ha sido aprobado y continúa en proceso de ajuste. La propuesta mantendría el autoconsumo, pero modificaría la asignación de costos y la valorización de los excedentes para los nuevos proyectos.
Entre las alternativas presentadas aparecieron la separación explícita de los costos de suministro, red y respaldo, o la continuidad de la tarifa vigente acompañada por un cargo relacionado con la energía producida y consumida.
Seguir leyendo
La energía inyectada podría dejar de estar referenciada a la tarifa minorista y pasar a vincularse con el precio spot horario. En paralelo, las autoridades analizaban un producto de UTE que permitiera estabilizar ese valor y otorgar mayor previsibilidad para el financiamiento.
El diagnóstico oficial detrás de la revisión fue que el Decreto 173/010 se había diseñado en una etapa en la que la generación distribuida desplazaba producción fósil. Bajo ese régimen, la energía entregada por el microgenerador a la red de baja tensión se remunera al mismo precio del cargo por energía vigente.
La situación de la matriz cambió: Uruguay cerró 2025 con un 98% de generación eléctrica renovable y 13.040 GWh entregados al Sistema Interconectado Nacional. La hidroelectricidad aportó el 46%, la eólica el 34%, la biomasa el 14% y la solar el 4%.
“Las definiciones que adopten las autoridades energéticas serán clave para determinar si se generan nuevas oportunidades que impulsen las inversiones en generación distribuida o si, por el contrario, se introduce un escenario de mayor incertidumbre para algunos segmentos del mercado”, advirtió Cristófalo.
Para la empresa, el almacenamiento mantuvo una perspectiva menos condicionada por la reforma.
“El segmento del almacenamiento energético mantiene perspectivas muy positivas y continúa mostrando un creciente interés, impulsado por la búsqueda de mayor flexibilidad, resiliencia y optimización del consumo energético, independientemente de los cambios que puedan darse en la regulación de la generación distribuida”, indicó.
Paraguay abrió el marco, pero las tarifas limitaron el autoconsumo
En Paraguay, Efergía observó un mercado de menor escala y con necesidades diferentes a las de Argentina y Uruguay.
“Paraguay es un mercado más pequeño, que todavía tiene un importante camino por recorrer en términos regulatorios”, consideró Cristófalo.
El país avanzó en mayo de 2026 con el Decreto 6034, que reglamentó la Ley 7599/2025 y estableció el marco operativo para la autogeneración, la cogeneración y la generación distribuida con fuentes renovables no convencionales no hidráulicas.
La normativa habilitó a usuarios residenciales, comerciales e industriales a producir su propia energía e inyectar excedentes al Sistema Interconectado Nacional.
Para la compañía, la principal barrera continuó siendo económica.
“Las bajas tarifas eléctricas históricamente han reducido el atractivo de las inversiones en energía solar conectada a la red”, sostuvo.
El pliego vigente de ANDE fijó para los usuarios industriales en baja tensión una tarifa de 404,97 guaraníes por kWh. En la categoría industrial binómica de media tensión conectada a estación o subestación, la energía se ubicó en 262,78 guaraníes por kWh en punta y 153,37 guaraníes fuera de punta, además de los cargos por potencia reservada.
Por eso, Efergía encontró las principales oportunidades paraguayas en soluciones para sitios aislados, respaldo frente a problemas de calidad o confiabilidad del suministro y aplicaciones off-grid, con mayor protagonismo de las baterías que de los sistemas solares tradicionales conectados a la red.
Una estrategia regional apoyada en sistemas híbridos
Las diferencias entre los tres mercados también marcaron los objetivos de Efergía.
“Más allá de los volúmenes comercializados, nuestro foco está puesto en desarrollar mercado: capacitar, brindar soporte técnico local y acercar soluciones cada vez más sofisticadas a nuestros clientes”, señaló la especialista.
La alianza con Huawei ocupó un lugar central en ese despliegue. Efergía indicó que trabajaba desde hacía más de cinco años junto a la tecnológica como Value Added Partner y que la relación ya había superado 1 GW de potencia comercializada en la región.
La cifra fue informada por la propia compañía. Su sitio institucional también identificó a Huawei entre sus alianzas estratégicas y destacó una oferta que abarca inversores solares y almacenamiento.
“Más que comercializar tecnología, nuestro objetivo es aportar valor a toda la cadena, acompañando a nuestros clientes con soporte técnico especializado, capacitación, diseño de soluciones y un profundo conocimiento de los mercados donde operamos”, indicó.
El vínculo le permitió integrar generación fotovoltaica, baterías, monitoreo y gestión energética en aplicaciones residenciales, comerciales, industriales y utility scale.
La comparación dejó tres escenarios diferenciados: Argentina aceleró por la recuperación de la señal económica y la demanda corporativa; Uruguay quedó atravesado por la redefinición del régimen de microgeneración; y Paraguay comenzó a implementar un nuevo marco regulatorio, con el almacenamiento y las soluciones aisladas como los nichos de mayor interés.
“La tecnología ya no es la barrera. El gran desafío de la región pasa por generar las condiciones financieras, regulatorias y de infraestructura necesarias para acelerar su adopción”, concluyó María Paz Cristófalo.