


África se encamina a instalar un récord de 17 GW de energía solar durante 2026, un 45% más que el año anterior y suficiente para marcar el tercer máximo consecutivo del continente, de acuerdo con un nuevo análisis elaborado por Ember junto con African Tech Futures Lab.
El dato expone, además, una transformación que las estadísticas oficiales todavía no consiguen dimensionar: tres cuartas partes de la capacidad solar incorporada en África entre 2023 y 2025 correspondieron a generación distribuida, un segmento que en numerosos mercados permanece fuera de los registros nacionales.
La expansión también se extiende geográficamente. Un total de 36 de los 54 países africanos instalarán durante 2026 más capacidad solar que en cualquier otro año, mientras 19 mercados presentan tasas de crecimiento interanual superiores al 100%. República Democrática del Congo lidera con 544%, seguida por Zimbabwe con 282% y Egipto con 176%.
“Es increíble ver a tantas empresas y personas, en tantos países africanos, eligiendo instalar energía solar”, manifestó Dave Jones, Chief Analyst de Ember, sobre una tendencia impulsada cada vez más por las decisiones de compañías y consumidores.

El avance hacia nuevos mercados también reduce el peso relativo de Sudáfrica. El país llegó a representar más de la mitad de las importaciones fotovoltaicas del continente, mientras que durante 2026 concentraría menos de una quinta parte de las instalaciones.
La reducción de los costes de la tecnología aparece como uno de los factores detrás de este comportamiento. “Los paneles solares se han vuelto tan baratos que la ecuación económica resulta convincente”, sostuvo Jones.
Para dimensionar un mercado que las estadísticas tradicionales no consiguen capturar por completo, Ember y African Tech Futures Lab utilizaron datos aduaneros de las exportaciones chinas de módulos solares y rastrearon los envíos hasta cada país de destino.
Posteriormente, aplicaron una tasa calibrada de instalación a partir de los patrones observados en la Unión Europea y otros cinco mercados, donde alrededor del 73% de los paneles exportados se instalan dentro de los seis meses siguientes al envío.
Con registros de las exportaciones chinas disponibles hasta junio de 2026, la metodología permite estimar las instalaciones africanas para el conjunto del año varios meses antes de su cierre.
La magnitud de las incorporaciones empieza a modificar el balance eléctrico continental. Los 17 GW previstos solamente para 2026 generarían alrededor de 23 TWh anuales, un volumen equivalente al crecimiento promedio anual de la demanda de electricidad de África durante la última década.
Además, en más de la mitad de los 54 países del continente, la producción correspondiente a la nueva capacidad solar de este año superaría el ritmo histórico de incremento de la demanda.
Diez mercados, que en conjunto reúnen alrededor de 190 millones de habitantes, incorporarían durante 2026 suficiente capacidad fotovoltaica como para elevar su generación eléctrica anual en más del 10%.
El mayor impacto relativo se produciría en Sierra Leona, donde la nueva solar equivaldría al 97% de la generación eléctrica anual, seguida por Togo con 24%; Somalia y Djibouti con 21% cada uno; y República Democrática del Congo y Comoras con 14%.
A ellos se suman Namibia y Liberia, con 12% cada uno; Chad, con 11%; y Lesoto, con 10%.
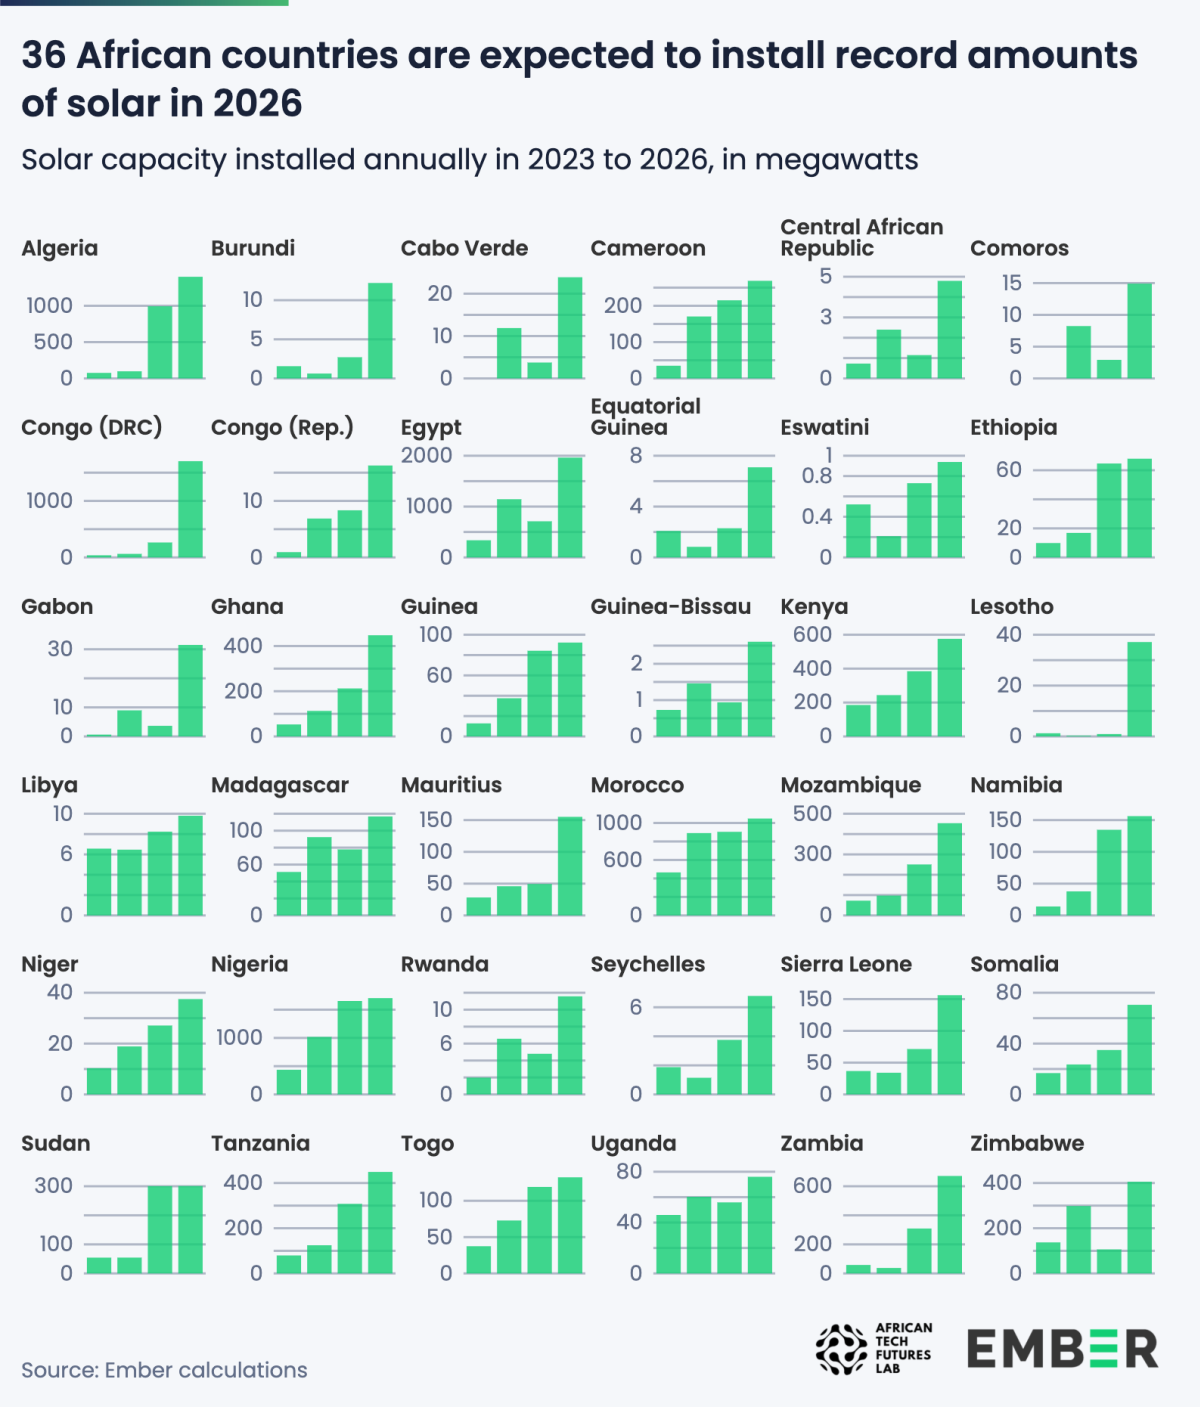
Ante esta dinámica, Jones consideró que algunos países ya están dando un salto hacia un crecimiento energético más rápido, seguro y limpio. “Los países ya están dando un salto hacia un crecimiento energético más rápido, seguro y limpio”, señaló el Chief Analyst de Ember.
La descentralización, sin embargo, introduce un desafío para la planificación de los sistemas eléctricos: una proporción sustancial de las instalaciones no está siendo observada correctamente por gobiernos, reguladores y operadores de red.
Seguir leyendo
“Pero gran parte de este crecimiento permanece oculto: los gobiernos nacionales necesitan mejorar la recopilación de datos solares”, advirtió Jones.
El déficit estadístico es significativo. Sólo Sudáfrica, Túnez y Tanzania publican actualmente información sobre capacidad solar con una frecuencia trimestral o superior, según el relevamiento.
Los investigadores encontraron datos oficiales de potencia fotovoltaica para apenas 36 de los 54 países africanos, mientras únicamente 14 disponían de información correspondiente a 2025. Incluso en estos mercados, el informe considera probable que los registros subestimen las instalaciones reales.
La brecha adquiere relevancia para la gestión de los sistemas eléctricos, dado que la capacidad utilizada por los planificadores para elaborar sus estrategias puede diferir de la que efectivamente está operando, especialmente por el despliegue de recursos distribuidos.
“En toda África, los recursos energéticos distribuidos se están expandiendo rápidamente y, en muchos casos, están superando la capacidad de la red”, manifestó Joel Nana, Research Director de African Tech Futures Lab y Project Manager de Sustainable Energy Africa.
La expansión descentralizada avanza, además, con una dinámica diferente a la contemplada en numerosas estrategias oficiales. “Esta transición es caótica y disruptiva, y está lejos del modelo ordenado previsto en las estrategias nacionales”, sostuvo Nana.
Este escenario obliga a revisar las proyecciones de demanda, la capacidad de las redes, las necesidades de infraestructura, las decisiones de inversión y la operación del sistema, a medida que aumenta el volumen de activos distribuidos que no siempre aparecen en los registros.
“Los responsables de las políticas públicas deben empezar a responder a este cambio”, remarcó el Research Director de African Tech Futures Lab.
La respuesta institucional comienza a avanzar. Al menos 15 países africanos cuentan con sistemas de registro y permisos solares en etapas avanzadas, mientras varios ya los pusieron en funcionamiento.
Para Ember y African Tech Futures Lab, estos mecanismos resultan fundamentales para que operadores, reguladores y responsables de planificación dispongan de una imagen más precisa del mercado que deben gestionar, particularmente ante el peso creciente de las instalaciones descentralizadas.
Fabricación se cuadruplica, pero China mantiene el 94% del mercado
La transformación también alcanza a la cadena industrial. La fabricación africana de paneles solares se cuadruplicaría durante 2026 hasta aproximadamente 3,5 GW, impulsada por la entrada en operación de nuevas plantas en Egipto y Tanzania.
El incremento de la capacidad productiva todavía no reduce significativamente la dependencia externa. El 94% de los módulos instalados en África continúa siendo importado desde China, mientras gran parte de la nueva producción del continente está destinada a Estados Unidos.
Por lo tanto, la ampliación de las fábricas locales no se traduce automáticamente en una mayor participación de módulos fabricados en África dentro de su propio mercado.
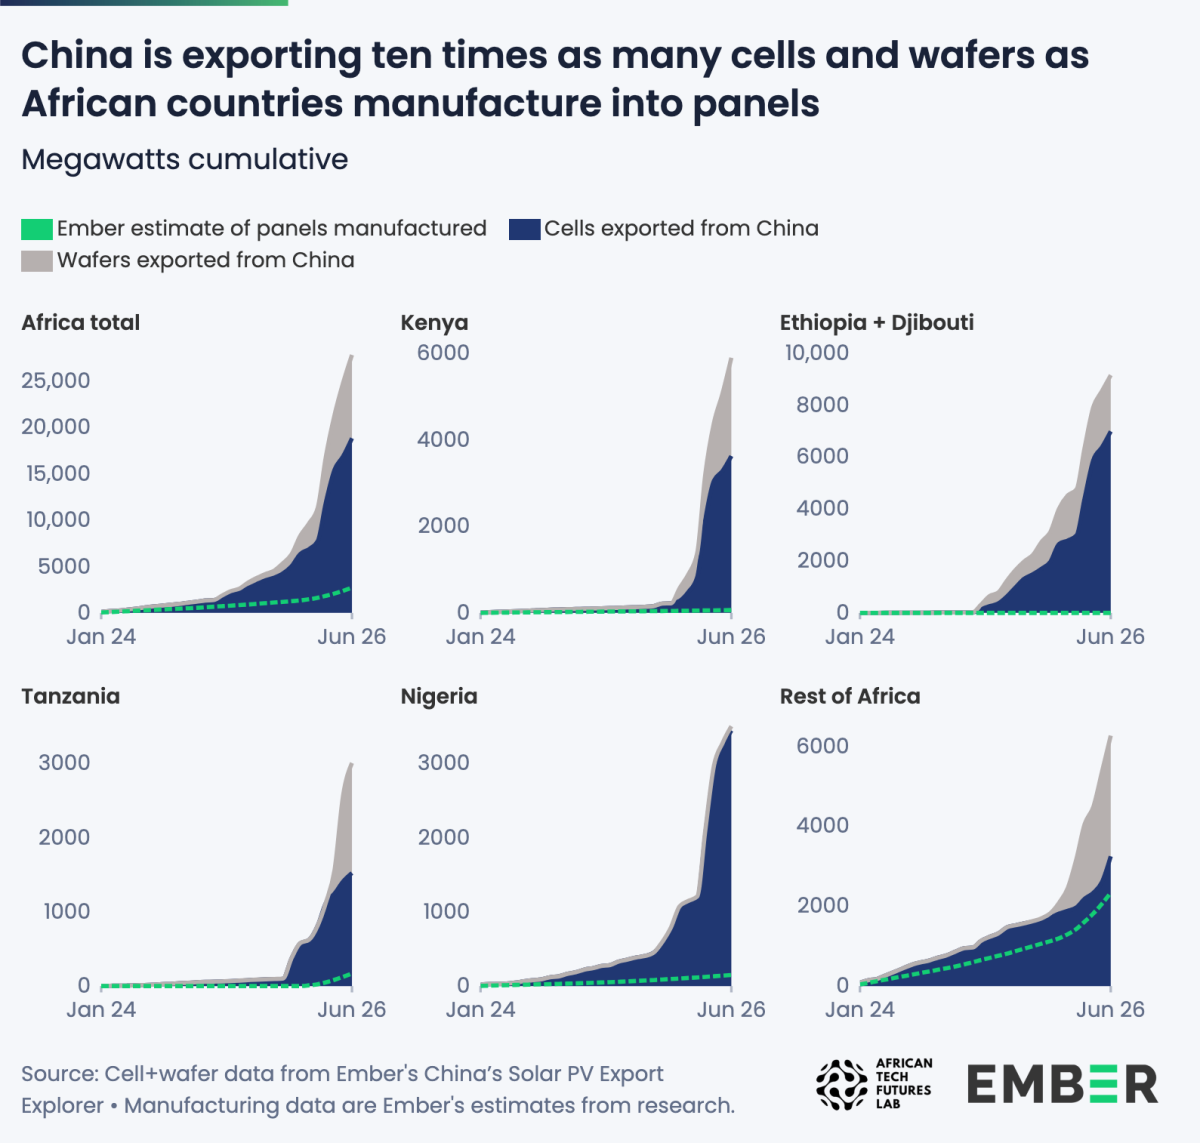
El segmento industrial también presenta dificultades de medición. Los datos sobre fabricación son limitados y existe poca documentación gubernamental o pública sobre la capacidad productiva africana y el destino de los paneles.
La evolución del sector muestra así un mercado que aumenta su escala y se descentraliza con mayor velocidad que los sistemas utilizados para medirlo y planificarlo. El avance deja de estar concentrado principalmente en grandes proyectos y en Sudáfrica para extenderse entre empresas, consumidores y decenas de nuevos mercados.
Con esta nueva configuración, conocer cuánta capacidad distribuida existe, dónde se encuentra y cómo modifica el comportamiento de las redes se vuelve determinante para la planificación eléctrica africana, en paralelo con el crecimiento de los GW instalados.
“Los gobiernos que se anticipen estarán en condiciones de aprovechar todos los beneficios”, concluyó el Chief Analyst de Ember.