El éxito del almacenamiento energético comienza a plantear una paradoja en Chile: las baterías están reduciendo los mismos diferenciales de precios que impulsaron su expansión. Con una capacidad instalada equivalente a un tercio de la demanda punta, su participación en el despacho nocturno transforma la curva de precios y abre interrogantes sobre la rentabilidad futura de los proyectos que dependen del arbitraje energético.
¿Hasta dónde llegará este fenómeno? Aurora Energy Research anticipa que las horas con costos marginales cero durante la noche podrían triplicarse en algunas regiones, incluso si las condiciones hidrológicas dejan de ser excepcionalmente favorables. La proyección surge de sus modelos de mercado, que muestran cómo el almacenamiento reduce los precios nocturnos al desplazar generación más costosa, mientras incrementa moderadamente los valores diurnos durante los períodos de carga.
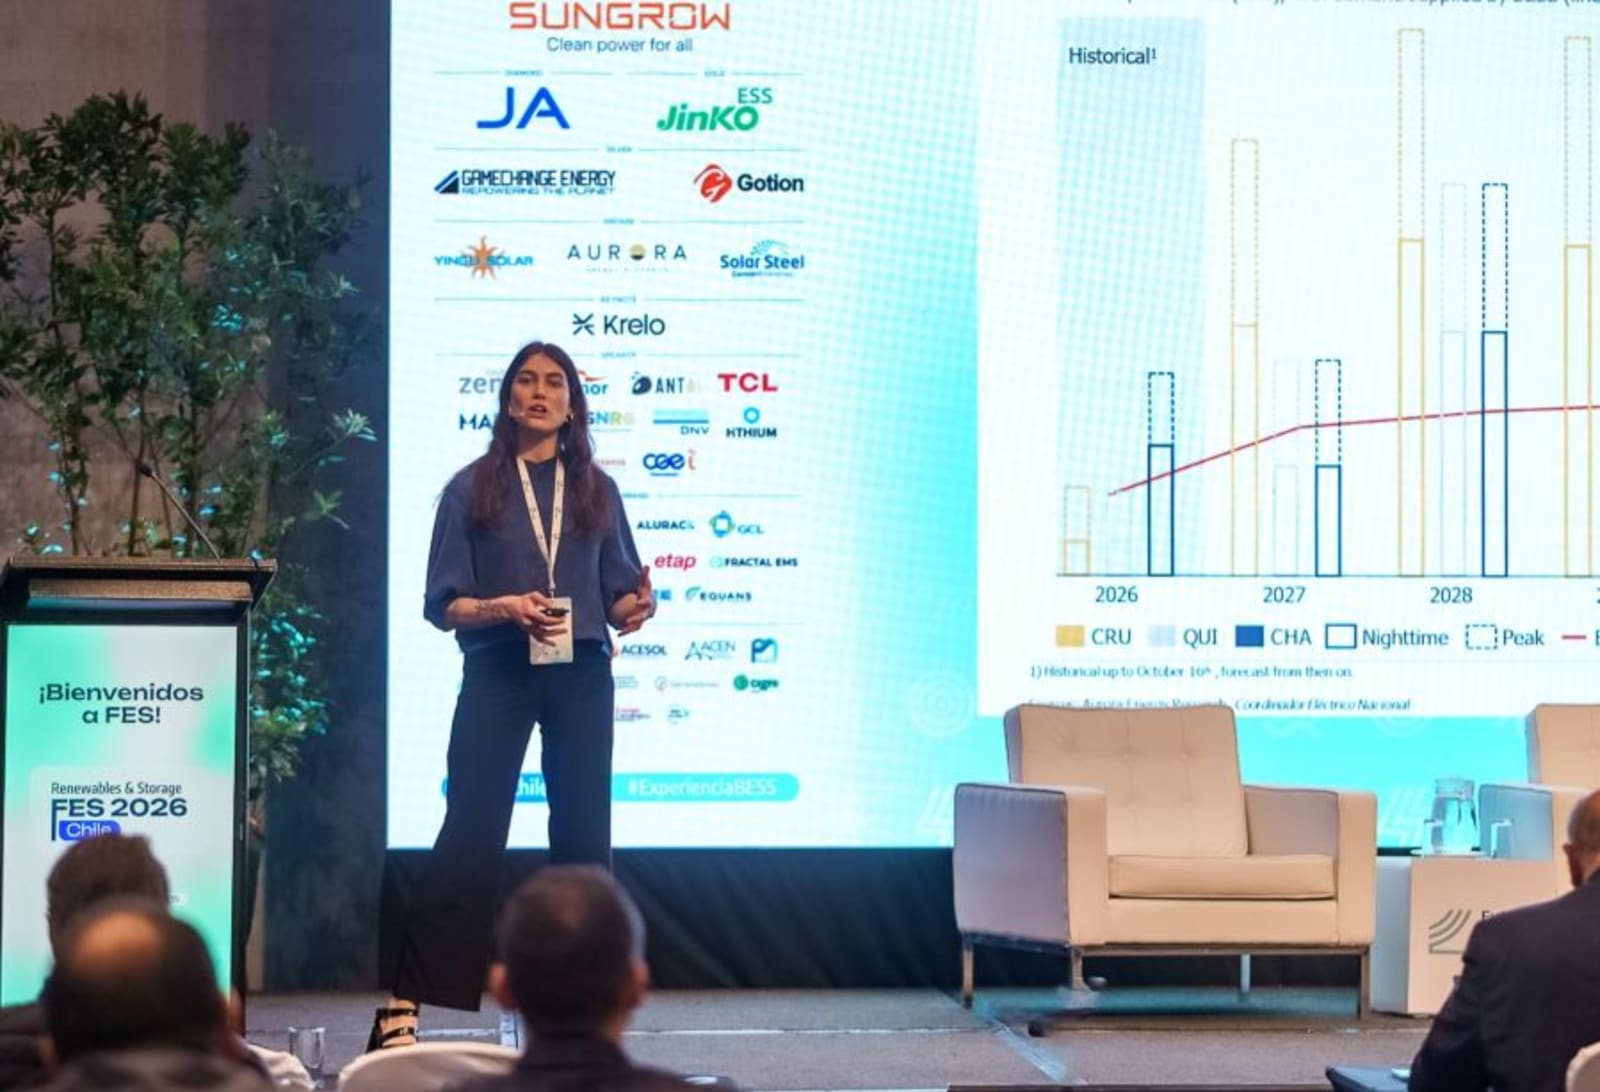
La advertencia fue presentada por Amparo Corvalán, Power Market Advisor de Aurora Energy Research, durante su keynote en Future Energy Summit Chile 2026, donde puso el foco en una discusión que adquiere urgencia para desarrolladores, operadores e inversionistas.
"Las baterías reducen significativamente los precios nocturnos y elevan ligeramente los diurnos", explicó la especialista, al comparar las proyecciones del mercado chileno con un escenario hipotético sin almacenamiento.

La transformación ya es visible. Durante el 14 y 15 de octubre, el nodo Crucero registró costos marginales nocturnos próximos a cero, con valores que oscilaron predominantemente entre cero y tres por MWh, según los datos exhibidos. En esos intervalos, las renovables representaron aproximadamente el 70% de la generación y la hidroelectricidad marcó los precios, favorecida por un incremento interanual del 59% en su producción durante octubre.
A esta abundancia de oferta se suma una dificultad estructural: la demanda eléctrica prácticamente no creció entre 2024 y 2025, por lo que la incorporación de nueva capacidad no encuentra un aumento equivalente del consumo.
"Podríamos atribuir este escenario a una hidrología excepcional. Sin embargo, nuestras proyecciones indican que las horas con precios cero durante la noche seguirán registrándose", advirtió Corvalán.
De la expansión récord al desafío de poner precio a la energía
¿Cómo llegó Chile a esta situación? A principios de 2024 contaba con apenas 200 MW de almacenamiento, pero la publicación del Decreto Supremo 70, que habilitó el reconocimiento de potencia de las baterías, aceleró las inversiones hasta alcanzar los 3700 MW presentados por Aurora en octubre de 2026.
El mecanismo permitió acreditar hasta el 100% de la potencia de determinados sistemas, dependiendo de su duración, y abrió una fuente adicional de ingresos para financiar instalaciones de gran escala. Su incorporación también contribuyó a disminuir vertimientos renovables, desplazar centrales térmicas y suministrar reservas mediante servicios complementarios, consolidando a Chile como uno de los mercados latinoamericanos más avanzados en esta tecnología.
No obstante, el reconocimiento de potencia no resolvió cómo valorar la electricidad almacenada. Actualmente, el esquema utilizado toma como referencia el costo promedio de carga, una metodología que puede asignar un valor nulo a la energía adquirida durante las horas solares, independientemente del ahorro que posteriormente genere su utilización.
¿Qué sucede cuando una batería conserva electricidad barata para sustituir generación más costosa varias horas después? El debate gira precisamente alrededor de ese beneficio económico y de cómo incorporarlo en las decisiones de despacho.
Seguir leyendo
"Chile valora la energía almacenada según su costo promedio de carga. Si una batería carga a precio cero durante el día, ese mismo valor se le asigna a la energía, aunque posteriormente desplace generación más cara", explicó Corvalán.
En este contexto, el Decreto Supremo 32 abrió el camino para incorporar el costo de oportunidad de los recursos gestionables en la programación eléctrica. Aurora examinó seis metodologías, desde el esquema vigente hasta diferentes propuestas basadas en la denominada variable dual, que estima cuánto ahorraría el sistema por disponer de una unidad adicional de energía almacenada.
Entre las alternativas figuran mecanismos con ajustes de desempate, simplificaciones del cálculo y límites dentro de los cuales los operadores podrían decidir cuándo realizar sus ciclos de carga y descarga. Sin embargo, todas estas opciones mantienen un elemento común: pertenecen a un modelo de mercado basado en costos, donde la valoración depende principalmente de los parámetros utilizados por el Coordinador Eléctrico Nacional.
"El mercado de ofertas sigue siendo una alternativa inexplorada en Chile. Para los inversionistas, lo fundamental es que cualquier transición tenga reglas claras y definidas", señaló la representante de Aurora.
¿Un mercado de ofertas para evitar la canibalización del almacenamiento?
La sexta metodología analizada contempla que los operadores de baterías puedan presentar ofertas de precio, mientras el Coordinador mantiene un valor de referencia obtenido mediante sus propios modelos. Esta combinación permitiría incorporar variables comerciales adicionales, como los contratos de suministro y los atributos energéticos, que actualmente no quedan plenamente reflejados en los cálculos de oportunidad.
La comparación de Aurora mostró que las alternativas basadas en costos consiguen elevar la valoración respecto del mecanismo vigente, aunque sus resultados permanecen relativamente próximos. ¿Por qué? Porque las baterías tienden a fijar precios cuando existe abundante capacidad disponible, reduciendo así su propio costo de oportunidad. El modelo de ofertas, en cambio, presentó una mayor diferenciación económica dentro de los escenarios examinados.
Para ilustrar esta posibilidad, Corvalán recurrió a mercados estadounidenses como Texas y PJM, donde las señales de escasez adquieren una relevancia considerable y pueden traducirse en precios de varios miles de dólares por MWh durante situaciones excepcionales. Estas experiencias muestran un enfoque diferente al chileno, aunque su eventual adaptación exigiría considerar las particularidades de un sistema que mantiene el despacho centralizado basado en costos.
"Chile es posiblemente uno de los pocos sistemas con una capacidad de almacenamiento tan elevada que todavía mantiene un mercado basado en costos", observó la especialista.
La discusión tendrá un horizonte regulatorio concreto. Según el calendario expuesto por Aurora, la consulta pública comenzaría en mayo de 2027 y el Coordinador dispondría hasta junio de 2028 para implementar la nueva metodología. Para los inversionistas, la previsibilidad de esta transición será fundamental, especialmente ante la creciente competencia entre proyectos y la evolución de los ingresos procedentes del mercado energético.
"El costo de oportunidad no es simplemente un parámetro técnico: determina cómo las baterías participan en la formación de precios, ingresan en el orden de mérito y reciben su remuneración", remarcó Corvalán.
La definición será decisiva para una industria que ya demostró su capacidad de atraer capital y transformar el despacho eléctrico, pero que ahora enfrenta el desafío de sostener su modelo comercial en un escenario de mayor penetración tecnológica y menores diferenciales horarios.
"Chile estableció una señal clara de potencia que permitió desarrollar las baterías. Ahora que están operando, necesitamos una señal igualmente clara para la energía", concluyó.
 Por Ailén Pedrotti
 Por Emilia Lardizabal

 Por Florencia Guglielmetti
 Por Energía Estratégica