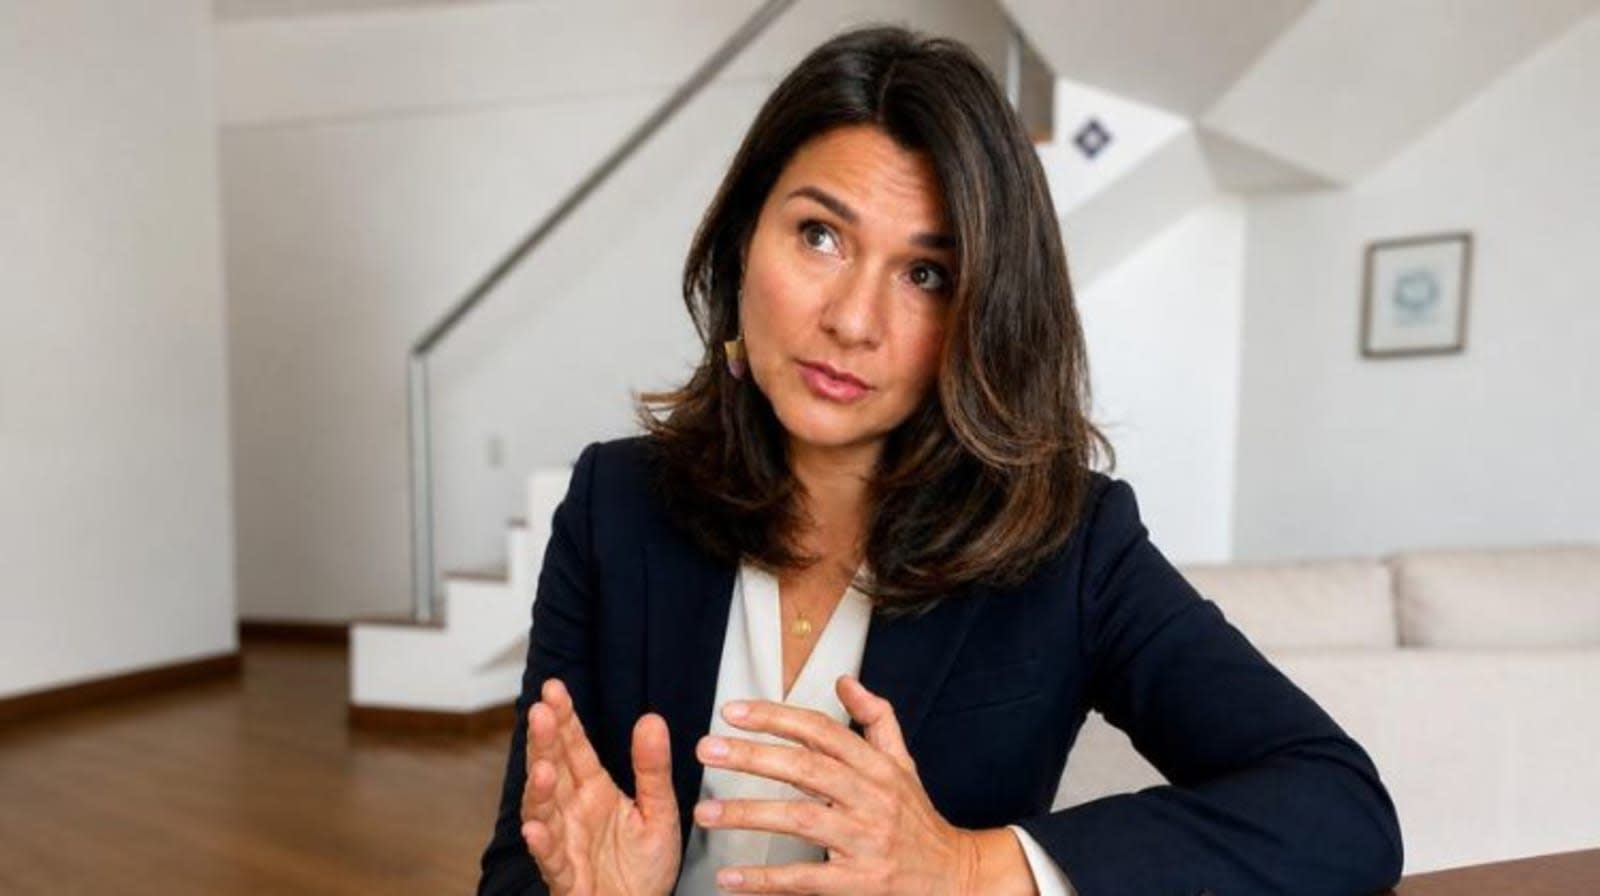
El mercado eléctrico de Perú podría tener que esperar hasta finales de 2027 para las licitaciones renovables, incluso si el Ministerio de Energía y Minas (MINEM) cumple su compromiso de aprobar los reglamentos pendientes antes de diciembre de este año.
Así lo estima Raquel Carrero, especialista en energías renovables, quien cuestiona el contenido de las propuestas regulatorias y advierte que las disposiciones planteadas no garantizan condiciones para financiar nuevas centrales de generación.
“Es bueno que el ministro haya puesto una fecha, pero lo importante es el contenido y lo que hemos visto hasta hoy, en mi opinión, no traerá buenas señales para nuevas inversiones en centrales de generación”, manifestó Carrero en diálogo con Energía Estratégica.
La advertencia surge mientras el Gobierno peruano avanza con la reglamentación de la Ley N.º 32249, que modifica la Ley N.º 28832, para transformar los mecanismos de contratación eléctrica mediante compras diferenciadas de energía y potencia, bloques horarios y contratos de largo plazo.

El proyecto contempla acuerdos de suministro de 10 a 15 años, destinados a dar previsibilidad a los participantes del mercado. Sin embargo, el debate se concentra en si el diseño será exclusivamente para nuevas centrales o las mismas competirán con plantas ya existentes.
“La compra de energía a largo plazo para el mercado regulado es un mecanismo diseñado para incentivar la construcción de nuevas centrales de generación, pero el ministerio no lo está reglamentando para que cumpla ese objetivo”, cuestionó la ejecutiva.
En ese sentido, la especialista sostiene que los contratos deben convertirse en instrumentos efectivos para respaldar el financiamiento, con plazos acordes a los ciclos de inversión, competencia transparente y una distribución adecuada de los riesgos.
La preocupación también alcanza al reglamento de servicios complementarios, cuyo diseño debería permitir que distintas tecnologías compitan para ofrecer regulación de frecuencia, reservas y otras prestaciones necesarias para la estabilidad del sistema.
Carrero considera que las propuestas actuales no desarrollan suficientemente aspectos esenciales y dejan decisiones relevantes sujetas a procedimientos posteriores, lo que dificulta anticipar las condiciones de participación.
“La seguridad jurídica no depende solamente de publicar normas, sino de que estas sean completas, previsibles y suficientemente estables para incentivar inversión de largo plazo”, subrayó.
¿Por qué las licitaciones podrían concretarse recién a finales de 2027?
Aunque el MINEM apunta a completar la reglamentación antes de finalizar 2026, la publicación de las normas no implicaría una convocatoria inmediata.
Carrero explica que posteriormente deberán adecuarse los procedimientos del Organismo Supervisor de la Inversión en Energía y Minería (Osinergmin), definirse las bases de los concursos y establecerse los requerimientos de contratación de las distribuidoras.
Estos procesos administrativos y técnicos demandarían varios meses antes de habilitar las primeras adjudicaciones.
A ello se suma un condicionante comercial: la disponibilidad real de demanda para contratar nueva generación.
Durante años, las empresas distribuidoras cubrieron parte de sus necesidades mediante acuerdos bilaterales, en lugar de convocar licitaciones. Por lo tanto, será necesario determinar qué volúmenes de suministro pueden comprometerse en los futuros procesos.
Bajo estas condiciones, Carrero estima que las convocatorias “podría darse a a finales del 2027”, una proyección que evidencia la distancia entre la aprobación normativa y la efectiva apertura del mercado a nuevas inversiones.
Sin embargo, para la especialista, el desafío no pasa exclusivamente por acelerar los procesos, sino por garantizar que la contratación impulse infraestructura adicional y permita competir a las distintas tecnologías.
Nuevas centrales frente a generación existente: el punto crítico del reglamento
Uno de los principales cuestionamientos de Carrero se concentra en la posibilidad de que centrales actualmente operativas compitan contra proyectos nuevos en las licitaciones de largo plazo, sin distinguir sus condiciones de inversión.
La especialista advierte que las instalaciones existentes no enfrentan riesgos de desarrollo y podrían haber recuperado una parte considerable de su capital, mientras que los nuevos emprendimientos deben conseguir financiamiento, permisos y construir infraestructura antes de comenzar a generar ingresos.
Por eso, rechaza que ambos tipos de proyectos compitan por los mismos contratos cuando el objetivo de la convocatoria sea incorporar capacidad adicional.
“Es probablemente uno de los aspectos más importantes que debería corregirse porque la Ley 32249 busca asegurar el abastecimiento eficiente, confiable y competitivo del sistema eléctrico”, sostiene al ser consultada sobre la participación conjunta de centrales nuevas y operativas.
Esto no implica excluir del mercado a las instalaciones existentes, sino diferenciar los objetivos de contratación: reservar los procesos destinados a expandir el parque generador para nuevas inversiones y permitir que los activos operativos atiendan necesidades de corto y mediano plazo.
Seguir leyendo
Esta postura también encuentra respaldo entre desarrolladores del mercado peruano. Guillermo Grande, CEO de EDF Perú, asegura durante Future Energy Summit Perú 2026: “Se necesita que las licitaciones de largo plazo sean solamente para proyectos nuevos”.
El ejecutivo plantea que las centrales operativas participen en convocatorias de menor duración. En paralelo, EDF Perú solicita estudios de preoperatividad, certificación ambiental y avances concesionales, mientras que Ignis Energy Perú propone priorizar infraestructura nueva para asegurar su bancabilidad.
Por su parte, ENGIE solicita criterios objetivos de calificación y la posibilidad de admitir desarrollos que cuenten con autorización o concesión. Sin embargo, la compañía, junto con Kallpa y Statkraft, también defiende la participación de centrales existentes en los procesos competitivos.
Otro aspecto cuestionado por Carrero es la implementación de los bloques horarios, una de las herramientas centrales de la reforma para separar la contratación de energía y potencia e incorporar nuevas tecnologías.
La especialista considera que los borradores todavía muestran resistencia a modificar el esquema vigente y advierte que la contratación no debería reproducir las condiciones que la reforma busca superar.
“Claramente hay una resistencia al cambio, que es natural, pero que no debería ser una justificación para no hacer los cambios”, señala.
Asimismo, plantea revisar el tratamiento de la potencia variable correspondiente a contratos anteriores. Según explica, el reglamento propuesto pretende considerarla fija, una decisión que requiere verificar que se respeten las condiciones originales sin ampliar los derechos económicos de los suministradores.
Esa interpretación podría modificar la cantidad de demanda disponible para nuevos participantes, condicionando las oportunidades de contratación.
También cuestiona la excepción que permitiría a las distribuidoras contratar su propia generación sin licitación hasta la publicación del reglamento de generación distribuida, una disposición pendiente desde hace más de una década.
Para Carrero, una medida transitoria debería tener un vencimiento verificable y no quedar subordinada a la aprobación de otra normativa sin fecha cierta.
Hidroeléctricas bajo cuestionamiento y proyectos que buscan financiamiento
La discusión regulatoria se extiende a la apuesta del Gobierno peruano por reactivar las licitaciones hidroeléctricas, una estrategia que Carrero cuestiona frente a la competitividad de las tecnologías solares y eólicas.
El MINEM analiza mecanismos de contratación con tarifas garantizadas y contratos de hasta 20 años para incentivar nuevas centrales hidroeléctricas, ante las necesidades de capacidad del sistema.
La iniciativa adquiere relevancia frente a las proyecciones recogidas en el Plan de Transmisión 2027-2036, que anticipan un posible déficit de reserva eficiente de 150 MW en 2027, 500 MW en 2028 y 800 MW en 2029, si no se incorpora suficiente generación.
Sin embargo, Carrero sostiene que las hidroeléctricas enfrentan dificultades para competir en precios y costos de inversión frente a las alternativas renovables no convencionales. Además, advierte que estos proyectos pueden demandar hasta ocho años de construcción y enfrentar conflictos sociales vinculados con el uso del agua.
La especialista considera necesario justificar por qué se priorizarían procesos exclusivos para esta tecnología, en lugar de habilitar licitaciones abiertas que también permitan competir a proyectos renovables con baterías.
Asimismo, propone revisar los beneficios regulatorios de las hidroeléctricas, incluido el factor de descuento incorporado cuando las fuentes renovables no convencionales tenían un menor desarrollo tecnológico.
El debate también alcanza la competitividad de Perú para atraer capital, en un escenario donde la incertidumbre regulatoria estaría llevando a los desarrolladores a priorizar otros mercados de América Latina.
“Lo cierto es que hay varias empresas que estuvieron interesadas y han decidido concentrar sus prospectos en otros países, poque Perú continúa discutiendo cómo reglamentar su mercado eléctrico, mientras tanto otros países de la región han avanzado no solo en la contratación de energías renovables, sino también almacenamiento y mecanismos de flexibilidad. Estamos rezagados”, advierte Carrero.
La magnitud de la cartera renovable contrasta con las previsiones de incorporación de capacidad. Según cifras compartidas por César Butrón, presidente del directorio del Comité de Operación Económica del Sistema Interconectado Nacional (COES), Perú registra 29.000 MW renovables en tramitación ambiental, de los cuales 5.831 MW cuentan con concesión definitiva.
Sin embargo, el escenario de ejecución del organismo hacia 2030 contempla aproximadamente entre 3.000 y 3.500 MW de nueva capacidad, una diferencia que evidencia la necesidad de distinguir entre proyectos en desarrollo y aquellos con perspectivas concretas de materialización.
En este contexto, Carrero sostiene que la existencia de una amplia cartera solar y eólica no garantiza nuevas inversiones, ya que resulta fundamental identificar los desarrollos que efectivamente pueden acceder a financiamiento y comenzar su construcción.
También identifica restricciones de abastecimiento en el norte del país y en regiones como Loreto, donde la dependencia de generación diésel encarece el suministro y limita las posibilidades de expansión industrial.
“El 2027 debería ser el año en que Perú pase de los anuncios dispersos a la creación real de condiciones concretas que atraigan nueva inversión”, concluyó Carrero.
 Por Emilia Lardizabal
 Por Energía Estratégica
 Por Matías Medinilla