


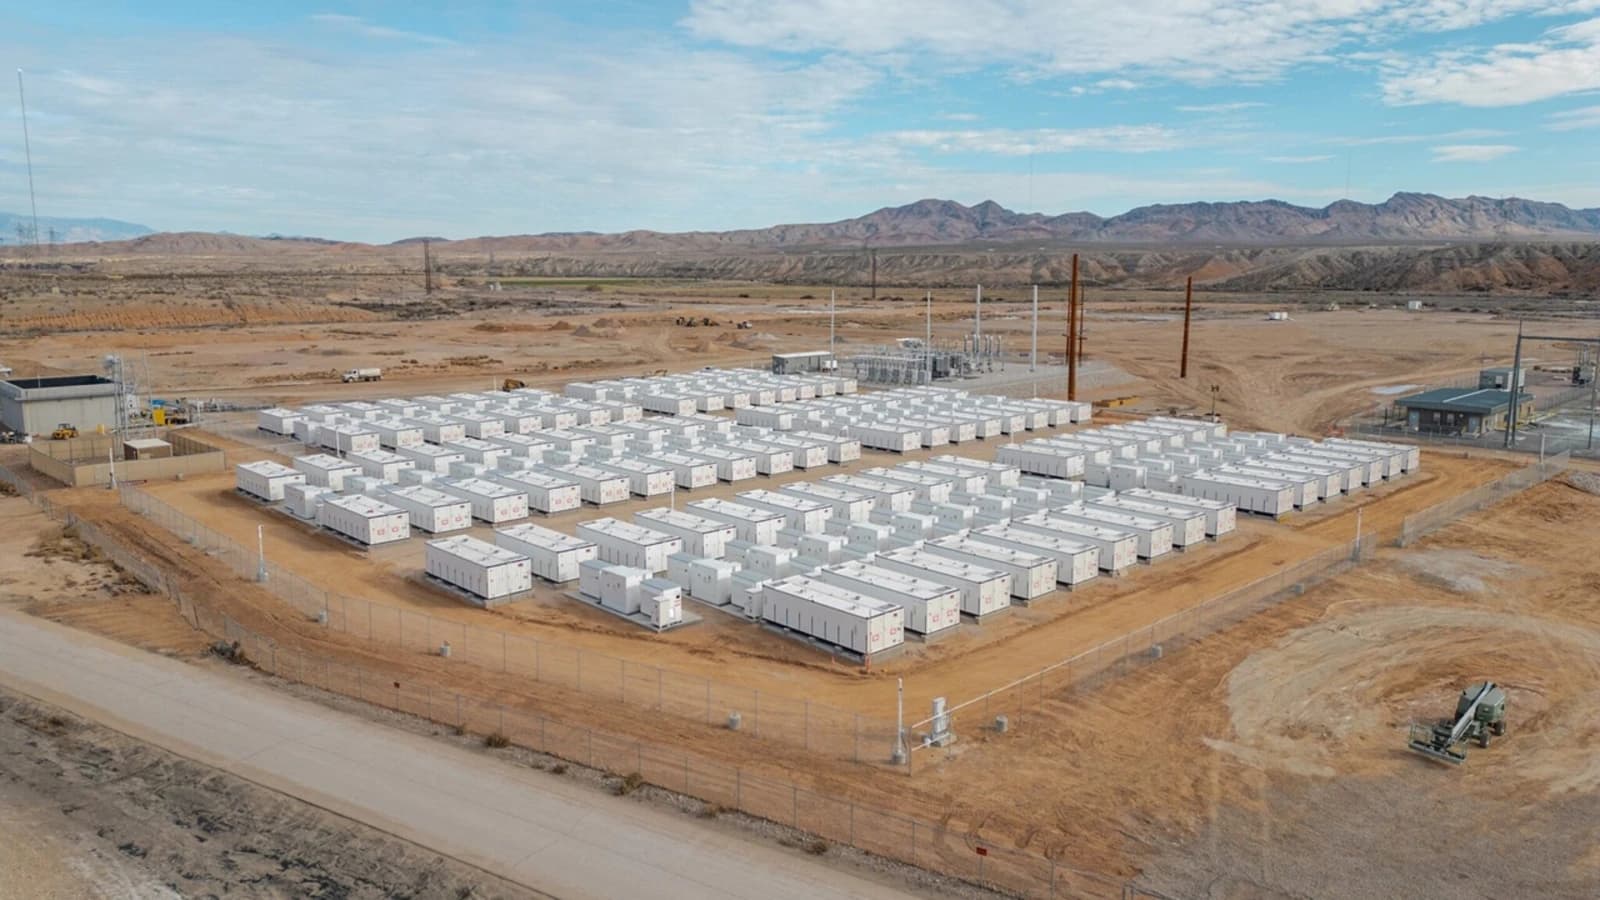
El mercado energético estadounidense inició 2026 con cifras sin precedentes en almacenamiento. Durante el primer trimestre del año, el sector sumó 9,7 GWh de nueva capacidad, el mejor desempeño histórico para este período y un crecimiento interanual del 32%, según el informe U.S. Energy Storage Market Outlook Q2 2026, elaborado por la Asociación de Industrias de Energía Solar (SEIA) y Benchmark Mineral Intelligence.
El crecimiento estuvo liderado por instalaciones a gran escala, que concentraron 7,8 GWh del total incorporado, consolidándose como el principal motor del negocio en medio de un contexto marcado por incertidumbre regulatoria, mayores costos comerciales y demoras en permisos para nuevos proyectos energéticos.
Detrás de este salto aparece un factor estructural que redefine la demanda eléctrica del país: la expansión acelerada de la infraestructura digital. El crecimiento de los centros de procesamiento de datos —impulsado por inteligencia artificial, servicios en la nube y plataformas tecnológicas— está obligando a replantear estrategias de abastecimiento energético.
Gigantes como Google y Meta ya avanzan con esquemas que combinan distintas tecnologías para garantizar suministro confiable y libre de emisiones. Además de baterías de litio-ferrofosfato (LFP) para gestionar picos de demanda, algunas compañías están apostando por sistemas de almacenamiento de ultra larga duración (LDES) y arquitecturas híbridas con sistemas UPS de alta potencia para responder a fluctuaciones internas de carga.

El fenómeno también comienza a transformar el mapa geográfico del negocio. El 71% de los sistemas utility-scale instalados durante el trimestre se desarrollaron en estados que respaldaron a Donald Trump. Texas, Arizona y California continúan liderando el despliegue, mientras Georgia, Iowa y Mississippi emergen como nuevos focos de expansión.
No todos los segmentos acompañaron esta tendencia. El almacenamiento detrás del medidor (behind-the-meter) retrocedió hasta 1,91 GWh, afectado principalmente por el desplome del mercado residencial. Las instalaciones en hogares alcanzaron apenas 515 MWh, una caída del 35% frente al trimestre previo y del 28% respecto al mismo período de 2025, tras el vencimiento del crédito fiscal residencial 25D.
Los analistas anticipan que esta contracción persistirá en el corto plazo mientras el mercado absorbe la eliminación de incentivos. Sin embargo, sostienen que el aumento de los costos eléctricos podría devolver atractivo económico a las soluciones domésticas en los próximos años. Para 2026, proyectan 2.024 MWh en instalaciones residenciales, lo que implicaría una baja interanual del 37%.
En el segmento comercial e industrial, el desempeño también mostró cierta moderación, con 648 MWh instalados, por debajo de los 785 MWh del cuarto trimestre de 2025. Aun así, la cifra supera ampliamente los 419 MWh registrados un año atrás.
La expansión del negocio también empieza a modificar la cadena industrial. Fabricantes tradicionalmente vinculados al sector automotor, como Ford y Ultium Cells, están redirigiendo parte de su capacidad productiva hacia soluciones estacionarias, mientras las proyecciones indican que la manufactura doméstica de celdas podría superar los 120 GWh si todos los proyectos previstos se concretan.
En paralelo, el frente regulatorio continúa generando ruido. El incremento de aranceles a sistemas y celdas importadas bajo la Sección 301, junto con nuevas investigaciones comerciales y restricciones a actores extranjeros, agrega presión sobre costos y cadenas de suministro.
Pese a ese escenario, la expectativa del mercado sigue siendo expansiva. El informe prevé que la capacidad acumulada de almacenamiento energético en Estados Unidos alcance 613 GWh hacia 2030, con instalaciones anuales superiores a los 110 GWh para el cierre de la década.