


México ingresa en una nueva etapa de expansión fotovoltaica, marcada por el regreso de los proyectos de gran escala, la consolidación del segmento comercial e industrial y una creciente demanda de soluciones híbridas que incorporan almacenamiento.
La nueva ola también elevará las exigencias para los fabricantes. Los desarrolladores ya no buscan únicamente módulos de mayor potencia, sino propuestas capaces de reducir el CAPEX y el OPEX, optimizar el transporte, aportar herramientas fiables de simulación y garantizar acompañamiento técnico durante toda la vida del activo.
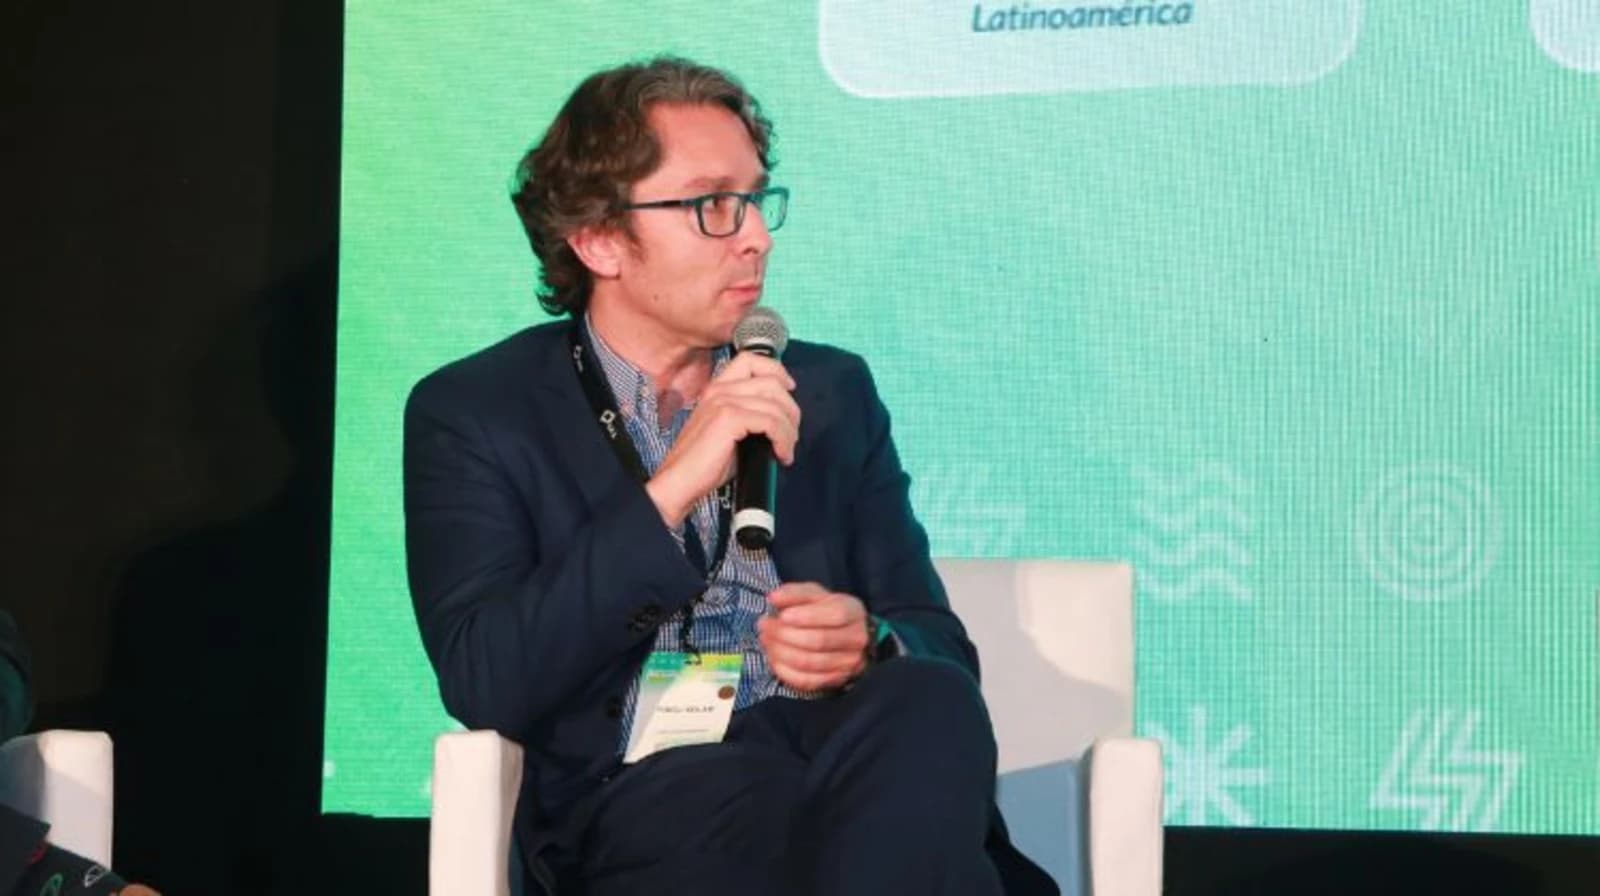
“Creemos que hay una gran oportunidad en México”, manifestó Luis Contreras, Managing Director de Latinoamérica e Iberia de Yingli Solar, en una entrevista exclusiva durante el Future Energy Summit (FES) México 2026.
Mire la entrevista completa: https://www.youtube.com/watch?v=T9olwaIZ0JQ

El directivo identifica dos grandes motores de demanda. Por un lado, el desarrollo de centrales utility que podrían alcanzar entre 200 MW y 400 MW. Por otro, el avance de instalaciones comerciales e industriales, cuyo crecimiento podría extenderse durante un periodo más prolongado.
“El crecimiento creemos que pasa por la hibridación y el almacenamiento, y también hay una gran oportunidad en comercial e industrial”, sostuvo Contreras.
Más de 13 GW operativos y otra cartera de gran escala en camino
La perspectiva del fabricante coincide con una reactivación concreta de la actividad solar mexicana. El país ya cuenta con alrededor de 13 GW de capacidad fotovoltaica instalada, mientras las nuevas adjudicaciones y convocatorias configuran una cartera que podría transformar el mercado durante los próximos años.
La primera convocatoria dirigida a inversión privada asignó 901 MW solares. A esa cifra se sumaron 6710 MW fotovoltaicos dentro de la primera ronda del esquema mixto impulsado junto con la Comisión Federal de Electricidad (CFE).
En total, ese proceso seleccionó 37 proyectos renovables por 7411 MW, tras recibir más de 200 propuestas que reunían cerca de 38 GW en evaluación. El volumen presentado expone el interés de los desarrolladores, pero también anticipa una competencia creciente por permisos, financiación, equipos y capacidad de ejecución.
Además, la Secretaría de Energía prevé completar la asignación de otros 4595 MW fotovoltaicos y termosolares dentro de las convocatorias todavía vigentes. Al considerar los 901 MW privados, los 6.710 MW solares del esquema mixto y la potencia pendiente, México supera los 12 GW solares adjudicados o en carrera con horizonte hacia 2029.
Este escenario explica por qué los fabricantes se preparan para atender centrales de dimensiones que durante los últimos años no aparecían con la misma frecuencia en el mercado mexicano.
“Estamos viendo proyectos por encima de los 200 MW y hasta 400 MW en utility”, precisó el ejecutivo de Yingli Solar.
El segmento comercial e industrial presenta una dinámica diferente. A diferencia de las grandes plantas, cuyo desarrollo depende de convocatorias, permisos, capacidad de transmisión y cierres financieros complejos, el autoconsumo puede avanzar mediante decisiones descentralizadas de empresas que buscan reducir sus costes eléctricos.
México cerró 2025 con 5.189,71 MW de generación distribuida acumulada y más de 600.000 instalaciones interconectadas. Solo durante ese año incorporó cerca de 990 MW, mientras más del 99,5% de la potencia bajo este esquema correspondió a tecnología fotovoltaica.
Para Contreras, esta característica ofrece una oportunidad de mayor continuidad para toda la cadena de valor.
“Cuando hablamos de autoconsumo e instalaciones industriales hay un mercado que puede ir a más largo plazo”, destacó el directivo.
Módulos de mayor potencia y soluciones adaptadas a cada proyecto
La coexistencia entre megaproyectos y sistemas sobre cubiertas modificará la demanda de producto. En el mercado utility, los clientes priorizan módulos de grandes dimensiones y elevada potencia, debido a su capacidad para reducir la cantidad de unidades, estructuras, conexiones y horas de trabajo necesarias.
Esta optimización puede trasladarse tanto al coste inicial de construcción como a los gastos operativos durante la vida de la planta. Sin embargo, las necesidades cambian cuando los equipos se instalan sobre cubiertas industriales. El peso, las dimensiones, la manipulación y las condiciones de trabajo limitan el tamaño de los módulos que pueden utilizarse.
Seguir leyendo
“Para el comercial e industrial, parecido en cuanto a tamaño de productos, pero por limitaciones en cuanto a trabajo, sobre todo cuando nos vamos a cubiertas, autoconsumos en cubiertas y demás, un panel que va al 665 W o un panel de 600 W sería el más demandado para nosotros”, explicó Contreras.
La escala de la nueva cartera exigirá mejorar la planificación logística, el aprovechamiento de contenedores, el transporte terrestre, la disponibilidad de producto y la coordinación con los cronogramas de construcción.
Yingli Solar también prevé reforzar las herramientas utilizadas para estimar el desempeño de los activos. El objetivo es que las simulaciones presentadas durante el desarrollo se aproximen al comportamiento efectivo de la central una vez que entre en operación.
“Básicamente nos preparamos entendiendo, escuchando al cliente, la capacidad de producción, el avance tecnológico, la mejora en costes”, enumeró Contreras.
A ello se suma el acompañamiento antes, durante y después de la construcción. El fabricante busca intervenir desde la selección tecnológica y el diseño preliminar hasta la atención de posibles incidencias y garantías.
El directivo resume la estrategia en la necesidad de “acompañar a los clientes no solamente en las fases previas del proyecto, sino durante la construcción y a su servicio en los momentos de garantía”.
Bancabilidad, transmisión y almacenamiento: los filtros de la cartera
Para transformar los megavatios anunciados en centrales construidas será necesario asegurar contratos sólidos, permisos, infraestructura de conexión, proveedores solventes y condiciones financieras compatibles con la escala de las inversiones.
En este punto, Contreras identifica la bancabilidad como uno de los principales filtros de la nueva ola solar. “La bancabilidad es algo crítico en el mercado. Para que los proyectos sean bancables se tiene que dar que esta regulación sea sostenible, estable en el tiempo”, advirtió el ejecutivo.
La estabilidad de las reglas será determinante para que bancos, fondos e inversionistas puedan evaluar los ingresos esperados, los riesgos regulatorios y la capacidad de repago de cada activo. La industria necesitará previsibilidad durante periodos que pueden extenderse por dos décadas o más.
La red eléctrica representa otro componente central. Una cartera superior a 12 GW requerirá capacidad física para evacuar la generación, gestionar la variabilidad y trasladar la electricidad hacia los principales centros de consumo.
Mire la entrevista completa: https://www.youtube.com/watch?v=T9olwaIZ0JQ
El fabricante considera necesario construir nueva infraestructura de transmisión o adaptar la existente. Sin estas intervenciones, algunos proyectos podrían encontrar restricciones de interconexión, demoras en sus fechas de operación o limitaciones para entregar toda la producción prevista.
El almacenamiento aparece como parte estructural de la solución. Las nuevas convocatorias mexicanas exigen que los proyectos incorporen baterías equivalentes al 30% de la capacidad de la central, con tres horas de duración, y prevén entradas en operación entre 2027 y el primer semestre de 2030.
Esta obligación modifica el diseño técnico y financiero de los desarrollos. Para Contreras, México tiene la posibilidad de aprovechar la experiencia acumulada en otros mercados y evitar problemas derivados de una expansión renovable que no haya sido acompañada por transmisión, flexibilidad y reglas estables.
La calidad tecnológica y constructiva será otra condición para consolidar el nuevo ciclo. La presión por reducir costes no debería trasladarse a equipos, ingeniería o procesos de montaje que comprometan el desempeño futuro.
“Calidad no solamente a nivel técnico en los proyectos, sino en la ejecución”, remarcó Contreras.
Por eso, el nuevo mercado demandará fabricantes capaces de demostrar solvencia financiera, trazabilidad, certificaciones, servicio posventa y capacidad para responder ante proyectos de distintas escalas.
Los megaproyectos de hasta 400 MW ofrecen una oportunidad inmediata para los fabricantes. Al mismo tiempo, el crecimiento del segmento comercial e industrial puede sostener una demanda más distribuida y continua.
En ambos mercados, la tendencia es clara: los clientes exigirán más potencia, menores costes, logística optimizada, simulaciones fiables y respaldo técnico de largo plazo. La capacidad de responder a esas condiciones determinará qué proveedores ocuparán un lugar central en la próxima expansión fotovoltaica de México.