


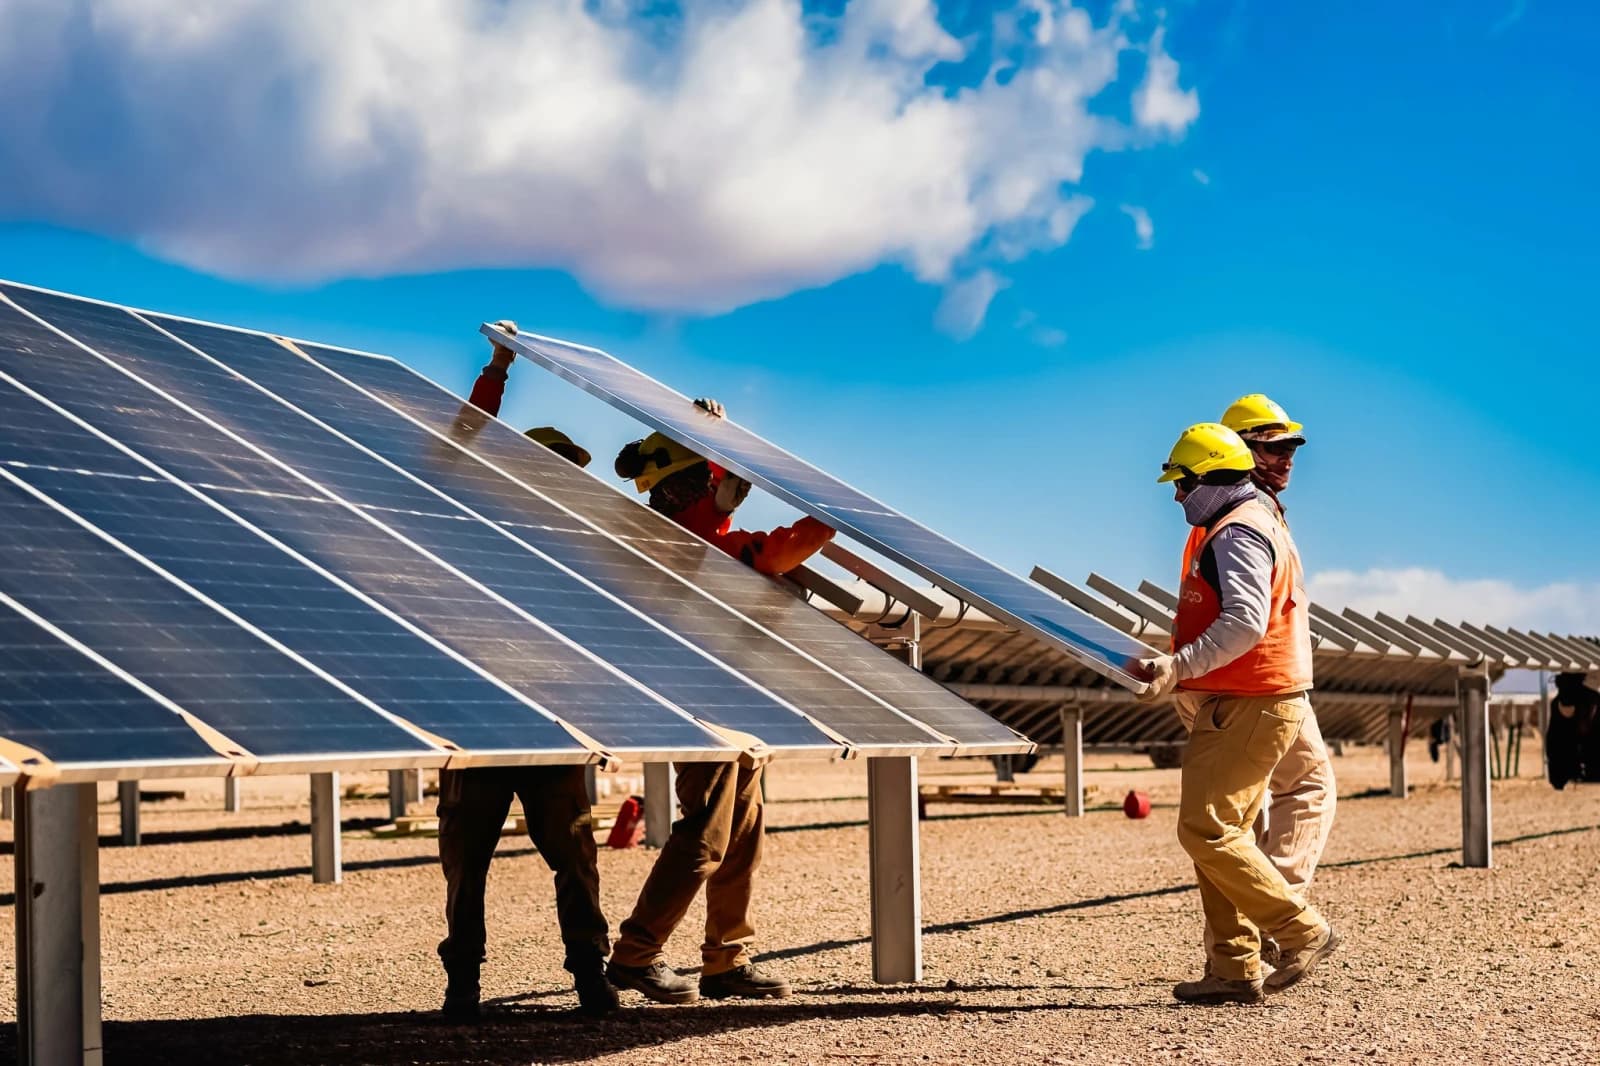
La Secretaría de Energía de Argentina publicó una nueva normativa que acelera la liberalización del Mercado a Término (MAT) y habilita una mayor participación de centrales térmicas e hidroeléctricas existentes.
La medida, oficializada a través de la Resolución 293/2026, plantea un desafío para las energías renovables, que deberán competir por contratos con instalaciones cuyas inversiones iniciales podrían encontrarse amortizadas.
El esquema eleva los límites de contratación del 20% al 60% desde abril de 2027, al 80% en abril de 2028 y elimina las restricciones porcentuales en enero de 2029, un año antes de lo previsto. Esto incrementará la oferta convencional disponible para los Grandes Usuarios y podría modificar los precios de los contratos de suministro eléctrico.
“Aunque esta posibilidad de contractualización, no sé si va a estar tan bueno para renovable, porque será muy difícil competir con tecnología amortizada. Incluso imagino que no debe haber caído bien esta resolución, como tampoco cayó bien la Res. SE 400/2025 que se lanzó el año pasado”, advirtieron fuentes del sector en diálogo con Energía Estratégica.

“El problema no es competir contra otras tecnologías, sino que esas otras ya estarían amortizadas, a pesar que deban gestionar su combustible, considerando que generalmente renovables se deben construir desde cero”, agregaron.
La normativa argumenta que “mantener restricciones cuantitativas significativas sobre una parte de la generación susceptible de contratar reduce la profundidad y liquidez potencial del Mercado a Término”. Sin embargo, la mayor competencia también podría dificultar el cierre de acuerdos de compraventa de energía a largo plazo (PPA) para nuevos desarrollos renovables.
En el Mercado a Término de Energías Renovables (MATER), las referencias de precios compartidas por fuentes sectoriales rondan los USD 60 - 70 dólares por megavatio hora. Pero la incorporación de centrales convencionales amortizadas podría generar ofertas inferiores, aunque todavía no existen operaciones confirmadas que permitan determinar su impacto efectivo.
Para los compradores, la ampliación de alternativas podría traducirse en mejores condiciones contractuales y menor exposición al mercado spot, cuyos precios han registrado niveles elevados. En cambio, los desarrolladores renovables enfrentarían mayores dificultades para asegurar los ingresos necesarios para financiar nuevas instalaciones.
Aunque el crecimiento de la demanda será determinante, ya que si el consumo permanece estable, los proyectos competirán por una cantidad limitada de contratos. Mientras que una expansión sostenida, por el contrario, exigiría incorporar generación adicional.
“En la medida que la demanda eléctrica no aumente, los proyectos amortizados tienen una ventaja competitiva grande. En tanto que en un escenario de mayor consumo, las tecnologías renovables podrían recuperar atractivo por sus plazos de construcción relativamente cortos”, analizaron desde el sector en conversación con este portal de noticias.
Asimismo, la reforma modifica disposiciones de la Resolución 400/2025 para centrales térmicas e hidroeléctricas incorporadas al mercado spot antes del 1° de enero de 2025. Ya que podrán contratar hasta el 100% de su producción mensual con distribuidoras para abastecer la Demanda Estacionalizada No Cubierta.
En cambio, los acuerdos con Grandes Usuarios Mayores (GUMA), Menores (GUME), Particulares (GUPA) y distribuidoras para sus Grandes Usuarios de Distribución (GUDI) estarán sujetos al cronograma progresivo de liberación.
Las hidroeléctricas spot no asignadas también podrán comercializar la totalidad de su generación con distribuidoras para esa demanda estacionalizada y sus GUDI. Los contratos con Grandes Usuarios del MEM mantendrán los topes escalonados hasta 2029.
“Esto abre un poco más, al fin y al cabo, las posibilidades de que el mercado a término en sí se profundice mucho más”, consideró otra de las fuentes consultadas.
Sin embargo, la apertura también expone otra diferencia entre tecnologías: la remuneración de potencia firme. Las instalaciones eólicas y solares sin almacenamiento no reciben un reconocimiento equivalente al de centrales despachables capaces de garantizar disponibilidad bajo determinadas condiciones.
Esta situación adquiere relevancia para las nuevas demandas industriales que requieren energía y respaldo. Los proyectos renovables podrían complementar su oferta con almacenamiento o contratos de potencia, aunque estas soluciones representan costos adicionales.
Ingreso mensual de Grandes Usuarios y nuevas oportunidades de contratación
La normativa también reemplaza las ventanas trimestrales por un procedimiento mensual de incorporación y cambio de categoría para GUMA y GUME, que comenzará a aplicarse el 1° de diciembre de 2026, con enero de 2027 como primer mes de aprobación.
Los GUDI que cumplan los requisitos podrán ingresar al Mercado Eléctrico Mayorista (MEM) como nuevos agentes.
Las solicitudes se presentarán ante la Compañía Administradora del Mercado Mayorista Eléctrico (CAMMESA), que contará con 10 días hábiles para verificar la documentación. Posteriormente, la Secretaría de Energía gestionará su publicación en el Boletín Oficial durante dos días hábiles, dentro de los tres días hábiles posteriores al informe favorable.
También se elimina la exigencia inicial de presentar una copia sellada de la notificación a la distribuidora y la aprobación tácita será reemplazada por una resolución expresa.
Ante oposiciones fundadas, intervendrá el Ente Nacional Regulador del Gas y la Electricidad (ENReGE), con un plazo de 20 días corridos para resolverlas. Los cambios de categoría requerirán, como regla general, una permanencia mínima de un año.
La Resolución 293/2026 deja así un escenario de mayor competencia contractual, pero con condiciones de inversión diferentes entre tecnologías. El crecimiento de la demanda, los costos de generación y la contratación de potencia definirán cuánto espacio conservarán los nuevos proyectos eólicos y solares en el mercado argentino.
