


Los 296,8 GW repartidos entre 6091 proyectos BESS registrados ante la Empresa de Pesquisa Energética (EPE) para las subastas de Brasil atravesarían una fuerte depuración antes de los procesos previstos para diciembre (2 y 4 de dicho mes)
“Creo que entre 30 - 50 GW será un valor factible de participación. Están todos los players que hay en Brasil, tanto en la parte de generación como en la parte de transmisión, entonces realmente hay empresas muy potentes y muy serias”, calculó José Manuel Perales, CEO de Grupo SIMM, durante Se tenía que decir y se dijo, el streaming que lleva adelante Energía Estratégica.
Mire el streaming completo: https://www.youtube.com/watch?v=z1pQH8jcfyg
El rango representa aproximadamente entre el 10% y el 17% de toda la potencia anotada inicialmente. Aunque el recorte responderá, entre otros factores, a la homologación de los desarrollos, la disponibilidad de potencia en cada subestación y el aporte de garantías.

La diferencia será todavía mayor respecto de las adjudicaciones, ya que el mercado estima contrataciones de 2 a 5 GW para proyectos BESS con cuatro horas de duración, por lo que representaría entre 8 y 20 GWh de capacidad de almacenamiento.
Con hasta 50 GW eventualmente habilitados frente a unos pocos GW de contratación, la relación entre oferta y capacidad requerida anticipa una elevada competencia. Además, el interés no se concentra únicamente entre desarrolladores especializados.
El contenido local será otra variable del proceso, de modo que ya hay movimientos concretos para instalar fabricación en el país o alianzas comerciales con empresas locales como WEG o Moura.
Incluso, el especialista estima que entre cinco y siete compañías ya confirmaron producción en Brasil, dando prioridad a la convocatoria con requisito mínimo nacional (se hará el 2 de diciembre), por aquella que no tendrá limitaciones (4/12).
El proceso encuentra además a Brasil con muy poco almacenamiento instalado, mientras EPCistas, fabricantes e integradores empiezan a posicionarse frente al volumen que podría activarse tras la definición regulatoria.
Grupo SIMM busca aprovechar su experiencia previa. Sus equipos de ingeniería y construcción ya trabajaron con esta tecnología y la compañía ejecutó un BESS de 240 MWh en seis meses.
“Somos de las pocas empresas que nuestra ingeniería ya ha trabajado con BESS, de nuestro área de construcción que ya ha trabajado con BESS, que hemos montado un BES de 240 MWh en seis meses. Es un know-how que podemos agregar y que muchos de nuestros clientes nos están reconociendo con esas cosas”, destacó Perales.
“Hoy en día, conforme a plazos solicitados en otros procesos, en 6 - 8 meses debemos tener BESS desde la firma del contrato”, advirtió aludiendo a que Grupo SIMM ya enfrenta esos tiempos en Argentina con proyectos de AlmaSADI y espera una dinámica similar con las futuras adjudicaciones brasileñas.
Brasil podría alcanzar entre 15 y 20 GW de BESS
Las licitaciones de diciembre serían sólo el comienzo de un despliegue considerablemente mayor, dada la necesidad para reducir vertimientos renovables (en 2025 rondó 20% de curtailment solar y eólico) y que desde el sector ya plantearon la sugerencia de mantener convocatorias anuales.
“Creo que los BESS, en 3 o 5 años estarán en 15 - 20 GW. No lo veo absurdo porque el mercado lo necesita, sino que es bastante factible. Aunque habrá que crear las reglas”, sostuvo el CEO de Grupo SIMM.
“Una vez que se definan las reglas aquí en Brasil de cómo va a funcionar el BESS, incluso que se pueda planificar o plantear varias subastas, las cifras de 20 GWh que tendría Chile a final de año, quedarían muy pequeñas respecto a lo que pudiera suceder con Brasil”, agregó.
El crecimiento de nuevas cargas también empieza a modificar el sistema. Los data centers aparecen como uno de los principales vectores, tanto por la infraestructura eléctrica necesaria para abastecerlos como por la demanda firme de generación.
Grupo SIMM trabaja en ambas puntas. Por un lado, desarrolla infraestructura de alimentación directa para centros de datos. Por otro, participa en la construcción de activos renovables destinados a suministrar esa demanda.
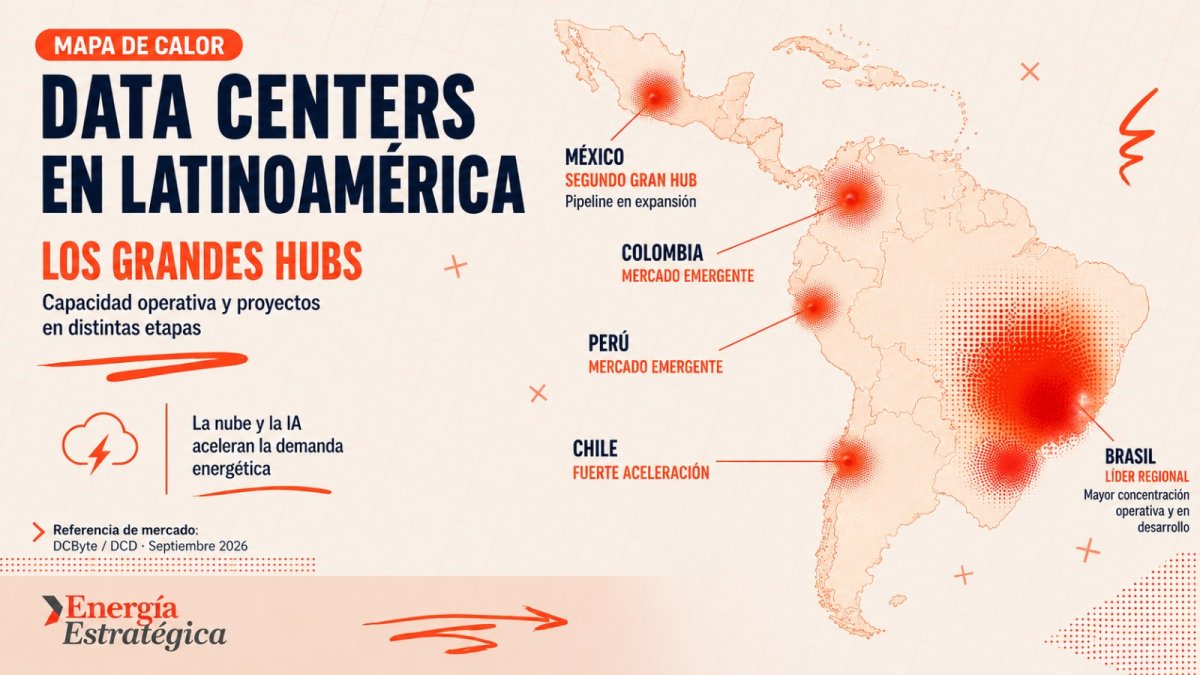
En Brasil, su principal cliente es Casa dos Ventos, para quien trabaja como EPCista en complejos eólicos y fotovoltaicos. Paralelamente, avanza sobre centros de datos de minería de 10 a 50 MW, en algunos casos instalados en el origen de la generación.
Ese esquema permite incorporar consumo constante e intensivo cerca de activos renovables y, al mismo tiempo, ofrecer una alternativa para mitigar parte de los problemas de curtailment.
“Los vectores de crecimiento y los nuevos agentes que están llegando al mercado de energía y al mercado eléctrico realmente están creando distorsiones en el mercado. Tiene que haber un nuevo modelo”, planteó Perales.
Para Grupo SIMM, tanto los BESS como los centros de datos de menor escala pueden capturar oportunidades puntuales dentro de esa transformación. La compañía entiende que los generadores deberán incorporar estas alternativas a medida que aumenten las restricciones y cambie la composición de la demanda.
El movimiento también encuentra a los EPCistas latinoamericanos compitiendo con actores europeos, estadounidenses y asiáticos. En particular, las compañías chinas ya no desembarcan únicamente como proveedoras de baterías, módulos fotovoltaicos o aerogeneradores, sino también con capacidades de ingeniería y construcción.
“Hoy en día, las empresas latinoamericanas, con origen y creación en Latinoamérica, tenemos una muy buena oportunidad de competir de igual a igual con las empresas de Europa o de Estados Unidos en EPC”, concluye Perales.
Asimismo, la capacidad de cumplir cronogramas será especialmente relevante. Los grandes parques eólicos que hace dos o tres años demandaban entre 24 y 26 meses ahora deben completarse en 12-14 meses-
Los cronogramas obligan incluso a superponer etapas. En determinados contratos, la ingeniería avanza directamente sobre campo y en simultáneo con el cliente, en lugar de completarse antes del inicio de la construcción.