


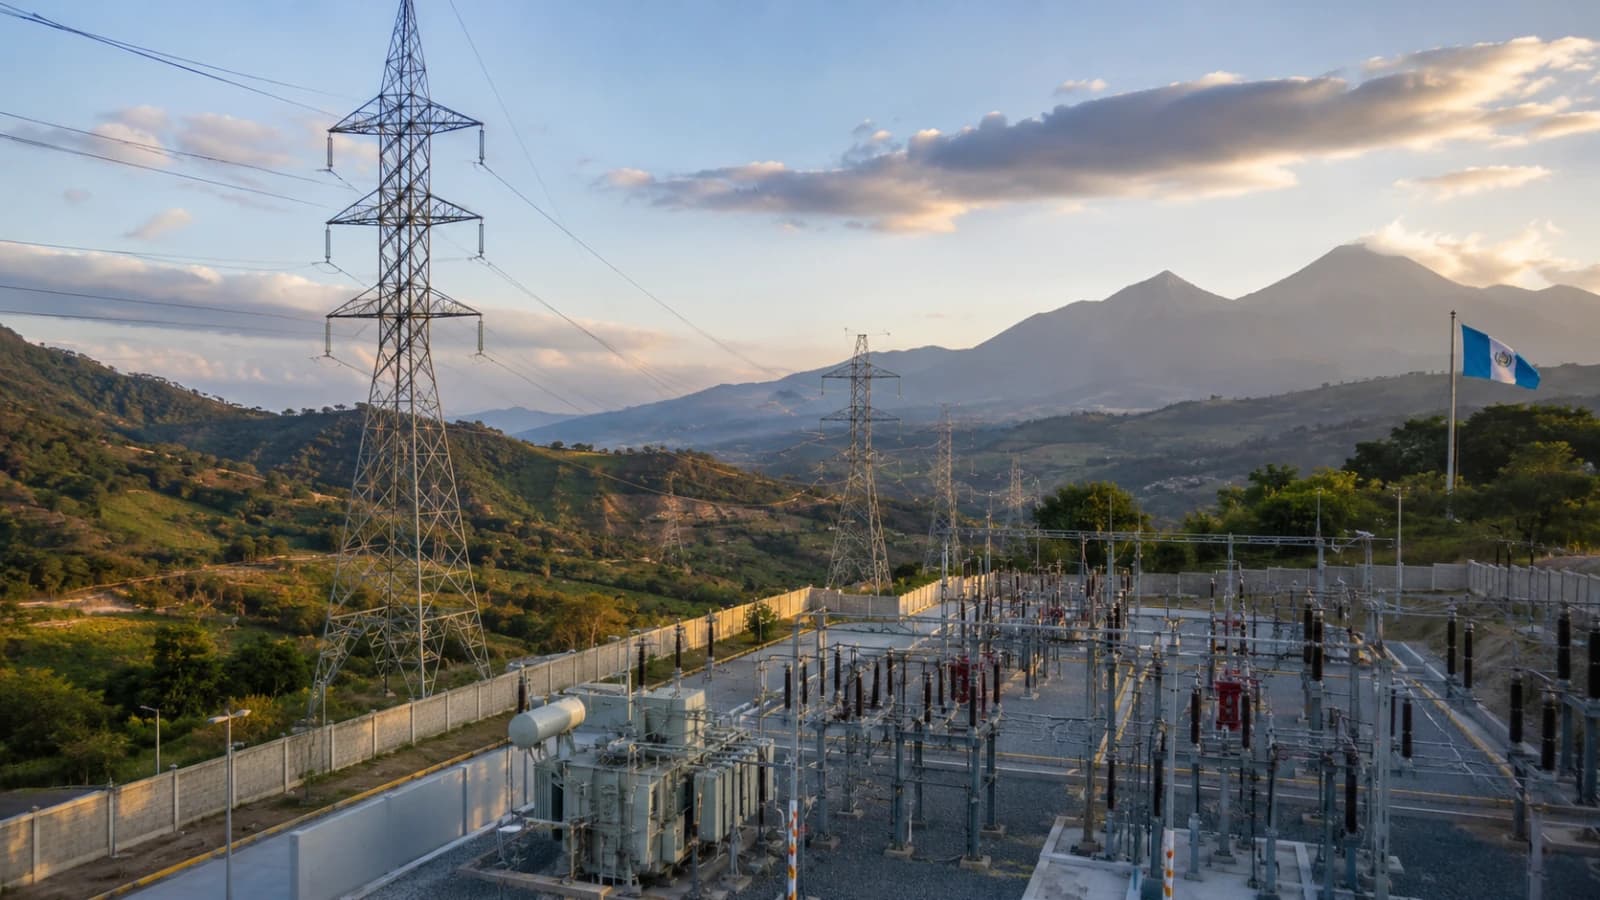
Guatemala construyó 454 kilómetros de líneas de transmisión durante los últimos cinco años, en una etapa atravesada por el crecimiento del consumo y la incorporación de nueva generación. Sin embargo, ese volumen representa apenas una fracción de la infraestructura que el sistema requeriría durante la próxima década y media.
Las estimaciones disponibles indican que el país necesitará cerca de 5000 kilómetros de nuevas líneas y alrededor de 200 subestaciones en 15 años, período en el cual la demanda podría duplicarse. Ese desafío equivale a sostener un ritmo aproximado de 330 kilómetros de red y más de 13 subestaciones por año.
Frente a ese objetivo, los 454 kilómetros ejecutados en cinco años representan un promedio cercano a 91 kilómetros anuales, por lo que Guatemala debería más que triplicar ese ritmo y mantenerlo durante un período prolongado para acompañar las necesidades proyectadas.


La escala del programa implica además atravesar al menos tres administraciones nacionales, cientos de municipios y múltiples comunidades, junto con procesos de permisos, servidumbres y acuerdos territoriales que pueden extender los cronogramas de ejecución.
A esa complejidad se suma la necesidad de movilizar capital privado dispuesto a asumir horizontes largos de inversión, en proyectos cuyos períodos entre adjudicación, permisos, construcción y entrada en operación pueden abarcar varios años.
El antecedente del Plan de Expansión del Sistema de Transporte 1 (PET-1) refleja parte de esas dificultades. El proceso fue adjudicado en 2010, contempló 783 kilómetros de líneas y 22 subestaciones, y 16 años después todavía mantiene problemas pendientes.
La próxima etapa de transmisión deberá desarrollarse, además, mientras Guatemala acelera la contratación de nueva generación y enfrenta una demanda creciente. La disponibilidad de red se convierte así en uno de los principales condicionantes para materializar la capacidad eléctrica prevista.
PET-3 deja paso a PET-4 con una red bajo mayor presión
La última etapa de expansión también dejó una señal de alerta para el mercado. La licitación PET-3 fracasó en 2025 por falta de respaldo técnico, lo que obligó a las autoridades a revisar el proceso y preparar un nuevo esquema para ampliar la infraestructura.
Durante noviembre de ese año se anticipó un relanzamiento de las iniciativas de transmisión y posteriormente tomó fuerza la preparación de PET-4, identificada como uno de los procesos prioritarios para acompañar el crecimiento del parque generador.
La urgencia aumentó después de la PEG-5, que adjudicó 1258 MW distribuidos en 57 proyectos. Aproximadamente el 73% de la capacidad correspondió a tecnologías renovables, con una presencia destacada de instalaciones solares híbridas con sistemas de almacenamiento mediante baterías.
El proceso cerró con un precio monómico promedio de 101 dólares por MWh, por debajo de los precios de contratación vigentes informados para el mercado. Además de incorporar nueva potencia, PEG-5 modificó el perfil de las inversiones previstas en Guatemala al consolidar las baterías como parte de la estrategia de suministro.
Los proyectos solares combinados con almacenamiento lograron responder a requerimientos de potencia y entrega en franjas horarias determinadas, una característica que también modificó la competitividad relativa entre tecnologías.
La energía eólica, pese a mantener costos nivelados de generación competitivos a escala global, perdió terreno frente a las propuestas solares con BESS en PEG-5. El diseño de la contratación priorizó la capacidad de entregar energía firme en horarios específicos, condición que los sistemas fotovoltaicos con baterías pudieron ofrecer con mayor previsibilidad.
El resultado reforzó un cambio en el criterio de inversión: el almacenamiento adquirió un peso mayor que el costo de generación considerado de manera aislada, impulsando configuraciones híbridas dentro del mercado guatemalteco.
Entre los adjudicatarios de PEG-5 aparecen Tuncaj, vinculada a Grupo Kin; Consorcio Magdaler, de Magdalena; Anacapri, de Grupo Onyx; Consorcio Grupo Jaguar; Dirección Empresarial de Energía; OXEC II; Agen; Consorcio San Diego; ECOENER Sol del Sur; GENEPAL; Ingenio La Unión; COX Energy; ECOENER Sol de Oriente y ECOSOL.
La nómina también incluye a Energía Limpia de Guatemala, FOTON, Generadora del Norte, Hidroeléctrica El Cóbano, Hidroeléctrica Río La Pasión, HidroXacbal, Instituto Nacional de Electrificación, Mecanismos de Energía, Regional Energética, RENACE, Samdro Group Corp, Santo Espíritu, Sol Central, SUPRA ENERGY y Xolhuitz Providencia.
El avance solar asociado a estas inversiones incrementa al mismo tiempo la presión sobre la capacidad disponible en transmisión. Los análisis compartidos sobre el mercado advierten que una expansión insuficiente podría derivar en restricciones operativas y limitar el aprovechamiento de nuevos activos renovables.
Dentro de ese escenario se planteó incluso el riesgo de que hasta 800 MW solares puedan verse comprometidos si el sistema de transporte no crece a tiempo, lo que refuerza la relación directa entre la agenda de generación y la ejecución de las próximas obras de red.
Guatemala se ubica además entre los mercados centroamericanos que avanzaron con mayor rapidez en la incorporación de sistemas de almacenamiento de energía mediante baterías (BESS) dentro de procesos competitivos de largo plazo.
Mientras otros países de la región todavía dependen de regulaciones específicas o mercados de servicios complementarios para viabilizar baterías, PEG-5 mostró que el almacenamiento puede competir dentro de contrataciones destinadas a cubrir necesidades de potencia firme.
Licitación Abierta 1-2026, PEG-6 y PET-4 marcan la próxima etapa
La expansión de infraestructura coincide con un nuevo ciclo de contrataciones. La Comisión Nacional de Energía Eléctrica (CNEE) autorizó las bases de la Licitación Abierta 1-2026, destinada a cubrir alrededor de 300 MW pendientes después de PEG-5, además de nuevas necesidades vinculadas al crecimiento del consumo.
El proceso permitirá que las principales distribuidoras contraten potencia y energía con suministro desde agosto de 2026, incorporando al mercado el remanente que no fue adjudicado en la licitación anterior.
En paralelo, durante el Future Energy Summit Guatemala, las autoridades anticiparon la preparación de PEG-6, orientada a contratar aproximadamente otros 300 MW de potencia firme dentro de la estrategia de abastecimiento de mediano y largo plazo.
En ese mismo encuentro también se confirmó la intención de impulsar una nueva licitación de transmisión después del fracaso de PET-3, incorporando los aprendizajes derivados del proceso anterior.
La CNEE ubicó a PET-4 como una pieza prioritaria para habilitar la incorporación de la nueva generación y evitar cuellos de botella, dentro de un sistema cuyo desafío ahora combina expansión renovable, capacidad de transporte, potencia firme y seguridad operativa.
La planificación deberá articular generación firme, infraestructura de transmisión, almacenamiento y confiabilidad, mientras continúa creciendo la demanda y avanzan los proyectos adjudicados.
Ese cronograma también se desarrolla en medio de cambios políticos. La salida del entonces ministro de Energía y Minas, Víctor Hugo Ventura, uno de los funcionarios que había impulsado PEG-6 y PET-4, abrió interrogantes sobre la velocidad de ejecución de ambos procesos.
Su reemplazo por Erwin Barrios fue interpretado dentro del mercado como una señal de continuidad de la agenda energética, mientras los posteriores movimientos en el Viceministerio de Energía mantuvieron el foco en la capacidad técnica y en la ejecución de las licitaciones pendientes.
El factor temporal cobra especial relevancia ante las elecciones generales previstas para 2027. Las autoridades deberán avanzar con procesos cuyos horizontes de ejecución superan un período de gobierno y ofrecer previsibilidad suficiente a desarrolladores e inversionistas.
La regulación agrega otra variable. La entrada en vigor de una nueva Ley contra el Lavado de Dinero obliga al mercado eléctrico a revisar y actualizar los modelos contractuales utilizados habitualmente en las licitaciones.
Uno de los riesgos advertidos es que PEG-6 avance con contratos que no hayan sido adaptados completamente al nuevo marco, lo que podría introducir incertidumbre jurídica para desarrolladores, financiadores y participantes del proceso.
También aparecen tensiones en el ámbito municipal. Algunos municipios comenzaron a exigir licencias o cobros para proyectos solares sin un respaldo claramente identificado en la legislación nacional, situación que podría afectar inversiones provenientes de PEG-5.
Estas exigencias pueden incrementar costos y extender plazos, al tiempo que profundizan la necesidad de una mayor coordinación entre el Gobierno central, las administraciones municipales y los desarrolladores.
Esa fragmentación institucional resulta especialmente relevante para la transmisión. Una línea puede atravesar diferentes jurisdicciones, comunidades y territorios, lo que obliga a coordinar permisos y acuerdos bajo autoridades que no necesariamente responden a una misma estructura.
Por ese motivo, los cerca de 5000 kilómetros y 200 nuevas subestaciones requeridos durante los próximos 15 años plantean un desafío que excede cualquier licitación individual. La magnitud obliga a sostener planificación, ejecución de obras y seguimiento público durante varias administraciones.
Entre los vacíos identificados aparece precisamente la falta de un espacio público unificado que permita conocer cuántos kilómetros están planificados, cuáles fueron asignados, qué tramos permanecen detenidos y cuáles son las causas de las demoras.
Una base de información común permitiría que Estado, municipios, comunidades e inversionistas trabajen sobre el mismo diagnóstico, dentro de una expansión que requerirá continuidad institucional y un ritmo de ejecución muy superior al registrado en los últimos años.
Guatemala ya avanzó con 454 kilómetros construidos en cinco años, pero las necesidades proyectadas muestran que la siguiente etapa tendrá otra escala. Mientras PEG-5 acelera el ingreso de renovables y baterías, PET-4, PEG-6 y los nuevos procesos de contratación serán determinantes para que la infraestructura acompañe el crecimiento simultáneo de la generación y la demanda.