


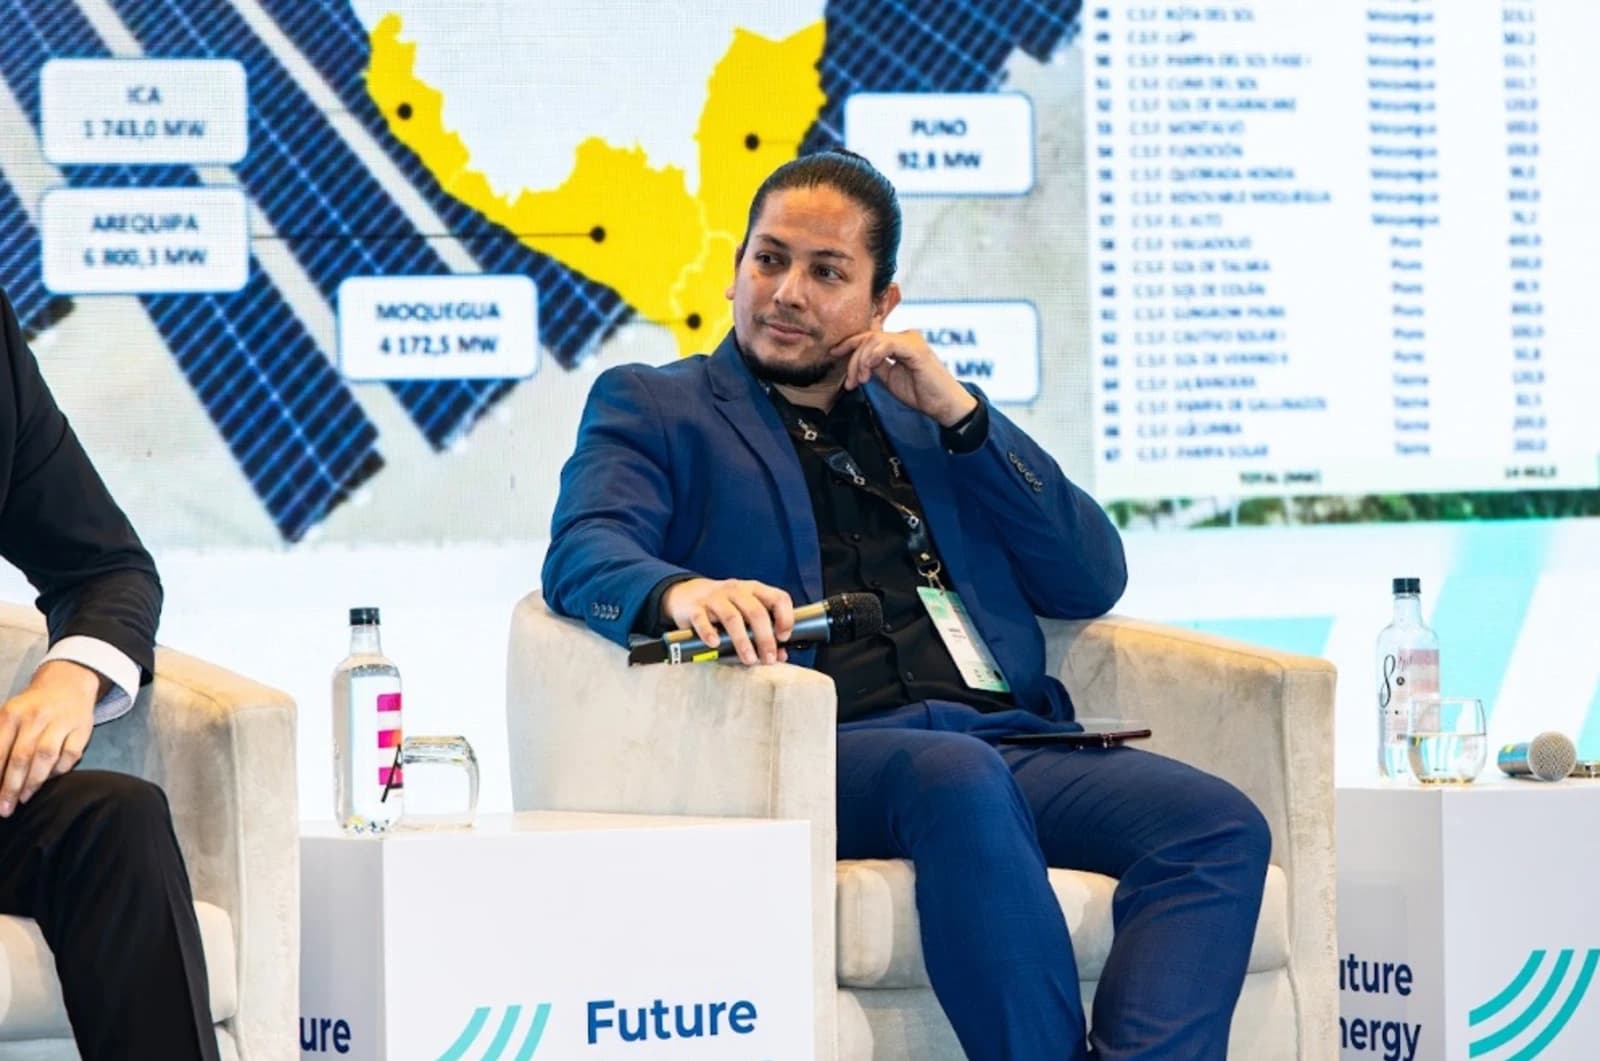
Huawei estima que Perú podría incorporar entre 6 y 8 GW de proyectos solares hacia 2030, según anticipó Gabriel Valencia, Gerente Comercial de la compañía, durante Future Energy Summit (FES) Perú 2026.
El potencial parte de una cartera considerablemente mayor. Valencia ubicó en alrededor de 12 GW los proyectos que actualmente permanecen a la espera de avanzar, una cifra cercana al universo relevado por Osinergmin: el organismo registra 63 centrales fotovoltaicas con Estudios de Pre Operatividad aprobados por el COES, que suman 13,4 GW, aunque sólo una parte de ellas cuenta con concesión definitiva.
La diferencia muestra la brecha que todavía existe entre el pipeline identificado y las iniciativas que alcanzaron una instancia más avanzada de desarrollo.
El cambio también empieza a reflejarse en las consultas comerciales que recibe Huawei. “A principios de año recibíamos principalmente soluciones fotovoltaicas. Sin embargo, a medida que ha pasado el año, se han estado solicitando cotizaciones BESS. Estas han comenzado a crecer”, señaló Valencia.

Sobre la escala que podría alcanzar el almacenamiento, agregó: “Podríamos estar hablando de un 25% o 30% aproximadamente de lo que serán los proyectos solares”.
Según explicó, esa incorporación responde a necesidades concretas de los desarrolladores, entre ellas las restricciones de capacidad, la presencia de redes débiles y las condiciones de proyectos ubicados en zonas aisladas.
Las licitaciones, una pieza clave para destrabar la cartera
La posibilidad de convertir ese pipeline en nueva capacidad dependerá, entre otros factores, del nuevo esquema de contratación eléctrica que Perú comenzó a construir tras la aprobación de la Ley 32249.
La norma modificó el régimen anterior para permitir que las distribuidoras contraten bloques de energía o potencia y energía de manera separada o conjunta. También definió procesos de largo plazo, con contratos de hasta 15 años; de mediano plazo, hasta cinco; y de corto plazo, hasta tres.
La separación entre ambos productos amplía las posibilidades de participación de tecnologías renovables que no necesariamente aportan potencia firme en los mismos términos que la generación convencional.
Para Valencia, sin embargo, la convocatoria por sí sola no garantiza que ese cambio se traduzca en inversiones.
“El diseño de la subasta es incluso más importante que la subasta en sí”, afirmó.
Desde su perspectiva, las bases deberán establecer criterios suficientemente claros para distinguir entre proyectos con posibilidades reales de ejecución y aquellos que todavía no cuentan con condiciones para avanzar, además de abrir espacio a nuevos participantes y evitar que las oportunidades queden restringidas a los actores ya instalados.
Seguir leyendo
El otro componente será la estructura contractual. “Desde el punto de vista comercial es muy importante que exista bancabilidad para este tipo de proyectos”, sostuvo Valencia, quien remarcó que los desarrolladores necesitan acuerdos capaces de respaldar el financiamiento de las inversiones.
El nuevo marco regulatorio avanza en esa dirección, aunque todavía atraviesa su proceso de implementación. El MINEM inició la reglamentación de los cambios introducidos por la Ley 32249, incluidos los nuevos mecanismos de contratación para usuarios regulados.
BESS: de la exigencia técnica a la señal económica
En almacenamiento, la discusión se encuentra en otra etapa. Valencia considera que Perú ya avanzó en la definición de requerimientos técnicos, pero todavía debe consolidar mecanismos de remuneración que permitan a los generadores recuperar las inversiones necesarias para prestar nuevos servicios al sistema.
Uno de los pasos se dio en febrero de 2026 con la aprobación del nuevo Procedimiento Técnico PR-22, referido a la Reserva Rotante para Regulación Secundaria de Frecuencia. La resolución dispuso que el COES realice el primer proceso para adjudicar reserva mediante el Mercado de Cobertura, con resultados aplicables desde el 1 de enero de 2027.
En paralelo, el Ministerio de Energía y Minas publicó este año el proyecto de Reglamento de Servicios Complementarios, que contempla la incorporación de sistemas de almacenamiento y otras tecnologías capaces de aportar flexibilidad a la operación del SEIN.
“Lo que faltaría definitivamente es el tema de la compensación, de cómo hacer que económicamente este tipo de regulación sea rentable, no solamente para el fabricante sino también para los generadores”, planteó Valencia.
La definición será relevante por el impacto de estas soluciones sobre la inversión inicial. Según el ejecutivo, la incorporación de baterías puede representar entre 10% y 20% adicional de CAPEX, dependiendo de la duración requerida y de la configuración de cada proyecto.
Ese desembolso, no obstante, puede habilitar otras fuentes de valor. Además de responder a requerimientos técnicos, los BESS pueden participar en servicios complementarios y realizar load shifting, almacenando electricidad en momentos de alta producción para desplazar posteriormente su inyección hacia otras franjas horarias.
Huawei también observa un rol creciente de los inversores con capacidades grid-forming, capaces de aportar funciones como inercia sintética y regulación primaria de frecuencia. Perú ya definió parámetros técnicos para el aporte de inercia sintética, otro paso en la adaptación de la red a una mayor presencia de generación basada en electrónica de potencia.
“Este tipo de regulación está forzando al mercado a madurar”, resumió Valencia.
De esta manera, el desafío para el mercado peruano ya no pasa solamente por generar una cartera de proyectos, sino por crear las condiciones comerciales, financieras y técnicas que permitan llevar una parte significativa de ella a construcción durante los próximos cuatro años.