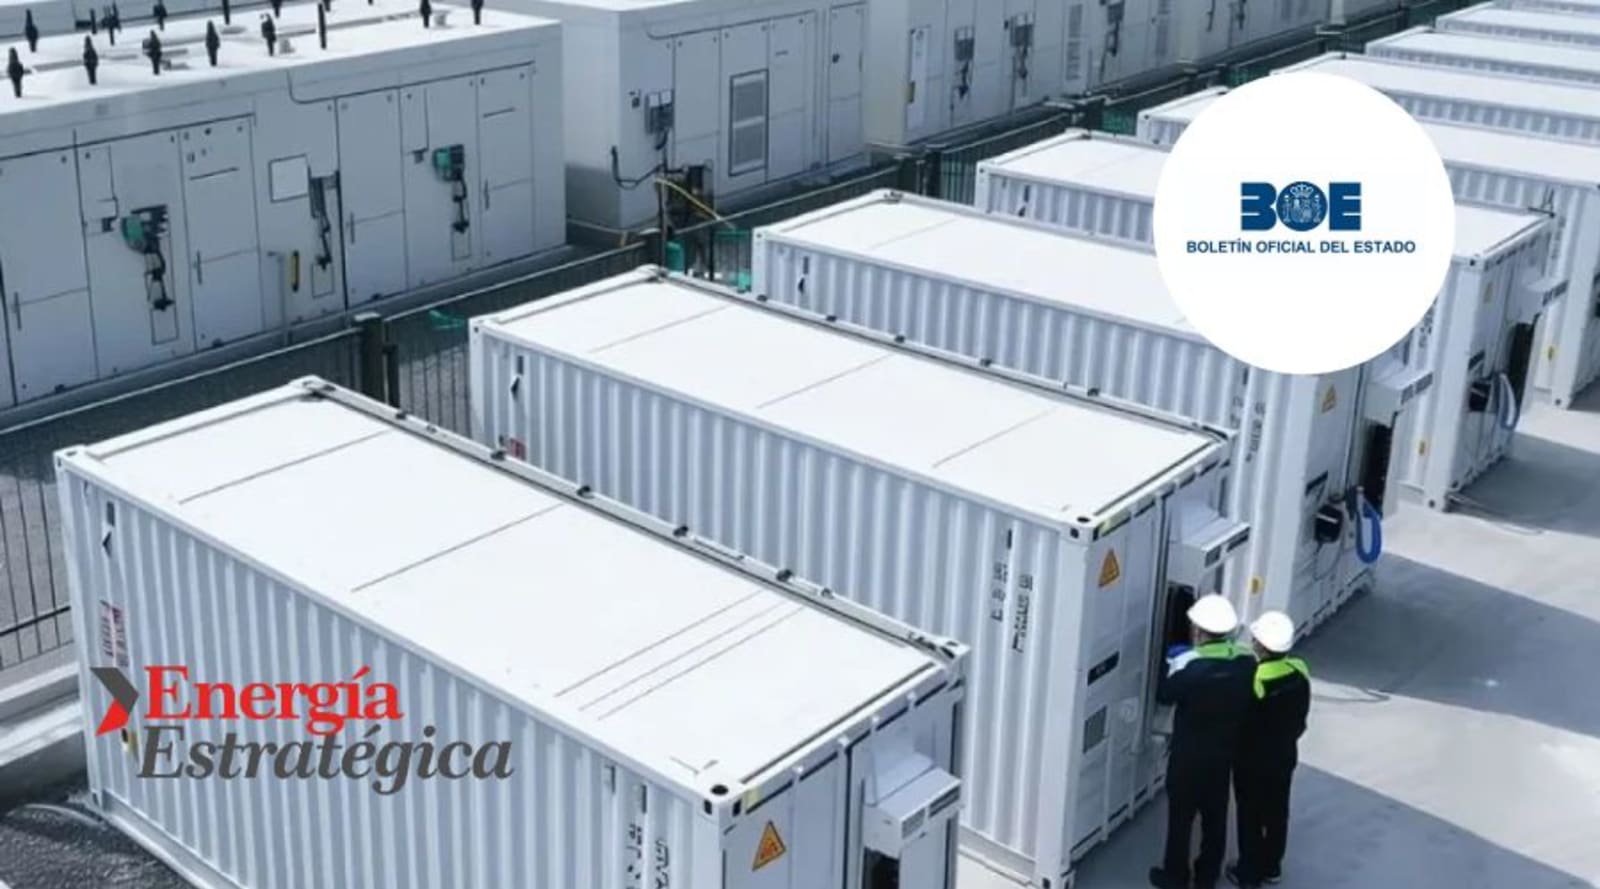
El almacenamiento energético ganó terreno en el Boletín Oficial del Estado (BOE) durante octubre. En un mercado marcado por los vertidos renovables y los episodios de precios cero o negativos, las promotoras aceleraron la incorporación de baterías a instalaciones fotovoltaicas y eólicas para aumentar su flexibilidad operativa.
Según el relevamiento de Energía Estratégica, al menos 928,81 MW de almacenamiento en baterías figuraron en expedientes publicados durante el mes, aunque en diferentes etapas de tramitación.
De ese volumen, 566,55 MW obtuvieron autorizaciones administrativas previas (AAP), de construcción (AAC) o ambas, mientras otros 362,26 MW aparecieron en procedimientos de información pública o evaluación ambiental.
El movimiento contrastó con la salida de 699,92 MW renovables, distribuidos entre desestimaciones administrativas y desistimientos de sus promotores. A ese balance se añadieron 184,23 MW eólicos con declaraciones de impacto ambiental desfavorables en Galicia, cuya situación requiere un tratamiento diferenciado.

Tagus 2 lidera la expansión del almacenamiento
El mayor proyecto individual fue Tagus 2 HBESS, promovido por Khons Sun Power en Toledo. La instalación obtuvo la AAP y la AAC para incorporar 176,44 MW de baterías a una planta fotovoltaica de 224,4 MW.
La operación destacó por su escala: la potencia del sistema BESS equivale a casi el 79% de la capacidad fotovoltaica asociada, una proporción que refleja el peso creciente del almacenamiento dentro de las configuraciones híbridas.
Ignis también avanzó con dos desarrollos que suman 90,07 MW BESS. En Madrid, Almacenamiento Azor Solar recibió la autorización previa para incorporar 68,51 MW de baterías a una planta fotovoltaica de 64,02 MW. En Toledo, Mulhacén obtuvo el mismo permiso para añadir 21,56 MW BESS a una instalación solar de 70 MW.
Los expedientes representan distintas estrategias de dimensionamiento, desde sistemas de almacenamiento de menor potencia que la planta generadora hasta configuraciones donde las baterías superan la capacidad nominal fotovoltaica.
En Castilla y León, Solaria consiguió autorizaciones previas y de construcción para dos módulos prácticamente idénticos: Santiz I, en Salamanca, y Castor, en Toledo. Cada proyecto incorpora 19,99 MW BESS junto a una planta fotovoltaica de 49,99 MW, totalizando 39,98 MW de nueva capacidad de almacenamiento.
Opdenergy estandariza sus baterías en Aragón
La repetición de diseños fue uno de los patrones más visibles de octubre. Opdenergy consiguió la AAP y la AAC para tres proyectos de 26,74 MW BESS cada uno, asociados a instalaciones solares existentes en Aragón.
Los Arcos y Montesol, en Teruel, y Los Belos, en Zaragoza, suman 80,22 MW de almacenamiento autorizado.
La compañía también apareció en el procedimiento ambiental de los desarrollos Plana de la Pena 1 y 2, en Zaragoza, con otros 53,48 MW BESS, distribuidos en dos módulos de 26,74 MW.
En conjunto, los cinco sistemas representan 133,7 MW de baterías, aunque únicamente 80,22 MW cuentan con las autorizaciones energéticas señaladas en el relevamiento.
La configuración repetida permite identificar una estrategia de estandarización que puede facilitar la replicación de ingeniería y equipamiento entre instalaciones, aunque los expedientes no permiten cuantificar ahorros de inversión o construcción.
Aragón también concentró la apuesta de Iberdrola, que obtuvo la AAP y la AAC para incorporar 27,64 MW BESS a su planta fotovoltaica Teruel, de 42,56 MW.
Naturgy, Statkraft y Enel amplían el mapa de la hibridación
En Andalucía, Naturgy consiguió las autorizaciones previa y de construcción de Tabernas I y II, dos sistemas BESS de 19,8 MW cada uno, asociados a plantas fotovoltaicas de 48,8 MW en Almería.
La compañía también llevó a información pública Los Pedreros, en Albacete, un proyecto que plantea incorporar 25,08 MW de baterías y un volante de inercia de 0,4 MW a un parque eólico de 49,95 MW.
La combinación introduce una variante tecnológica dentro de las estrategias de hibridación, al integrar almacenamiento electroquímico y un sistema de inercia.
En Zamora, Statkraft sometió a información pública los proyectos Ribadelago Híbrido y Sanabria Híbrido, con 69,65 MW BESS asociados a 80,85 MW fotovoltaicos.
Por su parte, Enel Green Power obtuvo la AAP y la AAC de Tesouro Storage, en A Coruña, que incorporará 17,5 MW de baterías a un parque eólico de 50,4 MW.
La expansión también alcanzó el almacenamiento independiente. En Castellón, Soner Picasso obtuvo la autorización administrativa previa para BESS Cuevas, de 55,18 MW, sin una instalación renovable asociada en el mapeo.
El conjunto muestra que la incorporación de baterías ya no se limita a parques solares: alcanza proyectos eólicos, configuraciones mixtas y desarrollos independientes. Su rentabilidad dependerá de las posibilidades de operación, los ingresos disponibles y los costes de inversión, además de la capacidad para desplazar energía hacia horas de mayor valor.
La criba del BOE: casi 700 MW desestimados o abandonados
Mientras el almacenamiento avanzó, octubre dejó 265,2 MW desestimados por la Administración y 434,72 MW retirados mediante desistimientos, sin duplicar capacidad compartida entre expedientes.
Seguir leyendo
Castilla y León concentró las cinco desestimaciones identificadas, que afectaron a proyectos eólicos y módulos fotovoltaicos de hibridación.
En Soria, la Administración desestimó tres desarrollos solares asociados a parques eólicos existentes: Ventosa del Ducado, de Iberdrola, con 43,89 MW; Bordecorex Norte, de Biovent Energía, con 44,20 MW; y Los Campillos, también vinculado a Iberdrola, con 33,83 MW fotovoltaicos.
Los tres expedientes sumaron 121,92 MW de capacidad solar adicional desestimada, sin que ello implique la retirada de los parques eólicos originales con los que se pretendían hibridar.
En León, Cefiro Holdco recibió resoluciones desestimatorias para El Páramo, de 92,4 MW, y Ampliación El Páramo, de 50,88 MW. Ambas instalaciones acumularon 143,28 MW eólicos.
Galicia presentó otro frente ambiental. Los parques eólicos Alamoceiros, Chamarrapio y Xubrintas, en Pontevedra, recibieron declaraciones de impacto ambiental desfavorables. Sus potencias, de 68,49 MW, 53,79 MW y 61,95 MW, respectivamente, suman 184,23 MW.
Estos últimos expedientes no se incorporan al cómputo de desestimaciones, puesto que una declaración ambiental desfavorable no equivale por sí sola a una resolución desestimatoria de la autorización energética.
Greenalia, Solaria y Enel repliegan más de 430 MW
Los desistimientos mostraron otra dinámica. En Galicia, Greenalia formalizó la retirada de dos proyectos eólicos: Mistral, de 106,4 MW, y Nordés, de 67,2 MW.
Ambos parques representaron 173,6 MW de capacidad eólica retirada voluntariamente.
En Zamora, Solaria desistió de continuar con Valentina Solar, de 60,38 MW, y con el parque eólico Valentina, de 90 MW, proyectado para hibridarse con esa instalación fotovoltaica.
La retirada del complejo afectó así a 150,38 MW solares y eólicos, contabilizando una sola vez la planta fotovoltaica que figura en ambos expedientes.
A ellos se añadió Enel Green Power, que desistió de FV El Clavel, una planta fotovoltaica de 110,74 MW en Albacete.
Aunque las retiradas pueden responder a revisiones técnicas, financieras o estratégicas, las resoluciones analizadas no permiten establecer un motivo común para las decisiones de estos promotores.
El contraste es especialmente visible en Solaria y Enel, que durante el mismo mes registraron avances administrativos en almacenamiento y desistimientos de otros desarrollos renovables.
Toledo y la meseta concentran la presión sobre el territorio
La expansión energética también quedó reflejada en los procedimientos de declaración de utilidad pública (DUP) y levantamiento de actas previas a la ocupación.
Toledo reunió algunos de los principales expedientes fotovoltaicos, encabezados por Ebisu II, promovido por Envatios, de 164,84 MW, cuyo proyecto de DUP se sometió a información pública.
La provincia concentró además tres declaraciones de utilidad pública otorgadas a proyectos vinculados a EDP Renovables: Marcote, de 23,36 MW; Morata de Tajuña 3, de 42 MW; y Tobizar, de 22,8 MW. En conjunto sumaron 88,16 MW fotovoltaicos.
EDP también promovió la tramitación de Los Romeros y Los Callejones, dos instalaciones de 62,7 MW cada una, con desarrollo entre Toledo y Madrid. El paquete representa 125,4 MW adicionales en información pública para autorización previa y evaluación ambiental.
En Guadalajara, el BOE publicó actuaciones de levantamiento de actas previas relacionadas con Bichero Solar, Bruma Solar, Montería Solar y Ojeador Solar, cuatro proyectos que suman 243,08 MW fotovoltaicos.
La presión procedimental se extendió a Madrid con Quilla Solar, de 51,04 MW, y Varadero Solar, de 47,71 MW, ambos vinculados a procedimientos de ocupación de terrenos.
Estos trámites muestran la dimensión territorial de la cartera renovable, aunque deben distinguirse de las autorizaciones para construir: una DUP o el levantamiento de actas previas no equivale a la entrada en operación de una instalación.
Octubre consolida dos velocidades en la cartera renovable
El balance del BOE revela una transición en las prioridades de desarrollo. Por un lado, 928,81 MW BESS aparecieron en procedimientos administrativos, con proyectos de gran escala y módulos estandarizados que aprovechan infraestructuras renovables existentes.
Por otro, 699,92 MW renovables fueron desestimados o retirados, mientras otros 184,23 MW eólicos recibieron declaraciones ambientales desfavorables.
La diferencia no implica que las baterías estén sustituyendo directamente a las plantas renovables, sino que la capacidad de gestionar cuándo se entrega la electricidad adquiere mayor importancia para los nuevos modelos de inversión.

 Por Emilia Lardizabal
 Por Energía Estratégica