América Latina y el Caribe podrían alcanzar 24 GW de almacenamiento energético en 2030 y 46 GW en 2035, según las proyecciones de la Organización Latinoamericana y Caribeña de Energía (OLACDE).
El despliegue demandaría inversiones cercanas a USD 24.000 millones durante esta década, en un escenario donde la regulación y los mecanismos de remuneración todavía condicionan la bancabilidad de los proyectos.
Para Manuel Bervejillo, director de Desarrollo de Negocios Global de Ventus, la expansión de los sistemas de almacenamiento mediante baterías (BESS) depende de cuatro factores: las necesidades del sistema eléctrico, el marco normativo, la retribución económica de los servicios prestados y los contratos de largo plazo.
“Los desarrollos, donde vemos que escalan, es cuando uno alínea la necesidad del sistema con la regulación, la remuneración y cómo esa remuneración además se vuelca en contratos de largo plazo donde los gobiernos pueden garantizar”, sostuvo el ejecutivo.

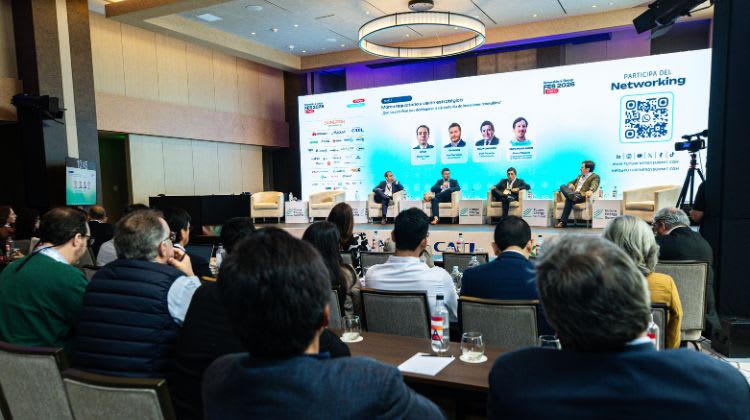
“Y ahí es donde entra la banca y hace bancable el tema, es decir, en esa alineación de estos cuatro factores”, agregó durante su participación en Future Energy Summit (FES) Government & Investment.
El problema adquiere particular relevancia en países donde comienzan a establecerse exigencias de almacenamiento para respaldar la estabilidad de las redes, pero sin mecanismos económicos que reconozcan adecuadamente los servicios que prestan estos activos.
“En la medida que solo haya regulación y exigencia de porcentajes para estabilidad al sistema, pero no una remuneración de cuál es ese valor, no será escalable”, advirtió el directivo.
La incertidumbre también alcanza a los modelos de negocio basados en arbitraje energético. La incorporación masiva de baterías podría modificar los diferenciales de precios entre horarios, especialmente en mercados con excedentes renovables, vertimientos y períodos de precios cero.
En ese contexto, los ingresos por potencia, flexibilidad, servicios auxiliares y diferimiento de inversiones en redes adquieren relevancia para reducir la exposición de los proyectos a las fluctuaciones del mercado eléctrico.
Desde el lado de los desarrolladores, el desafío también alcanza a la configuración de los activos y la distribución de riesgos entre contratistas, fabricantes, operadores y entidades financieras.
De modo que Ventus trabaja con productores independientes de energía (IPP) y compañías eléctricas desde las etapas de dimensionamiento y estructuración hasta la construcción y operación, incluyendo la coordinación técnica con proveedores de equipamiento.
Entre los aspectos considerados figuran las garantías de desempeño, los indicadores clave de rendimiento (KPI) y la degradación de las baterías durante horizontes de 25 años, parámetros que deben contemplarse en la estructuración contractual.
“Los ayudamos desde nuestra ingeniería y de la mano con fabricantes hacemos un trabajo muy muy mancomunado para armar un esquema que tenga las garantías”, precisó Bervejillo.
Seguir leyendo
“Hemos desarrollado desde Ventus esa capacidad interna de que esa plataforma no solo sea ejecutora de proyectos, sino de apoyo en fases de estructuración”, destacó.
La expansión regional ya se traduce en iniciativas concretas, a tal punto que la compañía participa en instalaciones híbridas en Guatemala y Colombia, además de acompañar a un propietario en un desarrollo de 1 GWh en Chile.
El avance de estos proyectos coincide con una reducción esperada de los costos tecnológicos. Según Wood Mackenzie, el coste nivelado de la energía del almacenamiento en América Latina disminuiría un 42% hacia 2060, impulsado por economías de escala y la maduración regulatoria.
Incluso, a escala internacional, los sistemas de cuatro horas ya presentan costos nivelados inferiores a las turbinas de gas de ciclo abierto en los 43 mercados donde Wood Mackenzie comparó alternativas.
Ventus supera los 3 GW EPC y amplía su presencia en proyectos híbridos
La compañía superó 3 GW de proyectos bajo modalidades de ingeniería, suministro y construcción (EPC) y acumula más de 4,5 GW de ingeniería desarrollada, tanto para iniciativas propias como de terceros.
Durante un período reciente de 12 meses, Ventus cerró contratos por más de 560 MW exclusivamente en proyectos solares fotovoltaicos y de almacenamiento, por un valor superior a USD 300 millones.
A ello se suma su crecimiento en operación y mantenimiento, actividad en la que registra más de 1300 MW de activos renovables bajo gestión.
En Colombia obtuvo el contrato de mantenimiento del Parque Solar Puerta de Oro, de 375 MW, una de las instalaciones fotovoltaicas de mayor capacidad del país, pese a no haber intervenido en su construcción.
“Colombia sigue siendo nuestro principal mercado, donde ya superamos 1 GW de construcción, y en construcción solar somos el EPC con mayor market share en Colombia, que hay unos 3 GW instalados, de los cuales 1 GW es de Ventus, entre los que está en el primer parque del país que incorpora un sistema de almacenamiento de energía mediante baterías”, había anticipado el director de Desarrollo de Negocios Global en una anterior entrevista.
La cifra supone un avance frente a los más de 750 MW entre proyectos ejecutados y en construcción comunicados anteriormente por la compañía en territorio colombiano.
Durante 2025, la firma también inició operaciones en Ecuador, Guatemala y Costa Rica, ampliando su experiencia EPC a diez países latinoamericanos.
El crecimiento de la cartera regional se produce mientras la industria busca mecanismos capaces de transformar la necesidad de flexibilidad de las redes en ingresos predecibles para los inversores.
Con una perspectiva de 24 GW de capacidad instalada hacia 2030, la evolución del almacenamiento latinoamericano dependerá tanto del ritmo de implementación de nuevos proyectos como de la capacidad de los mercados para establecer condiciones comerciales que permitan financiarlos.

 Por Energía Estratégica

 Por Emilia Lardizabal

 Por Ailén Pedrotti