


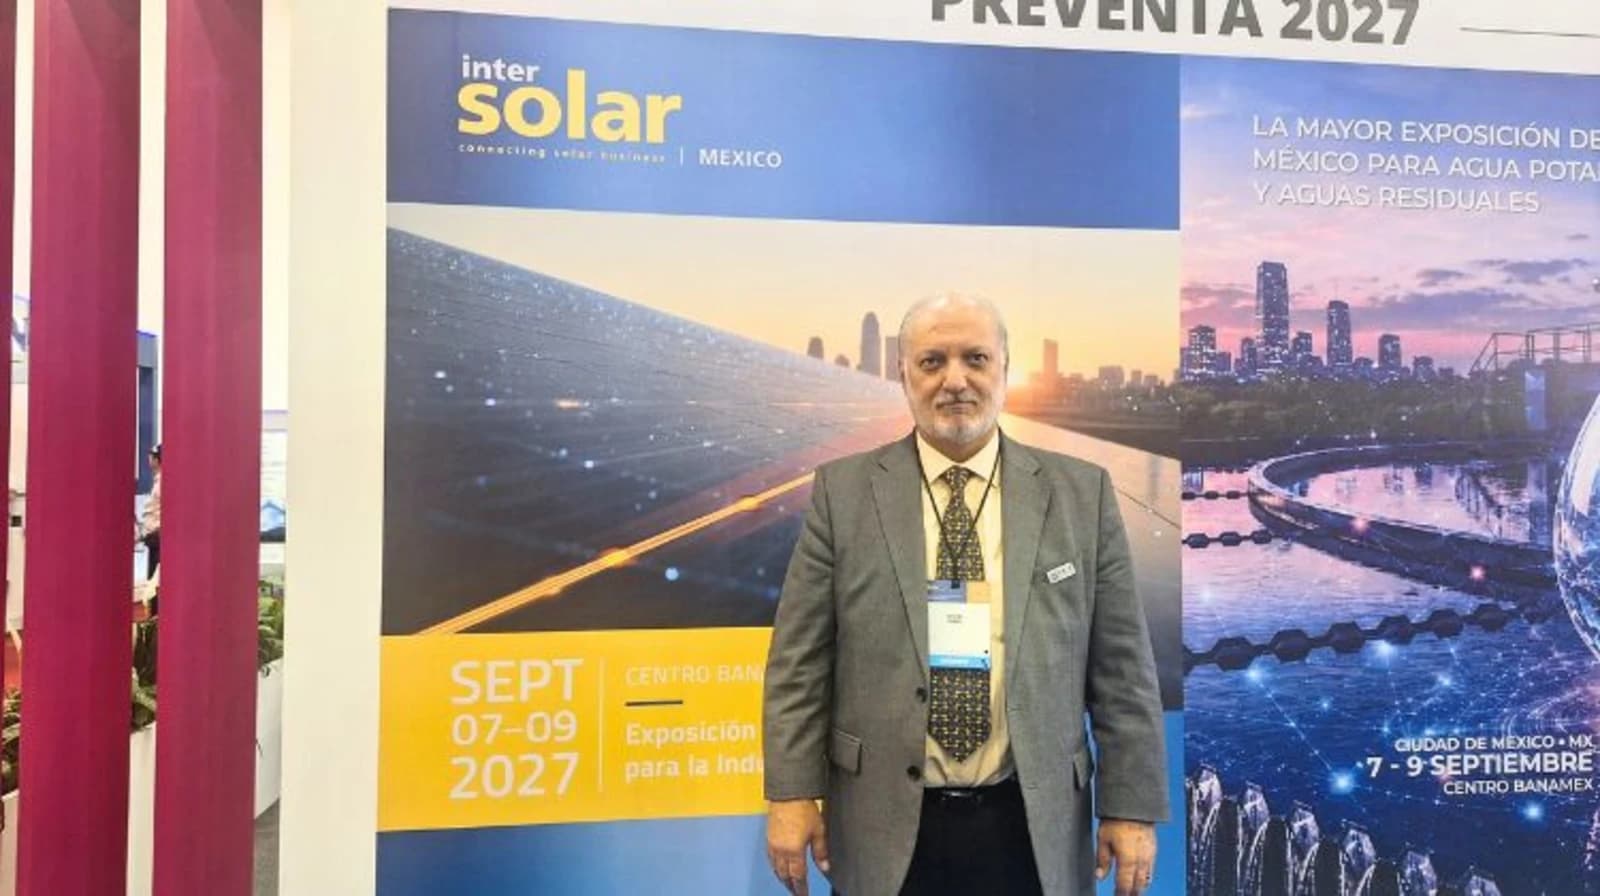
México podría estar frente a una nueva etapa de expansión fotovoltaica, aunque buena parte de su velocidad dependerá de cómo queden definidas las nuevas Disposiciones Administrativas de Carácter General (DACGs), que terminarán de trasladar el nuevo marco regulatorio a la operación concreta del mercado. Así lo aseguró Manuel Gómez Herrera Lasso, director ejecutivo de la Asociación Mexicana de la Industria Fotovoltaica (AMIF) en diálogo con Energía Estratégica.
La expectativa adquiere mayor peso frente a una referencia que ya circula dentro del sector: alcanzar 5 GW de generación distribuida hacia 2030. Para la Asociación Mexicana de la Industria Fotovoltaica (AMIF), una regulación favorable podría permitir un ritmo de expansión considerablemente superior al registrado hasta ahora.
“Si las DACGs son propicias, seguramente tendremos un crecimiento de esa magnitud. Es un crecimiento mucho más acelerado que lo que hemos vivido, bienvenido el crecimiento”, manifestó Herrera Lasso.
El escenario se desarrolla, además, mientras la gran escala vuelve a concentrar capital y proyectos. Las recientes convocatorias mixtas y privadas cerraron su registro con más de 6 GW de capacidad en juego, con portfolios presentados por desarrolladores internacionales y un proceso técnico todavía en curso para determinar qué iniciativas avanzarán.

Sin embargo, el espacio que observa AMIF tiene otra lógica. La asociación está principalmente vinculada con la generación distribuida, pero identifica ahora un nuevo terreno de expansión entre ese segmento y el utility scale: el autoconsumo.
El nuevo espacio entre generación distribuida y gran escala
El nuevo marco plantea que la generación distribuida pueda alcanzar hasta 0,7 MW, mientras que el esquema de autoconsumo aparece como una alternativa para proyectos de mayor capacidad. Según Gómez Herrera Lasso, este último segmento se proyecta, en términos generales, desde 0,7 MW hasta 20 MW, aunque señala que no existe un límite real en esos términos.
La característica central es que la electricidad se genera en el mismo sitio donde se consume, reduciendo la necesidad de utilizar la red para transportar esa producción hacia otro punto. El esquema podrá desarrollarse bajo configuraciones interconectadas o aisladas. En los proyectos conectados a la red, la intención regulatoria señalada durante la entrevista apunta a evitar la inyección de excedentes.
“Eso abre muchos horizontes para la industria en general, no solo para los de gran escala, sino también para los de generación distribuida, que muchos de ellos se están preparando para abordar este tipo de proyectos de mayor envergadura”, sostuvo el directivo.
Esta transición también comienza a reflejarse en el perfil de empresas que se acercan a la asociación. El financiamiento aparece como una de las señales más concretas del interés por el mercado.
“Ha crecido significativamente el número de empresas financieras que están afiliadas a la AMIF. Y eso denota una disposición muy interesante en ese sentido”, destacó el ejecutivo.
El dato resulta relevante porque la expansión hacia sistemas de autoconsumo de mayor capacidad y soluciones con almacenamiento introduce tickets de inversión más elevados, estructuras contractuales distintas y una mayor necesidad de capital que la generación distribuida residencial o comercial tradicional.
Almacenamiento, net metering y profesionalización: los otros frentes
Junto con las DACGS y el autoconsumo, el almacenamiento se instala entre los asuntos que concentran la atención del mercado mexicano. La combinación entre baterías y fotovoltaica podría ganar peso en nuevos desarrollos al permitir una mayor gestión de la energía producida y adaptar los sistemas a diferentes esquemas regulatorios y de consumo.
Seguir leyendo
El crecimiento, sin embargo, no dependerá únicamente de cuántos proyectos encuentren capital. AMIF coloca la profesionalización de las empresas y la capacitación del personal como uno de los principales desafíos de la próxima fase.
“Estamos peleando mucho por que las DACGs establezcan la obligatoriedad de contar con certificaciones de estándares de competencia laboral”, señaló Gómez Herrera Lasso en referencia a las disposiciones que espera el sector.
Más allá del error de sigla presente en la expresión oral, el planteamiento de AMIF apunta a que el personal encargado de instalar sistemas fotovoltaicos esté debidamente calificado y que esa condición forme parte de los requisitos para concretar una interconexión.
“Ahora el reto es que haya suficientes empresas para abordar esa demanda, que las empresas sean cada vez más profesionales, y eso es lo que estamos trabajando también nosotros, en profesionalizar a la industria”, afirmó.
Y remarcó: “La generación distribuida ha seguido creciendo de forma significativa, a pesar de pandemia, a pesar de momentos de incertidumbre por políticas que igual no afectaban directamente a la generación distribuida, pero generaban incertidumbre”.
La próxima prueba será adaptarse a las reglas definitivas. Entre los aspectos que podrían requerir ajustes aparece el net metering, cuyo eventual rediseño obligaría a revisar configuraciones técnicas y económicas de los proyectos.
“Si hubiera cambios en el esquema de net metering, habría que ver de qué manera ajustamos nuestros propios diseños, nuestros propios sistemas para que siga siendo un negocio próspero”, explica el director ejecutivo.
Con la Ley del Sector Eléctrico y su reglamentación ya conformando el marco general, la atención de la industria se desplaza ahora hacia las disposiciones que deberán aterrizar esas reglas en procedimientos concretos.
Por eso, para AMIF el interrogante no pasa únicamente por si el mercado fotovoltaico mexicano seguirá creciendo, sino a qué velocidad podrá hacerlo, bajo qué estándares y qué empresas estarán preparadas para capturar esa nueva demanda.
“Hay mucho que hacer para preparar a las empresas para esta nueva ola de demanda que vendrá”, concluyó Gómez Herrera Lasso.
La combinación de más de 6 GW en competencia dentro del universo utility scale, una referencia de 5 GW de generación distribuida hacia 2030 y el surgimiento del autoconsumo como nuevo espacio de negocio configura así un mercado solar mexicano con distintos frentes de expansión simultáneos.
Para la industria distribuida, las DACGS aparecen como la pieza que falta para conocer la verdadera velocidad de ese despegue. El capital muestra interés y las empresas anticipan nuevas oportunidades; ahora, la definición regulatoria determinará cómo y bajo qué condiciones podrá capturarse ese crecimiento.