


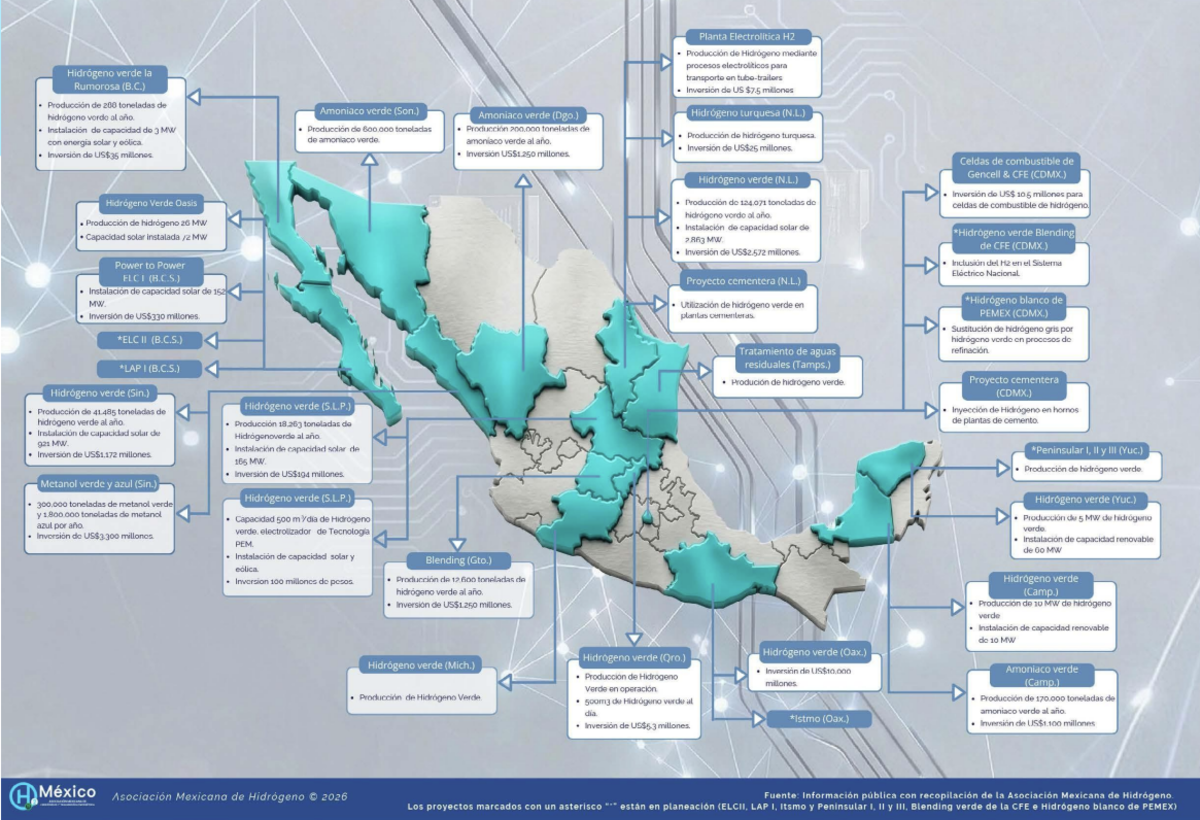
México entra en una etapa más exigente para el desarrollo del hidrógeno. El país ya concentra una cartera de 31 proyectos por USD 22370,5 millones, pero el desafío comienza a desplazarse desde el anuncio de inversiones hacia su ejecución efectiva, la formación de demanda y la competitividad de los costos.
De acuerdo con la Asociación Mexicana de Hidrógeno y Transformación Energética (H2México), ese portafolio contempla una producción anual estimada de 196.707 toneladas de hidrógeno verde, 970.000 toneladas de amoníaco verde, 2,1 millones de toneladas de metanol verde y azul y 8760 toneladas de hidrógeno turquesa.
A ello se suman aproximadamente 4246 MW de nueva capacidad de generación renovable, un volumen que revela que el desarrollo del hidrógeno mexicano no dependerá únicamente de electrolizadores, sino también de una expansión relevante de infraestructura energética asociada.
El mercado ya muestra sus primeras señales de materialización. H2México identifica dos plantas de hidrógeno verde actualmente en operación, una en Querétaro y otra en San Luis Potosí, mientras el resto del pipeline deberá atravesar distintas etapas de desarrollo hasta convertirse en capacidad productiva.

En ese contexto, Israel Hurtado, presidente ejecutivo de H2México, advierte que “México cuenta hoy con una oportunidad concreta para convertir el desarrollo del hidrógeno y de las tecnologías de transformación energética en una plataforma de crecimiento industrial, seguridad energética y competitividad”.
La definición coloca al hidrógeno dentro de una agenda que excede la descarbonización. La oportunidad mexicana también pasa por capturar inversión, desarrollar proveedores, fortalecer manufactura y utilizar estas moléculas en sectores difíciles de electrificar directamente.
Hurtado sintetiza la próxima etapa con otra definición: “El reto es pasar del potencial a la ejecución”. La cuestión será, por tanto, cuántos de esos 31 proyectos consiguen avanzar hacia financiamiento, construcción, operación y contratos de suministro.
El costo aparece como una de las pruebas centrales
La competitividad económica será uno de los factores que determinará qué parte del pipeline mexicano logra avanzar hacia construcción y operación. De acuerdo con datos de la International Energy Agency (IEA) y Hydrogen Initiative, el costo actual de producir hidrógeno mediante electrólisis renovable se mueve desde más de USD 3/kg H₂ hasta valores superiores a USD 10/kg H₂, dependiendo de la región y de las condiciones de cada proyecto.
La diferencia frente a las rutas convencionales todavía es relevante. En 2025, la producción de hidrógeno a partir de gas natural sin captura de carbono se ubicó entre USD 1 - 4/kg H₂, por lo que el hidrógeno verde mantiene un sobrecosto significativo en la mayoría de los mercados.
Dentro de ese escenario, China es el único mercado que logra posicionarse en el extremo inferior del rango, alrededor o incluso por debajo de USD 3/kg H₂. La ventaja responde principalmente a una combinación de electricidad más barata, menores gastos de capital —CAPEX— en equipos e instalación y un costo de capital más favorable.
La ecuación resulta particularmente relevante para México porque tres variables concentran buena parte de la competitividad de un proyecto: electricidad renovable, inversión en electrolizadores y costo del financiamiento. Fuera de China, el precio de la electricidad podría explicar hasta el 40% de las futuras reducciones de costos, mientras que la disminución del CAPEX de instalación de los electrolizadores representaría hasta el 60% del potencial de reducción.
El tercer componente es financiero. El costo de capital —WACC y tasas de interés— puede modificar de manera sustancial el precio final del hidrógeno, especialmente en mercados considerados de mayor riesgo. En regiones con financiamiento caro, este componente puede convertirse incluso en el principal factor que eleva el costo de producción.
La trayectoria hacia 2030 muestra, sin embargo, una reducción relevante. En zonas del norte de China, el costo de producción podría descender por debajo de USD 2/kg H₂, profundizando la ventaja actual del país asiático.
En otros mercados con recursos renovables competitivos, las proyecciones también apuntan a una baja. Australia, Estados Unidos, Medio Oriente, India y Chile podrían ubicarse entre USD 3/kg H₂ y poco menos de USD 4/kg H₂, mientras que localizaciones favorables de Europa podrían acercarse a aproximadamente USD 3,5/kg H₂ hacia el final de la década.
Seguir leyendo
Parte de esa convergencia dependerá de los electrolizadores. El costo instalado fuera de China podría disminuir a entre USD 1500 y USD 1900 por kW para 2030, e incluso situarse entre USD 1100 y USD 1500 por kW si se materializa la totalidad de los proyectos de fabricación actualmente anunciados.
Para México, esta comparación no implica replicar el modelo chino, sino establecer una referencia sobre la presión competitiva que enfrentarán los proyectos. El recurso renovable por sí solo no será suficiente si la electricidad, los equipos, el financiamiento y la infraestructura elevan el costo final del kilogramo.
El negocio puede ir mucho más allá de producir hidrógeno
La oportunidad tampoco termina en los kilogramos producidos. H2México identifica posibilidades para desarrollar manufactura local de electrolizadores, turbinas de hidrógeno, tanques de almacenamiento, compresores, tuberías y vehículos eléctricos de celda de combustible.
Eso permitiría que parte de los más de USD 22000 millones movilizados por la industria genere actividad económica en segmentos complementarios. México podría capturar valor no sólo como productor de moléculas, sino también como proveedor de equipamiento y componentes.
Hurtado destaca precisamente la necesidad de “que se desarrolle una cadena de valor nacional”. Para el ejecutivo, avanzar en los proyectos debería ir acompañado de capacidades productivas locales que reduzcan dependencias externas y amplíen el impacto industrial.
La escala de los proyectos de derivados refuerza esa posibilidad. Los 970.000 toneladas anuales de amoniaco verde y 2,1 millones de toneladas de metanol verde y azul proyectadas superan ampliamente el volumen estimado de hidrógeno verde y muestran que parte del mercado mexicano podría crecer alrededor de productos Power-to-X.
Power-to-X permite convertir electricidad renovable en hidrógeno, amoniaco, metanol y combustibles sintéticos, ampliando las posibilidades de almacenamiento, transporte y consumo en actividades difíciles de electrificar directamente.
Para México, esa diversificación puede abrir mercados industriales y eventualmente de exportación, aunque también incrementa las exigencias de inversión: los proyectos requieren plantas de conversión, infraestructura logística, almacenamiento y compradores para los derivados.
El contexto global también endurece la competencia
México no desarrolla esta cartera en un vacío. Más de 1900 proyectos de hidrógeno fueron anunciados a nivel mundial, pero sólo 579 alcanzaron decisión final de inversión y 540 se encuentran en construcción u operación, de acuerdo con el Global Hydrogen Compass 2026 citado por H2México.
El dato muestra una diferencia sustancial entre anunciar capacidad y ejecutarla. Durante los últimos 12 meses se incorporaron más de 60 nuevos proyectos comprometidos, mientras Europa mantiene el mayor número de desarrollos FID+ y China continúa ganando escala en proyectos renovables.
Además, el argumento detrás de estas inversiones empieza a modificarse. Más del 60% de la inversión en proyectos FID+ se concentra en mercados donde la seguridad energética y el crecimiento industrial tienen un peso igual o superior a la descarbonización.
Esta tendencia favorece el planteamiento mexicano de vincular hidrógeno con manufactura, resiliencia y competitividad. El desafío será demostrar que esa visión puede traducirse en proyectos económicamente sostenibles frente a mercados que ya compiten por reducir costos.
Hurtado resume esa ambición al hablar de una “plataforma de crecimiento industrial, seguridad energética y competitividad”. Sin embargo, el éxito de esa estrategia no se medirá por la cantidad de proyectos incluidos en el mapa, sino por los que alcancen operación comercial.
Con 31 proyectos, USD22370,5 millones de inversión estimada, 4246 MW renovables y casi 197.000 toneladas anuales de hidrógeno verde proyectadas, México ya tiene una escala suficiente para que el mercado deje de ser una discusión exclusivamente tecnológica.
La verdadera prueba empieza ahora: convertir esos números en electricidad competitiva, electrolizadores instalados, contratos industriales, infraestructura y producción efectiva. Sólo entonces podrá determinarse cuánto del potencial mexicano de hidrógeno termina transformándose en una nueva industria.