


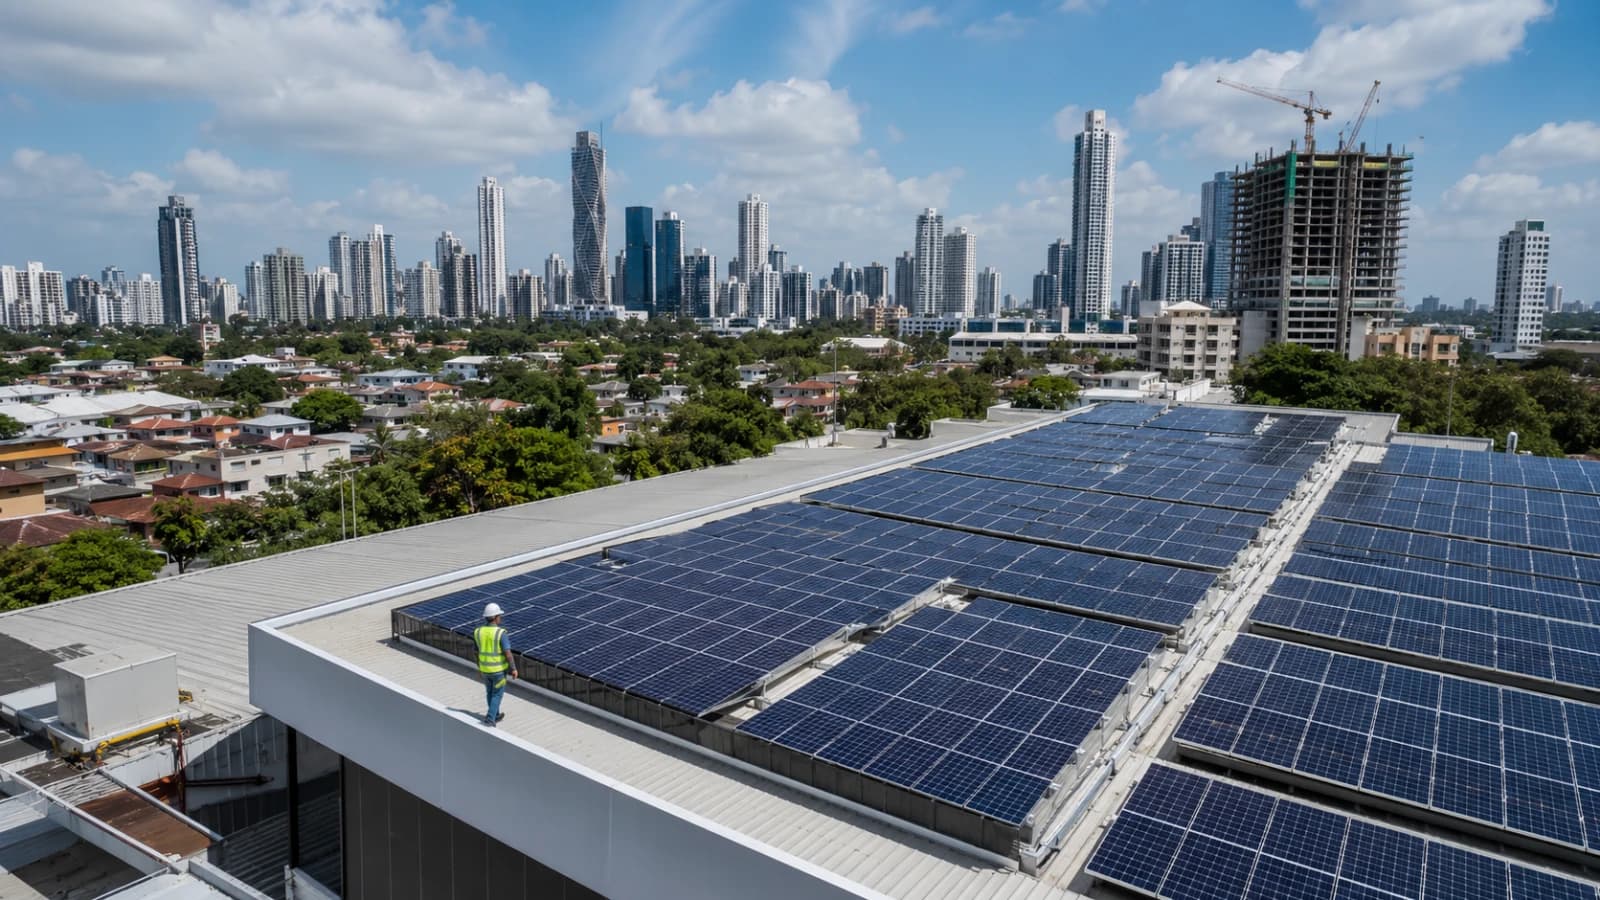
Panamá alcanzó 196 MW de capacidad instalada en autoconsumo fotovoltaico y consolidó uno de los segmentos de mayor dinamismo dentro de su transición energética. Según la más reciente actualización de la Cámara Panameña de Energía Solar, el país registra 7195 usuarios bajo esta modalidad, reflejando una adopción cada vez más extendida de sistemas solares en hogares, comercios e industrias.
El hito llega en un momento particularmente activo para el mercado eléctrico nacional. Mientras las últimas licitaciones adjudicadas incorporan nuevos proyectos renovables para abastecer la demanda futura, miles de consumidores avanzan con inversiones propias para generar parte de la energía que consumen, una tendencia que gana protagonismo en toda América Latina.
Los datos de la Cámara Panameña de Energía Solar muestran que la expansión del autoconsumo continúa en las áreas de concesión de EDEMET, ENSA y EDECHI, evidenciando una mayor penetración de la tecnología en distintos segmentos de usuarios y regiones del país.
A esto se suma que los niveles de penetración del autoconsumo sobre la demanda y el consumo eléctrico todavía se mantienen lejos de los límites regulatorios establecidos por la Autoridad Nacional de los Servicios Públicos (ASEP), dejando espacio para que el mercado continúe expandiéndose durante los próximos años.

La tendencia abre oportunidades para desarrolladores, integradores, proveedores de equipos, entidades financieras y empresas especializadas en soluciones energéticas, en un contexto donde cada vez más consumidores buscan complementar el suministro tradicional con generación propia.
Las grandes licitaciones acompañan el avance solar
El desempeño del autoconsumo coincide con una nueva etapa de contratación eléctrica de largo plazo en Panamá, articulada por ETESA para atender los requerimientos de EDEMET, EDECHI y ENSA.
En la LPI ETESA 01-25, el país adjudicó 15.097.321 MWh por 360,2 millones de dólares, con ofertas entre 20,05 USD/MWh y 26,92 USD/MWh. El precio promedio equivalente fue de 23,86 USD/MWh, calculado bajo la metodología financiera del pliego y con una tasa de descuento del 12%.
Con la participación del oferente virtual, el volumen total asignado ascendió a 16.186.881 MWh, mientras los compromisos económicos alcanzaron 441,1 millones de dólares. La energía eólica concentró 12.453.642 MWh, frente a 2.643.677 MWh adjudicados a centrales hidroeléctricas, consolidándose como la tecnología dominante del proceso.
Seguir leyendo
Por otro lado, la LPI ETESA 01-26 profundizó esa dinámica al adjudicar 22,6 TWh mediante contratos de largo plazo para centrales existentes. El proceso volvió a confirmar el peso creciente de las tecnologías renovables dentro del abastecimiento eléctrico nacional y reconfiguró la participación de distintos actores del mercado. Entre las empresas con mayor presencia destacó AES, junto con generadores renovables e hidroeléctricos que lograron asegurar contratos de suministro para los próximos años.
El pliego de la segunda convocatoria contempló renglones diferenciados para potencia firme con energía asociada, únicamente potencia y únicamente energía, habilitando la participación de centrales hidroeléctricas, eólicas y fotovoltaicas en operación. Los contratos están destinados a cubrir los requerimientos de las distribuidoras ENSA, EDEMET y EDECHI, en línea con las proyecciones de crecimiento de la demanda eléctrica del país.
Panamá prepara una nueva ola de licitaciones con foco en almacenamiento
El impulso renovable no termina con las adjudicaciones recientes. Panamá ya trabaja en una hoja de ruta de contrataciones eléctricas que incorpora por primera vez al almacenamiento energético como uno de los ejes centrales para garantizar la confiabilidad del sistema.
La planificación presentada por ETESA contempla procesos licitatorios entre 2026 y 2030 para cubrir el crecimiento de la demanda y acompañar la incorporación de nueva capacidad renovable. Entre las principales novedades aparece la inclusión de sistemas de almacenamiento con baterías, una tecnología que gana protagonismo a medida que aumenta la participación de recursos eólicos y solares dentro de la matriz.
La estrategia busca complementar la expansión de las energías renovables con soluciones capaces de aportar flexibilidad operativa, gestionar excedentes de generación y fortalecer la estabilidad de la red durante las horas de mayor consumo.
Para el mercado, la señal resulta especialmente relevante. Mientras las licitaciones recientes consolidaron la entrada de nuevos proyectos renovables, los próximos procesos podrían abrir oportunidades para desarrolladores especializados en almacenamiento, proyectos híbridos y nuevas soluciones de flexibilidad para el sistema eléctrico panameño.
Este escenario posiciona a Panamá entre los mercados más activos de la región en materia de energías renovables. Las inversiones adjudicadas mediante licitaciones y la expansión sostenida de la generación solar distribuida muestran una misma dirección: una matriz cada vez más diversificada, limpia y descentralizada.
Con 196 MW instalados y 7195 usuarios activos, el autoconsumo fotovoltaico ya forma parte de los pilares del desarrollo energético panameño y mantiene margen para continuar creciendo en los próximos años.