


Panamá cerró junio de 2026 con 5120,19 MW de capacidad eléctrica instalada, de los cuales 2954,22 MW corresponden a fuentes renovables. De esta manera, la hidroelectricidad, la solar fotovoltaica y la eólica ya representan alrededor del 57,7% del parque de generación nacional.
El crecimiento coincide con una transformación en la contratación de nueva oferta: las dos últimas licitaciones renovables adjudicaron energía a precios promedio de 23,86 y 33,7 USD/MWh, mediante acuerdos de largo plazo que buscan reducir la exposición al mercado spot y dar mayor previsibilidad a las inversiones.
La siguiente fase plantea un reto diferente. Con solar y eólica sumando 1106,65 MW, una demanda máxima que llegó a 2161 MW y nuevos proyectos en camino, los sistemas de almacenamiento con baterías —BESS— empiezan a ganar espacio dentro de la planificación eléctrica.
Según las estadísticas oficiales del mercado, la hidroelectricidad continúa siendo la mayor fuente renovable por potencia instalada, con 620 MW correspondientes a centrales de embalse y 1227,57 MW de pasada. Ambas modalidades concentran 1847,57 MW, equivalentes al 36,08% de la capacidad total.

La fotovoltaica ya aporta 770,65 MW, un 15,05% del parque, mientras el segmento eólico reúne otros 336 MW y representa el 6,56%. Así, las dos tecnologías variables concentran aproximadamente el 21,6% de la potencia instalada panameña.
Este avance se desarrolla en paralelo con una nueva dinámica de contratación. La LPI ETESA 01-25 marcó el regreso de las licitaciones renovables de gran escala y comprometió alrededor de 441,1 millones de dólares mediante contratos de largo plazo.
El proceso dejó como una de sus principales señales un precio promedio equivalente a 23,86 USD/MWh bajo la metodología financiera prevista en el pliego y tuvo una marcada presencia de proyectos eólicos, que desplazaron a la fotovoltaica por sus factores de capacidad y perfil de generación.
Cuatro empresas concentraron la mayor parte de la energía adjudicada, un resultado que confirmó el interés privado por el mercado panameño y abrió una nueva etapa de expansión basada en contratos capaces de aportar mayor certidumbre financiera a los desarrolladores.
La LPI ETESA 01-26 profundizó posteriormente esa estrategia. La convocatoria adjudicó aproximadamente 22,6 TWh de energía renovable mediante contratos de hasta 20 años, con AES encabezando el reparto y participación de desarrolladores solares, hidroeléctricos independientes y compañías regionales.
El procedimiento había recibido más de 70 ofertas de 42 empresas y cerró con un precio promedio cercano a 33,7 USD/MWh, por debajo de una referencia inicial de 47,8 USD/MWh. Algunas propuestas bajaron incluso de los 30 USD/MWh, mientras diversos proyectos fotovoltaicos se ubicaron alrededor de 32-34 USD/MWh.
Los resultados agregaron una nueva señal al mercado: la competitividad de la generación renovable ya no depende solamente de incorporar capacidad, sino también de la posibilidad de entregar energía con perfiles compatibles con las necesidades del sistema.
Solar y eólica amplían su peso en la matriz
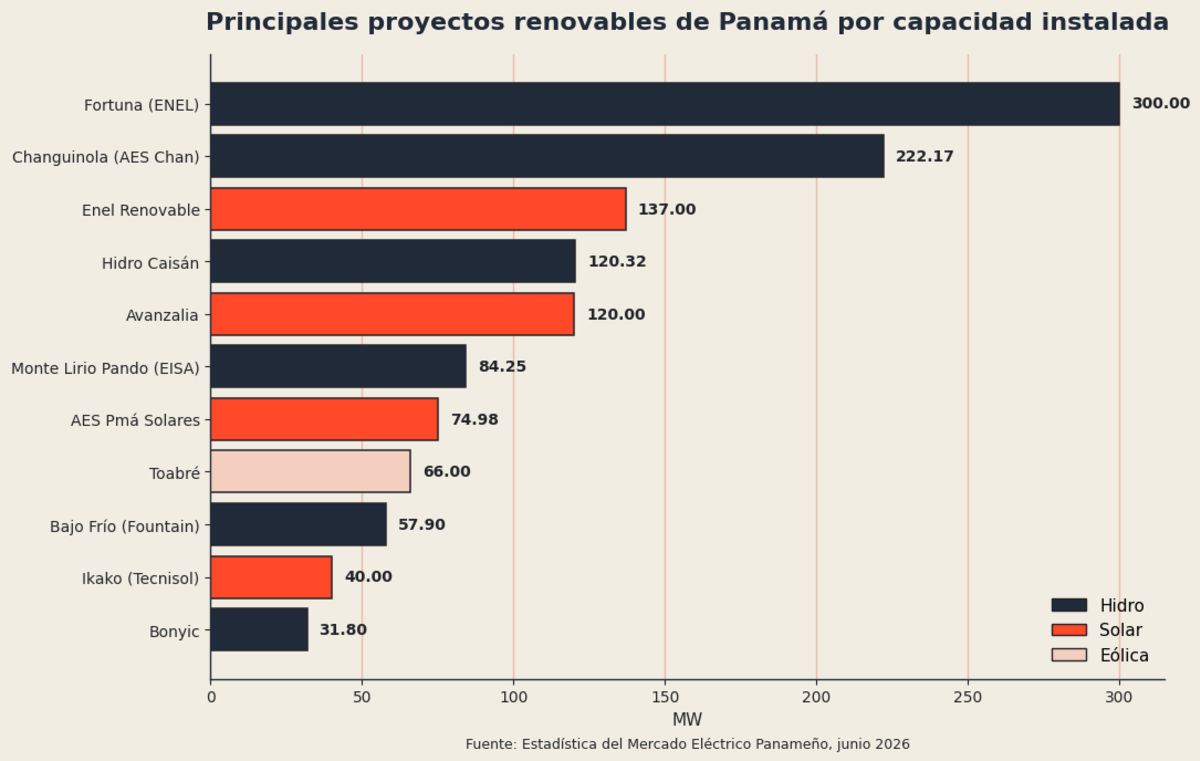
El detalle de capacidad permite observar la escala alcanzada por algunos de los principales proyectos. Entre los activos solares aparecen Enel Renovable, con 137 MW; Avanzalia, con 120 MW; AES Panamá Solares, con 74,98 MW; y Tecnisol, con presencia en distintas instalaciones del sistema.
La producción mensual refleja además una base fotovoltaica cada vez más diversificada. Campo Solar generó 10258,87 MWh durante junio, mientras Photovoltaics Eco Solar 1-6 aportó 6068,48 MWh y las instalaciones Tecnisol 1-4 alcanzaron 5584,47 MWh.
También registraron aportes relevantes Universidad Panamá, con 3507,71 MWh; Baco Solar, con 3268,13 MWh; Alanje 1-2-3, con 3220,33 MWh; y Madre Vieja, con 3126,89 MWh. El documento identifica decenas de instalaciones fotovoltaicas operando en el país.
El segmento eólico alcanzó 336 MW de potencia instalada. Dentro de la generación informada para junio, UEP II produjo 33000,13 MWh, Toabré aportó 16138,78 MWh y UEP I registró 7493,75 MWh.
La combinación entre ambos recursos gana relevancia para la planificación. Los perfiles horarios diferenciados de la fotovoltaica y el viento permiten complementar la producción, aunque un incremento sostenido de tecnologías variables también aumenta la necesidad de contar con recursos que aporten flexibilidad.
La hidroelectricidad mantiene, mientras tanto, el mayor volumen renovable. Fortuna generó 139928,79 MWh en junio y concentró el 11,74% de toda la producción eléctrica mensual, mientras Changuinola sumó otros 65630,06 MWh.
Estí alcanzó 31135,82 MWh; Monte Lirio, 28979,06 MWh; El Alto, 22944,83 MWh; Bajo Frío, 12854,71 MWh; y Bonyic, 11469,71 MWh. A estas centrales se sumó un conjunto de proyectos hidroeléctricos de menor tamaño distribuidos dentro del sistema.
Entre ellos, Barro Blanco produjo 5464,54 MWh; Perlas Sur, 4400,74 MWh; Perlas Norte, 4326,04 MWh; y Concepción, 4167,95 MWh durante el período analizado.
Seguir leyendo
La capacidad hidroeléctrica continúa ofreciendo un componente relevante de respaldo para Panamá, pero el incremento de solar y viento eleva el valor de herramientas que permitan gestionar excedentes, trasladar generación entre franjas horarias y responder con mayor rapidez a los cambios de demanda.
BESS entra en la próxima etapa de las licitaciones
La planificación panameña ya empezó a incorporar esa necesidad. El país reconfirmó dos nuevas licitaciones para 2027 y colocó a los sistemas BESS entre las prioridades de la próxima etapa, después de dos procesos de contratación que consolidaron el interés por la nueva generación renovable.
Antes de definir las condiciones de esas convocatorias, las autoridades prevén revisar las necesidades de energía y potencia del sistema y presentar los requerimientos correspondientes antes de finalizar 2026.
El cronograma forma parte de una hoja de ruta más amplia que contempla cuatro nuevas licitaciones entre 2026 y 2028, con el objetivo de incorporar generación de manera escalonada, reducir la exposición de las distribuidoras a la volatilidad del spot y garantizar el abastecimiento futuro.
La estrategia también proyecta una mayor participación del almacenamiento hacia 2029, acompañada por inversiones en transmisión. El BESS aparece así como una herramienta para facilitar la integración de nuevas centrales limpias, reforzar la confiabilidad de la red y mejorar la gestión de la demanda.
Ese desafío gana importancia a medida que aumenta el consumo. La demanda máxima mensual pasó de 1778 MW en enero de 2026 a 2161 MW en junio, lo que representa un incremento de 383 MW en cinco meses.
En paralelo, la capacidad total alcanzó aproximadamente 5120 MW, frente a una capacidad firme de 3053 MW. La distancia entre ambos indicadores muestra por qué la próxima expansión no puede analizarse únicamente desde la potencia nominal que ingresa al mercado.
Con mayor participación de solar y eólica, el almacenamiento puede desplazar energía hacia horarios de mayor consumo, reducir eventuales vertimientos, entregar potencia en períodos críticos y aportar servicios asociados a la estabilidad de la red.
Los recientes procesos competitivos reforzaron además el debate regulatorio. Distintos actores del sector anticiparon que Panamá deberá establecer mecanismos capaces de reconocer el valor del almacenamiento y definir cómo participará esta tecnología en futuras convocatorias.
Un marco específico será relevante para estructurar financieramente los proyectos y determinar qué servicios podrán remunerarse. El desafío incluye compatibilizar esa nueva capacidad con la contratación de largo plazo, los requerimientos de potencia y el funcionamiento general del mercado eléctrico.
La evolución del costo marginal suma otro elemento a esa discusión. El indicador pasó de 60,25 balboas/MWh en enero a 105,65 balboas/MWh en junio, después de ubicarse en 78,86 balboas/MWh durante mayo.
El valor de junio fue, además, el mayor de los 12 meses incluidos en el reporte, superando los 85,86 balboas/MWh registrados en septiembre de 2025.
La diferencia entre precios de las nuevas adjudicaciones renovables inferiores a 35 USD/MWh y un costo marginal superior a 100 balboas/MWh en junio refuerza el interés por mecanismos de contratación capaces de disminuir la exposición de compradores al mercado spot.
Los contratos actualmente vigentes presentan otras referencias económicas. Durante junio, las tres distribuidoras contrataron 427602,69 MWh hidroeléctricos, con un costo total de 40,53 millones de balboas y un monómico promedio de 94,78 balboas/MWh.
En eólica y solar se contabilizaron 51506,61 MWh, con un desembolso total de 5,06 millones de balboas y un monómico promedio de 98,29 balboas/MWh.
Estos valores no son directamente comparables con los precios de las recientes licitaciones, ya que responden a contratos, períodos y estructuras diferentes. Sin embargo, permiten dimensionar la distancia entre los costos del parque contratado actualmente y las señales económicas que están dejando las nuevas convocatorias.
Panamá llega así a la segunda mitad de 2026 con más del 57% de su capacidad instalada concentrada en fuentes renovables, 2954,22 MW entre hidroeléctrica, solar y eólica y un esquema de contratación que está incorporando nueva oferta a precios competitivos.
Las próximas licitaciones determinarán hasta qué punto esta expansión podrá complementarse con almacenamiento. La incorporación de BESS permitiría que la siguiente etapa deje de estar centrada exclusivamente en sumar MW y avance hacia un mercado donde la flexibilidad, la gestión horaria y la capacidad de respaldo adquieran un peso cada vez mayor.