


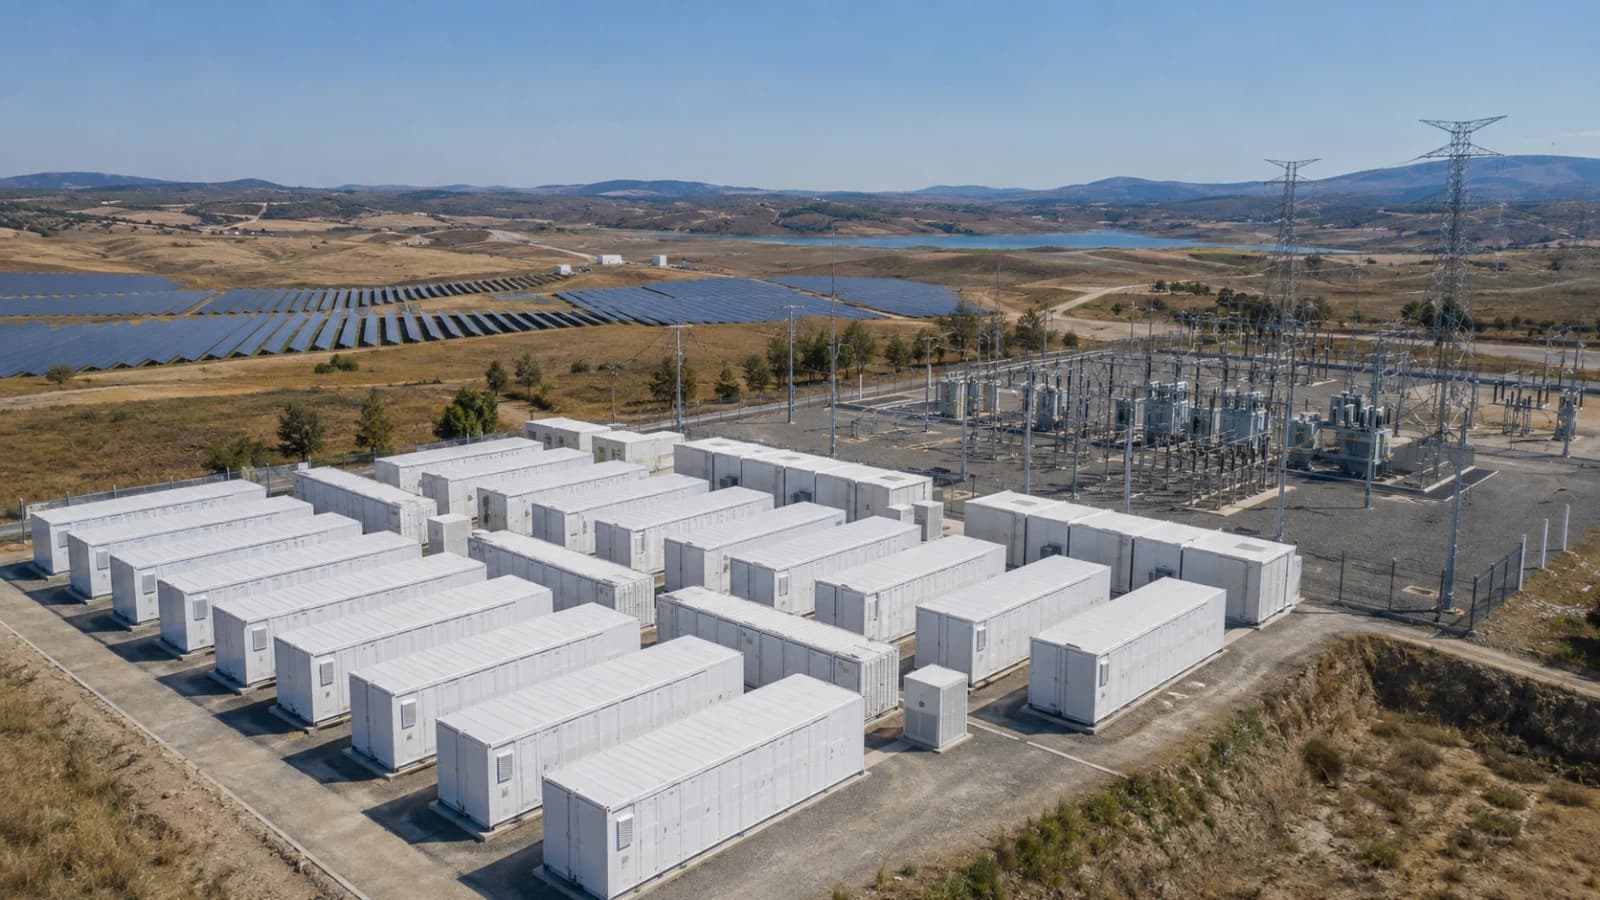
Portugal entra en la recta decisiva para poner en juego 1050 MVA de acceso a la red eléctrica destinados a proyectos con almacenamiento, a través de dos subastas que separarán las oportunidades para sistemas de baterías independientes de aquellas vinculadas a nueva generación renovable.
El calendario previsto por la Direção-Geral de Energia e Geologia (DGEG) apunta al 24 de agosto para la publicación de los pliegos definitivos y al 14 de septiembre para las candidaturas, tras una consulta pública que comenzó el 29 de junio y finalizó el 20 de julio. Las condiciones todavía identificadas como borrador, por lo tanto, podrán experimentar modificaciones en la versión definitiva.
La mayor parte de la capacidad corresponderá a BESS stand alone, con 750 MVA adjudicables, mientras que otros 300 MVA estarán reservados para nuevos proyectos renovables obligatoriamente hibridados con baterías. En conjunto, los procedimientos abarcan 1050 MVA y abren una ventana de acceso en un mercado donde la capacidad de conexión se ha convertido en un activo estratégico.
La particularidad es que Portugal no está ofreciendo a los adjudicatarios una tarifa regulada, un contrato por diferencia (CfD), un pago por capacidad ni un suelo de ingresos. El producto que se disputa es un Título de Reserva de Capacidade (TRC), es decir, un derecho de acceso firme a la red, que deberá abonarse mediante un pago único expresado en euros por MVA.

De esta manera, los futuros proyectos deberán construir su ecuación económica a partir de arbitraje en el mercado eléctrico, acuerdos bilaterales y PPA, y servicios de sistema, trasladando buena parte del riesgo de rentabilidad al desarrollador. El diseño convierte la valoración económica del punto de conexión en uno de los aspectos centrales de la competencia.
Actualmente, Portugal dispone de más de 3,6 GW de capacidad hidroeléctrica reversible, infraestructura que el Ejecutivo pretende ampliar para fortalecer el almacenamiento de larga duración y la flexibilidad del sistema.
Dos subastas y configuraciones diferentes
Para los 750 MVA de BESS stand alone, el borrador contempla sistemas sin un parque renovable asociado y distribuye las oportunidades entre nueve grupos de nudos de 400 kV. Cada candidato podrá solicitar entre 50 y 200 MVA, con una única candidatura en este procedimiento.
La configuración técnica también establece un umbral exigente. Según las condiciones sometidas a consulta, la potencia del BESS deberá ser equivalente al 100% del TRC tanto en carga como en inyección, con una duración mínima de cuatro horas a plena potencia.
Esto implica que un adjudicatario que obtenga, por ejemplo, 100 MVA de acceso deberá dimensionar el almacenamiento conforme a esa exigencia de potencia y cuatro horas mínimas, aunque el dimensionamiento económico óptimo podrá ser superior al mínimo regulatorio.
La segunda vía corresponde a los 300 MVA para hibridación de nueva generación renovable con BESS. Aquí podrán competir proyectos en tres nudos de 400 kV y cada participante solicitará entre 50 y 100 MVA. La incorporación de almacenamiento será obligatoria.
En este caso, el requisito propuesto para las baterías es diferente: la potencia mínima del BESS deberá representar el 20% del TRC en carga e inyección y disponer, nuevamente, de una duración mínima de cuatro horas a plena potencia. Se trata de un piso técnico y no necesariamente del dimensionamiento que maximice la rentabilidad de cada desarrollo.
El mapa también cambia entre modalidades. Para hibridación existen 800 MVA de hueco identificado para adjudicar 300 MVA: Abrantes (Pego) dispone de 300 MVA, Rio Maior de otros 300 MVA y Sines + Santo André de 200 MVA.
Además, el borrador establece diferencias relevantes en la capacidad de carga desde la red. Abrantes y Rio Maior permitirían cargar el BESS desde la red hasta un equivalente al 75% del TRC, mientras que Sines + Santo André quedaría limitado al 25%. Esta variable puede incidir directamente en la estrategia de operación y, por extensión, en la valoración económica del acceso.
Para los proyectos stand alone, en cambio, se identifican 1.800 MVA de hueco para adjudicar únicamente 750 MVA. Panóias concentra 400 MVA; Alcochete-Palmela, Pegões-Divor, Alqueva, Ferreira do Alentejo, Vale Pereiro y Tavira cuentan con 200 MVA cada uno; mientras Rio Maior dispone de 100 MVA y el grupo Abrantes-Estremoz-Falagueira suma otros 100 MVA.
Así, entre ambos procedimientos Portugal identifica alrededor de 2.600 MVA de hueco, pero sólo adjudicará 1.050 MVA, una relación que anticipa una competencia no sólo por cuánto acceso obtener, sino también por su localización y valor económico.
Seguir leyendo
El precio del acceso entra en el centro del negocio
Otro elemento diferencial es el mecanismo económico. Las subastas están planteadas bajo un esquema de precio único o pay-as-clear, por lo que los adjudicatarios terminarán pagando el precio de cierre y no necesariamente el valor individual incluido en sus ofertas. Primero se competiría por cantidad y posteriormente por localización.
Esto obliga a los interesados a determinar cuánto valor adicional genera disponer del acceso antes de establecer su techo de oferta. El documento técnico compartido plantea la ecuación como la diferencia entre el valor actual neto (VAN) del proyecto con acceso y el VAN del mismo desarrollo sin ese derecho, cuyo resultado determinaría el máximo en euros por MVA que tendría sentido económico ofertar.
La decisión tampoco dependerá únicamente del CAPEX de las baterías. Variables como duración óptima del sistema, potencia activa realmente disponible, restricciones de carga e inyección y posibles limitaciones de red modificarán la valoración de cada nodo.
El borrador contempla que la red pueda limitar la carga o inyección hasta 750 horas equivalentes anuales. Además, mientras la reserva se adjudica en MVA, el modelo económico del proyecto opera en MW: con un factor de potencia de 0,95, por ejemplo, 100 MVA equivaldrían aproximadamente a 95 MW activos.
A las variables operativas se suma un régimen de garantías que eleva las barreras de entrada. Para participar se prevé una garantía provisional fija de 500.000 euros, que posteriormente será sustituida por una definitiva equivalente a 10.000 euros por MVA adjudicado, a constituir dentro de los diez días hábiles correspondientes.
Por lo tanto, una adjudicación de 100 MVA implicaría una garantía definitiva de un millón de euros. Antes de la emisión del TRC también deberán abonarse el valor de adjudicación y las tasas del operador del mercado OMIP.
Las obligaciones continúan después de obtener el acceso. Según el borrador, incumplir el plazo establecido para obtener la licencia de producción provocaría la caducidad de la reserva sin devolución del precio pagado por el TRC. A ello se añade una compensación municipal anual equivalente al 2,5% sobre ingresos prácticamente brutos desde el comienzo de la explotación.
Los plazos previstos desde la emisión del TRC alcanzan 24 meses para la licencia de producción y 48 meses para la licencia de explotación cuando existe evaluación ambiental, reduciéndose respectivamente a 18 y 42 meses cuando no resulta necesaria. Tras obtener la licencia de explotación, el activo deberá comenzar a operar dentro de los 30 días hábiles.
Portugal acelera el almacenamiento ante las restricciones de red
El movimiento llega mientras la expansión renovable portuguesa empieza a trasladar el valor desde la mera incorporación de generación hacia la flexibilidad y el aprovechamiento de conexiones existentes.
Según Mordor Intelligence, la expansión solar condicionada por la red, el aumento de los vertimientos durante las horas de máxima producción fotovoltaica y el crecimiento de los PPA corporativos están generando oportunidades alrededor del almacenamiento, la hibridación y la aceleración de nuevos proyectos.
La consultora identifica precisamente la congestión del corredor de transmisión norte-sur y el creciente riesgo de curtailment provocado por los picos solares de mediodía entre las restricciones del mercado renovable portugués. En paralelo, señala que las reglas para co-localizar almacenamiento con baterías están favoreciendo una mayor utilización de los activos renovables.
El fenómeno ya empieza a trasladarse a proyectos concretos. Mordor Intelligence destaca que Akuo inició en marzo de 2026 la construcción del BESS SantasBAT, de 80 MW/220 MWh, junto a la planta solar Santas de 181 MW en Borba, con una configuración orientada a gestionar los máximos de producción fotovoltaica y preservar el valor de la conexión.
También sobresale el proyecto híbrido de Pracana, puesto en funcionamiento por EDP en enero de 2026, que combina generación hidroeléctrica y solar terrestre hasta alcanzar 89 MW de capacidad total, como otra referencia del aprovechamiento de infraestructura y acceso existentes.
Portugal ya había utilizado las subastas como mecanismo para asignar un recurso cada vez más escaso: el acceso a la red. El modelo vuelve a cobrar protagonismo ahora con las baterías y la hibridación, en lugar de apoyarse exclusivamente en mecanismos destinados a asegurar ingresos de largo plazo.
La competencia de septiembre, por tanto, no se limitará a determinar quién está dispuesto a instalar baterías. Pondrá a prueba qué desarrolladores pueden valorar mejor cada nudo, asumir las garantías y plazos exigidos, estructurar ingresos sin remuneración regulada y dimensionar el almacenamiento para capturar suficiente valor de mercado.
Con 750 MVA stand alone y 300 MVA híbridos adjudicables frente a 2.600 MVA de hueco identificado, Portugal prepara una subasta en la que disponer de tecnología BESS será sólo el punto de partida. El verdadero activo en disputa será el acceso firme a la red y cuánto está dispuesto a pagar cada inversor por controlarlo.