


Reino Unido afronta una etapa decisiva para transformar su ventaja temprana en eólica marina flotante en una industria competitiva a escala global. Con alrededor del 14% del portfolio mundial, sostener esa posición dependerá de la velocidad de despliegue durante los próximos cinco años y de las señales que establezca el primer Strategic Spatial Energy Plan (SSEP).
La planificación deberá aportar suficiente visibilidad para que desarrolladores, inversores y proveedores mantengan sus compromisos mientras los primeros proyectos comerciales avanzan en Escocia y el Mar Céltico. El desafío estará en convertir el pipeline existente en parques construidos, aprendizaje operativo y escala industrial antes de que otros mercados absorban esas capacidades.
Becky Fowell, Project Manager de Regen, calificó al primer SSEP como una “prueba crítica” del compromiso británico de largo plazo con la tecnología. El documento deberá definir dónde se localizará la futura generación y qué volumen será necesario para acompañar un sistema eléctrico seguro, asequible y descarbonizado hacia 2050.
El planteo aparece mientras el Gobierno británico mantiene al offshore wind como uno de los pilares de Clean Power 2030, con una meta de entre 43 y 50 GW de capacidad eólica marina para el final de la década, junto con 27-29 GW de eólica terrestre y 45-47 GW de solar.

A comienzos de 2025, Reino Unido ya contaba con 30,7 GW de offshore wind instalados o comprometidos y otros 7,2 GW autorizados. Alcanzar la meta requerirá acelerar el paso desde el desarrollo y la adjudicación contractual hacia la construcción, conexión y operación efectiva de los activos.
Para la tecnología flotante, Regen identificó una ventana especialmente estrecha. Los próximos cinco años serán críticos, coincidiendo con la entrega de los primeros desarrollos comerciales de mayor escala en Escocia y el Mar Céltico. Fowell remarcó la necesidad de “mantener el ritmo de despliegue” para reducir costes, fortalecer proveedores y desarrollar capacidad industrial.
El mercado británico parte desde una posición relevante: Regen situó al país con la tercera mayor capacidad operativa de floating offshore wind del mundo y aproximadamente el 14% del portfolio global, respaldado por décadas de experiencia offshore, capacidades desarrolladas en aguas profundas del Mar del Norte y conocimiento acumulado en eólica marina de cimentación fija.
Escocia lideró las primeras etapas mediante algunos de los proyectos flotantes pioneros a escala internacional. La expansión hacia el Mar Céltico abre ahora la posibilidad de extender esa actividad a otras regiones británicas y generar demanda para puertos, fabricación, ingeniería y servicios marítimos.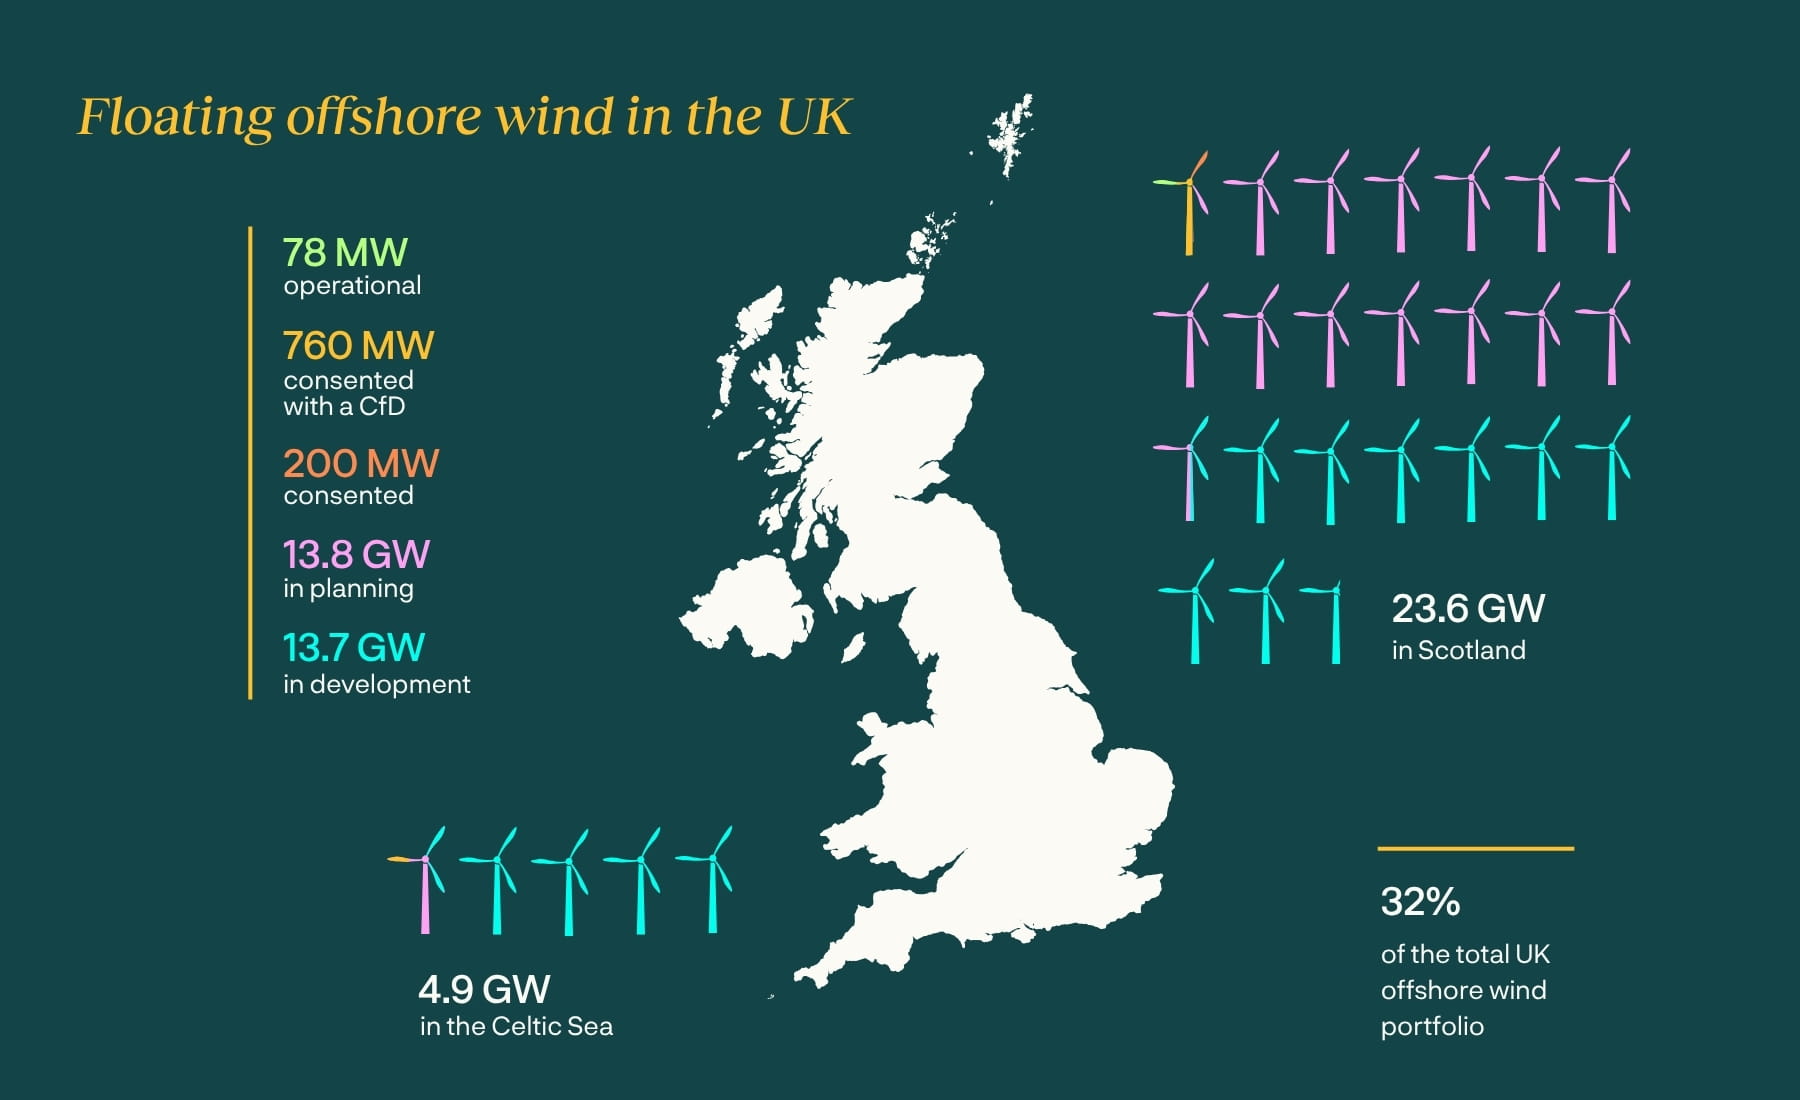
£25.500 millones comprometidos y una industria que necesita proyectos
La dimensión industrial de la apuesta ya moviliza cifras significativas. A través de los Supply Chain Development Statements de ScotWind, los desarrolladores comprometieron £25.500 millones en proyectos eólicos marinos de cimentación fija y flotante.
El Clean Industry Bonus de Allocation Round 7 movilizó además aproximadamente £3400 millones de inversión privada hacia manufactura, fábricas y puertos británicos y respalda unos 7000 empleos, de acuerdo con los datos recogidos por Regen.
Great British Energy, National Wealth Fund y otros organismos públicos también comprometieron hasta £1000 millones adicionales para fortalecer la cadena de suministro del offshore wind. La continuidad del mercado será determinante para que fábricas, puertos y proveedores encuentren suficiente demanda futura para respaldar nuevas decisiones de inversión.
Frente a esa necesidad, Fowell reclamó una “trayectoria clara de despliegue a largo plazo” que acompañe los compromisos actuales con una perspectiva suficientemente profunda de nuevos desarrollos. Esa certidumbre será necesaria tanto para sostener los proyectos existentes como para atraer capital adicional.
La reducción de costes constituye otro componente central del proceso de comercialización. Para avanzar hacia una escala mayor, la industria deberá acumular experiencia de construcción y operación, optimizar procesos y generar el volumen que necesitan los proveedores para incrementar la capacidad productiva.
En esa lógica, esperar una caída de precios antes de desplegar más capacidad podría frenar el mismo proceso necesario para conseguirla. Fowell sintetizó el planteo al señalar que las reducciones deberán conseguirse “no esperando a que llegue el despliegue”, vinculando directamente la continuidad de la cartera con la curva de aprendizaje industrial.
Regen también planteó que el SSEP no debería valorar floating offshore wind exclusivamente mediante el coste nivelado de energía (LCOE). La tecnología permite acceder a aguas más profundas, con recursos eólicos intensos y geográficamente diversos, complementando otras fuentes de generación y aportando resiliencia al sistema.
Por esa razón, Fowell pidió reconocer su “valor estratégico más amplio”, que comprende seguridad energética, crecimiento regional y una vía de transición para capacidades, empresas e infraestructura históricamente vinculadas con la industria energética del Mar del Norte.
En términos industriales, el potencial incluye nuevas inversiones en puertos, manufactura, ingeniería, operaciones submarinas y servicios marítimos, además de oportunidades para comunidades costeras que pueden incorporarse a la próxima fase de desarrollo offshore.
CfD: de la crisis de AR5 al récord de AR7
La necesidad de garantizar continuidad al pipeline se inserta en un mercado que atravesó fuertes tensiones durante los últimos años. El principal mecanismo británico para atraer inversión renovable es los Contracts for Difference (CfD), que aportan estabilidad de ingresos a largo plazo mediante un strike price.
Cuando el precio mayorista queda por debajo del valor contractual, el proyecto recibe la diferencia; cuando se ubica por encima, devuelve el excedente. Esta previsibilidad resulta especialmente relevante para el offshore wind por las elevadas necesidades de capital asociadas a su desarrollo y construcción.
La Allocation Round 5 (AR5) marcó un punto de inflexión en 2023, cuando ningún proyecto de offshore wind obtuvo un contrato. Los precios máximos no resultaron suficientes para compensar el aumento de los costes de construcción, turbinas, materiales y financiación, lo que obligó al Gobierno a revisar las condiciones económicas de las rondas posteriores.
La recuperación se hizo especialmente visible en Allocation Round 7 (AR7), cuyos resultados se publicaron en enero de 2026. La ronda adjudicó un récord de 8,4 GW de offshore wind, entre proyectos de cimentación fija y flotante, y constituyó el mayor volumen contratado hasta ese momento en una subasta británica.
Los 12 proyectos seleccionados se convirtieron en una pieza relevante para Clean Power 2030. Sin embargo, la adjudicación contractual representa solo una parte del proceso y todavía debe traducirse en construcción, conexión y puesta en servicio.
Seguir leyendo
Documentos de planificación recientes indican que, de esos 8,4 GW, alrededor de 3,2 GW podrían estar generando antes del cierre de 2030, una diferencia que expone la brecha temporal existente entre conseguir un CfD y aportar electricidad efectivamente al sistema.
La atención del mercado se desplaza ahora hacia Allocation Round 8 (AR8). Para offshore wind, el Administrative Strike Price quedó fijado en £113/MWh, en precios de 2024, mientras floating offshore wind dispone de un máximo de £271/MWh.
La ronda deberá mostrar si el mercado logra sostener el impulso recuperado en AR7 mientras continúan las presiones sobre el coste de capital, la construcción y la cadena de suministro.
Los CfD incorporan además una dimensión industrial mediante el Clean Industry Bonus, que permite a los desarrolladores de proyectos de cimentación fija y flotante acceder a ingresos adicionales a cambio de compromisos con cadenas de suministro más sostenibles.
El objetivo es que la expansión del offshore wind incremente la capacidad de generación y, al mismo tiempo, impulse infraestructura industrial, capacidad manufacturera y empleo dentro del Reino Unido.
Para Regen, esos incentivos económicos deberán acompañarse de señales estructurales coherentes. Fowell reclamó al SSEP una “trayectoria clara de despliegue” que establezca escala, distribución regional y calendario de desarrollo para la eólica flotante.
La planificación también tendrá que coordinarse con futuras licitaciones de seabed, inversiones en redes, reformas de permisos y mecanismos de apoyo a ingresos. La certidumbre espacial perdería efectividad si el resto de las políticas no acompaña el mismo ritmo de despliegue.
El riesgo aumenta si los desarrollos flotantes quedan desplazados más allá del actual horizonte de inversión. Fowell advirtió que una decisión de ese tipo enviaría una “señal negativa” al mercado precisamente cuando varios proyectos avanzan desde el consentimiento hacia la decisión final de inversión y posteriormente a construcción.
Una interrupción en esa secuencia también dificultaría generar economías de escala, sostener proveedores y acelerar el aprendizaje necesario para reducir los costes de una tecnología que todavía atraviesa su transición hacia el despliegue comercial de mayor volumen.
La red se convierte en otro cuello de botella
El volumen contratado necesita avanzar en paralelo con una infraestructura eléctrica capaz de absorberlo. La capacidad de la red británica para incorporar nueva generación se convirtió en uno de los principales condicionantes para cumplir Clean Power 2030.
En junio de 2026, el National Energy System Operator (NESO), junto con las compañías de redes, anunció que más de 700 proyectos preparados para avanzar habían recibido ofertas de conexión, desbloqueando casi 40 GW de capacidad adicional.
La medida forma parte de una reforma destinada a priorizar desarrollos viables y necesarios para alcanzar las metas energéticas, sustituyendo gradualmente el antiguo esquema basado principalmente en el orden de llegada.
Para offshore wind, la ampliación de las redes terrestres y marítimas tendrá especial relevancia porque una parte significativa de la futura generación se concentrará en áreas con abundante recurso eólico, pero alejadas de los principales centros de demanda.
La evolución británica dependerá, por tanto, de la interacción entre CfD, permisos, acceso al seabed, financiación, redes y capacidad industrial. Un retraso en cualquiera de esos componentes puede afectar los plazos del conjunto de la cartera.
En este escenario, el SSEP trasciende la identificación de zonas para nueva generación. La planificación deberá coordinar decisiones de infraestructura y capital alrededor de una estrategia común de largo plazo que permita convertir el potencial técnico en parques operativos.
La competencia internacional añade presión a esa agenda, ya que distintos mercados buscan atraer tecnología, fabricantes, conocimiento especializado y proveedores vinculados con floating offshore wind.
Fowell advirtió que, sin una trayectoria británica clara, existe el riesgo de que “la tecnología, la experiencia y las capacidades de la cadena de suministro de la eólica flotante” migren hacia países con señales de comercialización más sólidas.
Ese movimiento reduciría las oportunidades industriales y exportadoras del Reino Unido en un segmento que ayudó a desarrollar y podría debilitar su propia capacidad para ejecutar futuros parques a costes competitivos.
Los próximos cinco años serán así una prueba para el liderazgo británico. El país dispone de pipeline, experiencia offshore, capital comprometido y algunos de los primeros proyectos comerciales, pero deberá transformar esas ventajas en capacidad instalada y una cadena de suministro preparada para competir internacionalmente.
AR8 aportará una señal sobre las condiciones económicas de los próximos desarrollos. El SSEP deberá resolver una cuestión de mayor alcance: cuánta eólica marina flotante pretende desplegar el Reino Unido, en qué regiones y bajo qué horizonte temporal.
Con cerca del 14% del portfolio global y £25.500 millones de compromisos asociados a ScotWind, el país ocupa una posición relevante en el despegue de la industria, aunque esa ventaja dependerá de que las decisiones de planificación, financiación e infraestructura acompañen el ritmo requerido.
Para Fowell, la continuidad del despliegue será la variable que determine si Reino Unido consigue reducir costes, consolidar su cadena de suministro y convertir su liderazgo temprano en una industria globalmente competitiva, en un mercado donde la posición inicial por sí sola ya no garantiza conservar la ventaja.