Colombia enfrenta una paradoja en el desarrollo de sistemas de almacenamiento energético: los diferenciales de precios intradiarios para baterías de cuatro horas aumentaron un 350% entre 2021 y 2026, según Aurora Energy Research, pero las oportunidades de arbitraje todavía no se traducen en un despliegue masivo de esta tecnología.
La consultora proyecta que el país alcanzará aproximadamente 6 GW de capacidad solar instalada en 2030, una expansión que profundizará las diferencias de precios entre las horas de generación fotovoltaica y los períodos de mayor demanda de flexibilidad. Sin embargo, advierte que la viabilidad financiera de las baterías dependerá de mecanismos complementarios de remuneración, como los pagos por confiabilidad y servicios auxiliares.
Así lo planteó Melissa Carreño, Head de Perú y Colombia de Aurora Energy Research, durante su presentación en Future Energy Summit (FES) Colombia 2026, donde analizó la evolución de las señales de mercado y las experiencias regulatorias internacionales que permitieron acelerar las inversiones en almacenamiento.
La ejecutiva identificó un cambio estructural en la formación de precios de la electricidad colombiana, vinculado directamente con la mayor participación de la generación fotovoltaica.

En 2022, cuando la penetración solar se encontraba por debajo del 5%, la curva intradiaria de precios mantenía un comportamiento relativamente estable, con incrementos moderados durante los períodos de mayor consumo.
Revive FES Colombia 2026 aquí:
Cuatro años después, con una participación solar del 13% en 2026, el mercado comienza a mostrar un perfil diferente. Aunque la generación fotovoltaica todavía no provoca reducciones de precios tan pronunciadas durante el día como en sistemas eléctricos más maduros, las horas de rampa presentan incrementos significativos.
"En horas de rampa, es decir, cuando el sol se va, presenta un aumento significativo de los precios. Esto ya nos habla de una necesidad de capacidad firme con flexibilidad", señaló Carreño.
Según el diagnóstico presentado, las limitaciones de flexibilidad de la generación térmica e hidroeléctrica contribuyen a elevar los precios durante las horas punta.
La perspectiva hacia 2030 anticipa una profundización de esta dinámica. Con unos 6000 MW solares instalados, la curva de generación se modificará todavía más, aumentando el valor potencial de los activos que almacenan electricidad durante el día y la entregan cuando cae la producción fotovoltaica.
El negocio de las baterías cambia: de seguir la demanda a capturar la oferta solar
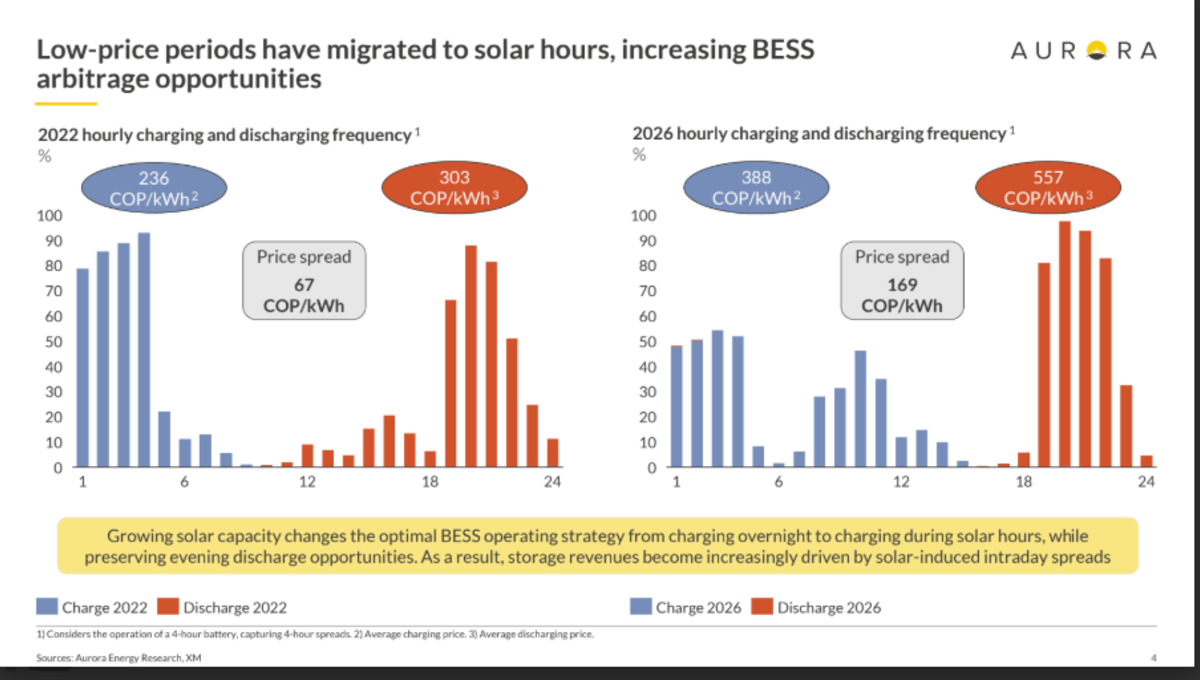
De acuerdo con las simulaciones de Aurora, en 2022 una batería habría seguido fundamentalmente el comportamiento de la demanda eléctrica: cargando durante la madrugada, cuando el consumo era menor, y descargando en los momentos de mayor requerimiento del sistema.
En 2026, en cambio, los ciclos de carga comienzan a desplazarse hacia las horas de mayor disponibilidad fotovoltaica. Esta evolución evidencia que la expansión solar modifica los incentivos comerciales de las baterías, incluso antes de alcanzar niveles de penetración comparables con los de otros mercados internacionales.
El cambio se refleja directamente en los diferenciales entre los precios de compra y venta de electricidad. Mientras que en 2022 la diferencia entre carga y descarga alcanzaba aproximadamente 67 pesos colombianos por KWh, en 2026 asciende a 170 pesos colombianos por KWh, de acuerdo con los resultados expuestos por la consultora.
Se trata de un incremento de aproximadamente 154% entre ambos valores, que debe distinguirse del crecimiento acumulado del 350% reportado por Aurora para los spreads de baterías de cuatro horas durante el período 2021-2026. Ambos indicadores muestran una ampliación de las oportunidades de arbitraje, aunque corresponden a referencias temporales diferentes.
Carreño destacó, además, que el almacenamiento adquiere una relevancia particular durante los fenómenos climáticos que afectan la disponibilidad de recursos hidroeléctricos.
"En años de El Niño, el nivel de spread es muy alto", afirmó la especialista al abordar el comportamiento histórico del mercado.
La escasez hídrica eleva las diferencias de precios y, por lo tanto, puede incrementar los ingresos potenciales asociados al arbitraje. Sin embargo, el aporte del almacenamiento no se limita al beneficio económico de sus operadores.
Durante estos períodos, las baterías también pueden contribuir a la resiliencia y estabilidad operativa del sistema, al suministrar electricidad en momentos de mayor exigencia y reducir la dependencia de la generación disponible en determinadas horas.
Esto posiciona al almacenamiento como un recurso con una doble función: capturar oportunidades comerciales en el mercado mayorista y aportar flexibilidad durante situaciones de estrés energético.
Seguir leyendo
No obstante, la principal advertencia de Aurora es que la existencia de spreads elevados no garantiza, por sí sola, decisiones de inversión en proyectos de baterías.
California, Reino Unido y España: por qué el arbitraje no alcanza
Para explicar las barreras que enfrenta Colombia, Aurora Energy Research compara su situación con tres mercados internacionales que presentan experiencias diferentes en materia de remuneración del almacenamiento.
El primer caso es California, donde las olas de calor registradas en 2020 provocaron dificultades operativas y caídas de frecuencia durante las horas de rampa.
Frente a ese escenario, el operador del sistema, California Independent System Operator (CAISO), aumentó las exigencias de capacidad firme con respuesta rápida, una necesidad que contribuyó al desarrollo acelerado de sistemas de baterías.
Según la presentación de Aurora, California experimentó posteriormente uno de los mayores despliegues de almacenamiento del mundo, solo por detrás de China.
Un dato especialmente relevante para Colombia es que los spreads californianos de 2020 eran inferiores a los registrados en el mercado colombiano durante 2025.
La comparación permite identificar que el diferencial de precios no necesariamente constituye el factor determinante para atraer capital hacia esta tecnología. Las necesidades de confiabilidad y el diseño del mercado también pueden actuar como impulsores.
El segundo ejemplo es el Reino Unido, donde inicialmente los ingresos por servicios complementarios favorecieron el desarrollo del almacenamiento. Sin embargo, la creciente competencia terminó saturando ese segmento, lo que puso de manifiesto la importancia de diversificar las fuentes de remuneración de los proyectos.
Carreño destaca que el mercado británico incorporó mecanismos de capacidad con horizontes contractuales de largo plazo, de al menos 15 años según lo expuesto en la presentación, como parte del esquema que permite estructurar ingresos adicionales.
"Hoy les paga a las baterías por arbitraje, mercado por capacidad y servicios auxiliares", precisó la ejecutiva. Esta combinación ofrece una referencia para el mercado colombiano: los proyectos no dependen exclusivamente de comprar electricidad a menor precio y venderla durante períodos más costosos, sino que pueden contar con diferentes fuentes de ingresos por su contribución al sistema.
El tercer caso es España, presentado por Aurora como un ejemplo de la distancia que puede existir entre las señales de precios y la instalación efectiva de baterías.
Según los datos expuestos por la consultora, el mercado español registra una penetración solar del 36% y spreads cercanos a 400 pesos colombianos por KWh, el nivel más elevado entre los mercados comparados.
Pese a ello, la ausencia de una remuneración suficiente por capacidad y servicios auxiliares, junto con las dificultades para asegurar ingresos de largo plazo, limitó históricamente el despliegue del almacenamiento, de acuerdo con el análisis presentado.
La especialista señala que esta situación comenzó a modificarse con la aprobación del mercado de capacidad, un instrumento regulatorio que el sector viene reclamando hace un tiempo.
La comparación internacional permite identificar tres condiciones diferentes: California impulsó el almacenamiento a partir de necesidades operativas de respuesta rápida; Reino Unido desarrolló mecanismos para diversificar ingresos; y España demuestra que un mercado con amplios diferenciales de precios no necesariamente genera instalaciones masivas.
Colombia presenta una oportunidad creciente de arbitraje, pero todavía enfrenta el desafío de convertir ese potencial en proyectos financiables.
En este sentido, el principal interrogante para los desarrolladores e inversionistas no consiste únicamente en determinar cuánto pueden crecer los spreads durante los próximos años, sino en establecer qué proporción de los ingresos del almacenamiento tendrá suficiente previsibilidad para respaldar compromisos financieros de largo plazo.
El diagnóstico de Aurora apunta a que la señal de precios del mercado mayorista debe complementarse con instrumentos que reconozcan otros atributos del almacenamiento, particularmente la disponibilidad de capacidad y la prestación de servicios complementarios.
"Las oportunidades de mercado por sí solas no bastan. Para despegar, las baterías necesitan otros mecanismos de financiamiento a largo plazo, como el pago por confiabilidad o el pago por servicios complementarios", concluyó Carreño.


 Por Matías Medinilla

 Por Ailén Pedrotti
 Por Emilia Lardizabal