


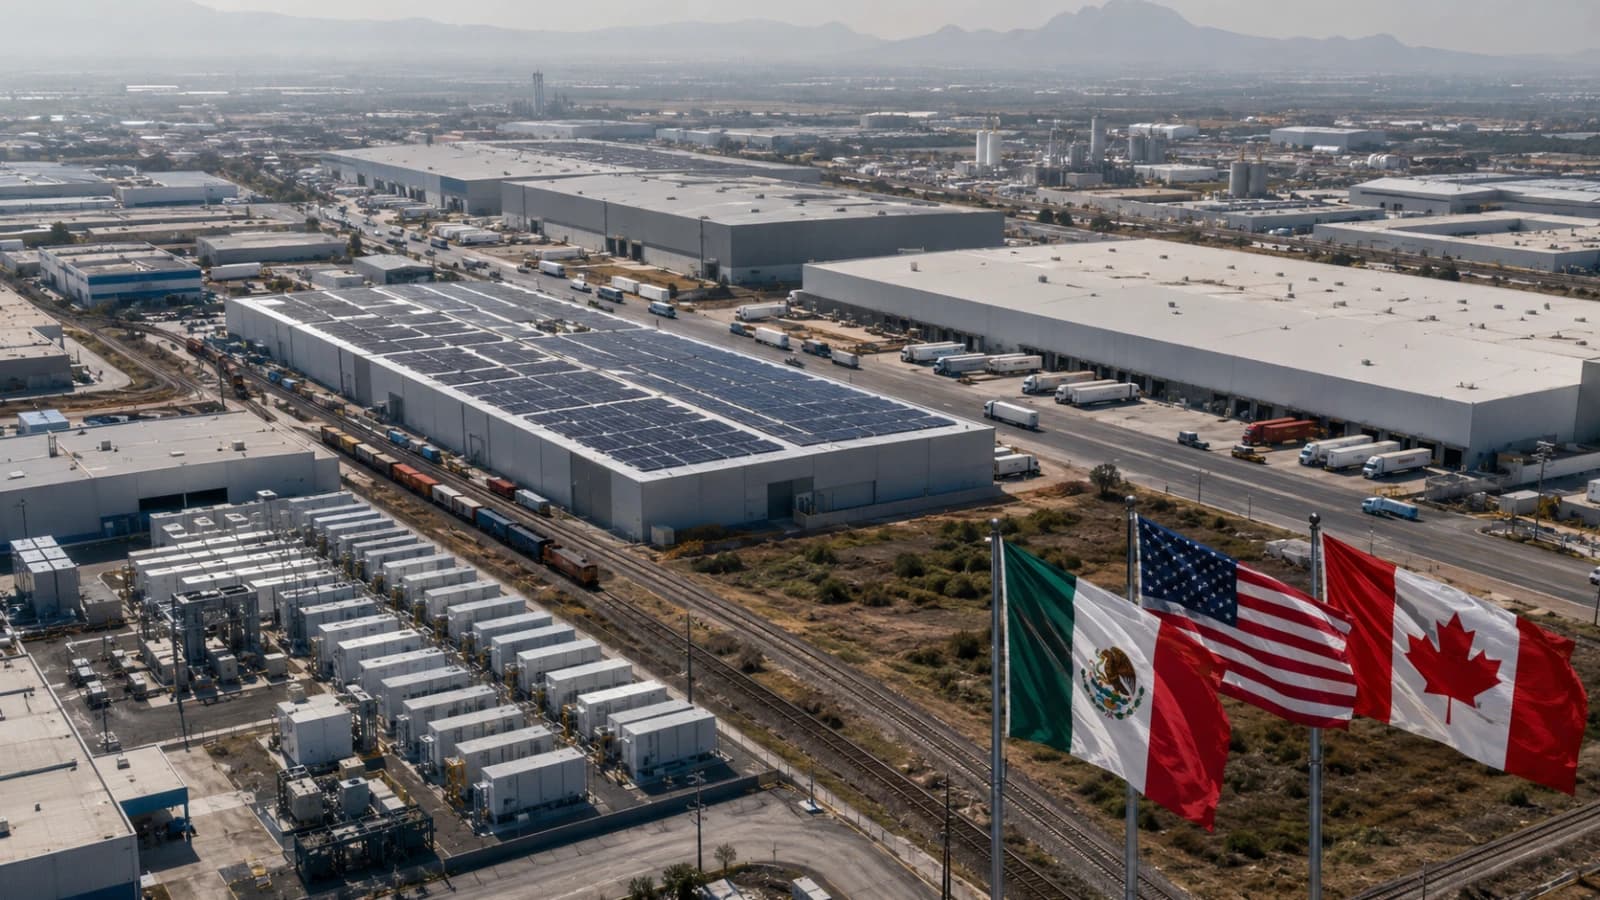
La revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) abre una nueva etapa para la industria mexicana. El proceso no implica la suspensión del acuerdo, pero sí obliga a los grandes corporativos a recalcular inversiones, revisar cadenas de suministro y evaluar con mayor precisión los riesgos comerciales, arancelarios y operativos.
México conserva una ventaja relevante: el 85% de sus exportaciones mantiene el arancel cero cuando cumple con las reglas del T-MEC.
A pesar de ello, las negociaciones sobre sectores que mantendrán aranceles del 10% como acero, aluminio, cobre y automoción introducen incertidumbre en actividades directamente vinculadas con la construcción de fábricas, parques industriales y nueva infraestructura energética.
“Vemos que las inversiones están llegando con mayor cautela, con procesos de análisis mucho más profundos y rigurosos. No podría decir que hay un freno. Si hay una desaceleración”, manifestó Víctor Gómez Aranzubia, broker industrial de Colliers, en diálogo con Energía Estratégica.

Sin embargo, el ejecutivo identifica una desaceleración frente al ritmo de decisiones registrado durante los primeros años de la década.
“Las inversiones no se están tomando tan rápido como en 2020, 2021, donde era como, sí, llega, compra. O ya es como primero vamos a analizar”, explicó Gómez Aranzubia. La tendencia alcanza incluso proyectos cuyo desembolso no se ejecutará de inmediato, sino después de que se despeje el escenario comercial norteamericano.
En ese contexto, las compañías no abandonan sus planes de instalación o expansión, pero extienden los tiempos de decisión y profundizan los estudios previos. A esa mayor cautela comercial se suma otro filtro cada vez más determinante: la disponibilidad de energía.
Para las compañías que evalúan instalarse o ampliar operaciones en México, ya no alcanza con encontrar una nave bien ubicada, conectada y con costos competitivos. También deben conocer cuánta potencia existe, qué capacidad de conexión ofrece la zona y qué alternativas tienen para reducir su exposición al precio de la electricidad.
Según Gómez Aranzubia, cuando una compañía busca un centro de distribución o una planta productiva, uno de los primeros requisitos es conocer la superficie disponible. El siguiente es determinar cuánta capacidad eléctrica puede recibir el proyecto. La tendencia obliga al mercado inmobiliario a dejar de ofrecer exclusivamente metros cuadrados.
Las compañías especializadas deberán integrar información sobre consumo, infraestructura eléctrica, posibilidades de autoconsumo y capacidad de conexión desde las primeras etapas de análisis.
“Ya vamos integrando los metros cuadrados que tú necesitas con tu consumo de energía para poder ofrecer un servicio y un producto que esté alineado y que sea operativo y funcional”, adelantó Gómez Aranzubia.
El cambio afecta especialmente a sectores con demanda intensiva, como centros de datos, automoción, manufactura avanzada, dispositivos médicos y aeroespacial. En estos proyectos, los megavatios disponibles pueden definir si una inversión se concreta, se posterga o busca otra localización.
Esta estrategia también se relaciona con la incorporación de Astris Finance a la plataforma global de Colliers. La firma, especializada en infraestructura y transición energética, aporta capacidades en project finance, fusiones y adquisiciones, levantamiento de capital y asesoría financiera estratégica.
Mientras los nuevos proyectos actúan con mayor cautela, parte de la industria ya instalada avanza con soluciones propias. Las compañías incorporan paneles solares y sistemas de almacenamiento con baterías para reducir costes, mejorar la continuidad operativa y disminuir su exposición a restricciones externas.
“Ya no es el gasto de vernos bonitos y cumplir los criterios de sustentabilidad, sino realmente se convierte en un beneficio financiero que les permite ser más eficientes, más operativos, tener mejores márgenes de utilidad”, afirmó Gómez Aranzubia.
Seguir leyendo
La decisión entre instalar activos propios o contratar un acuerdo de compraventa de energía depende del perfil de cada compañía, su consumo, la estructura directiva, la disponibilidad de capital y las características del inmueble.
Para instalaciones que cuentan con superficies amplias, el techo empieza a observarse como un activo productivo. Colliers dispone de una herramienta que permite delimitar la cubierta de una nave y calcular su capacidad de generación fotovoltaica.
En uno de los casos analizados, una instalación de 38376,9 metros cuadrados tendría capacidad para generar alrededor de 7039,4 MWh anuales, equivalentes a un promedio de 586,6 MWh mensuales. El sistema permitiría evitar aproximadamente 3125,5 toneladas de dióxido de carbono equivalente por año.
Un potencial de 41 GW sobre infraestructura ya construida
La escala nacional revela una oportunidad mucho mayor. El área de Inteligencia Industrial de Colliers México monitorea diariamente más de 18000 bodegas y naves industriales, que en conjunto representan aproximadamente 184 millones de metros cuadrados.
El inventario se distribuye entre los principales mercados manufactureros del país, incluidos Tijuana, Mexicali, Ciudad Juárez, Nuevo Laredo, Reynosa, Matamoros, Monterrey, Saltillo, Torreón-Gómez Palacio, San Luis Potosí, Guanajuato, Aguascalientes, Guadalajara, Querétaro, Ciudad de México, Toluca, Puebla y Mérida.
El representante de Colliers asegura que si el 90% de esa superficie incorporara módulos fotovoltaicos de 670 W, la capacidad instalada podría aproximarse a 41250 MW”.
La cifra convertiría a los techos industriales en una de las mayores reservas potenciales de generación distribuida de México. Además, aprovecharía superficies existentes sin requerir nuevos terrenos ni procesos asociados al cambio de uso del suelo.
Ese volumen superaría ampliamente la demanda máxima de varios estados industriales y podría respaldar la expansión de sectores intensivos en electricidad. Sin embargo, su incorporación dependerá de la regulación, los permisos, el financiamiento, la capacidad de consumo local y las condiciones de las redes.
Gómez Aranzubia considera que la autosuficiencia mediante tecnologías limpias ya no corresponde a un escenario lejano. La reducción de costes, el mayor conocimiento técnico y la disponibilidad de proveedores aceleran su adopción dentro de las plantas.
“Ya no estamos hablando de lo que va a suceder en 10 años, sino de lo que ya está sucediendo hoy en México”, subraya.
El principal desafío aparece cuando la generación excede las necesidades del usuario. Los techos podrían producir electricidad para escuelas, hospitales, instalaciones deportivas u otras fábricas cercanas, pero la regulación y la infraestructura todavía limitan esa posibilidad.
Por ello, el futuro industrial asociado al T-MEC no dependerá exclusivamente de aranceles y reglas de origen. También estará condicionado por la disponibilidad de megavatios, la expansión de las redes, la regulación del autoconsumo y la capacidad de financiar sistemas de generación y almacenamiento.
La revisión comercial introduce cautela, pero no elimina el atractivo del país. “Estamos viendo que los grandes corporativos de las grandes empresas internacionales siguen viendo a México como una plataforma estratégica por la cercanía con Estados Unidos, que es el mayor consumidor, por la estrategia de diversificación de los mercados”, sostuvo Gómez Aranzubia.
El cambio se concentra en la forma de decidir. Antes de comprometerse con una localización, las empresas analizan con mayor profundidad los costes de construcción, la disponibilidad de mano de obra, los requerimientos logísticos, la exposición arancelaria y el cumplimiento de las reglas de origen.
En ese escenario, los 41 GW identificados sobre techos representan una alternativa concreta, aunque todavía potencial. Su desarrollo permitiría que las naves industriales dejaran de ser únicamente espacios de producción y almacenamiento para convertirse también en activos energéticos capaces de fortalecer la competitividad mexicana.