


Con una cartera de inversiones que supera los USD 1800 millones y la implementación de un nuevo esquema de licitaciones todavía pendiente, el mercado fotovoltaico peruano despierta expectativas de crecimiento entre los proveedores de tecnología, que identifican oportunidades para ampliar el ritmo de incorporación de centrales en los próximos años.
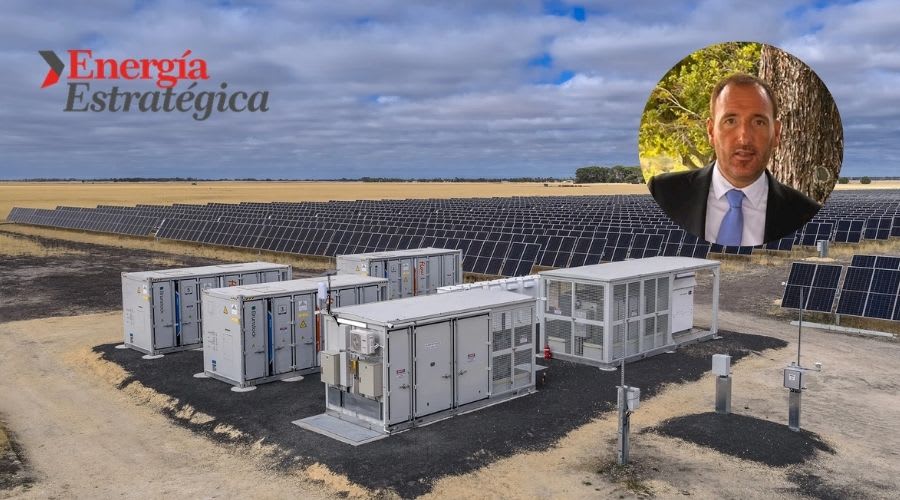
En diálogo con Energía Estratégica durante Future Energy Summit (FES) Perú 2026, Cristhian Romero, gerente de Desarrollo de Negocio de Solar Steel, puso cifras a esas perspectivas: “Hoy lo que vemos es un potencial de estar aproximadamente en 1 GW renovable solar de manera anual”.
A su vez, al profundizar sobre el alcance de la proyección, señaló: “Es lo que hemos visto en el análisis que realizamos con los diferentes desarrolladores”.
Para el ejecutivo, este escenario representa una oportunidad para ampliar su participación en un mercado donde opera desde 2012. “Buscamos seguir participando de manera constante”, sostuvo Romero, al referirse a las posibilidades comerciales que identifica la compañía.

El volumen de iniciativas que atraviesan distintas etapas administrativas permite dimensionar las posibilidades de crecimiento. Según informó el Ministerio de Energía y Minas (MINEM) en abril de 2026, existen 13 centrales fotovoltaicas con concesión definitiva de generación que totalizan 2402 MW, equivalentes a más del doble de la capacidad solar instalada que registraba entonces el país, de 1088 MW.
Arequipa concentra la mayor parte de esa cartera, con nueve desarrollos que suman 1816 MW, mientras que Moquegua reúne otros 322 MW. También figuran iniciativas en Ica, donde se encuentran Wayra Solar y Macarena.
El organismo proyectaba que la entrada progresiva de estas instalaciones permitiría alcanzar 3490 MW hacia 2028, aunque ese horizonte está sujeto a la materialización de las inversiones y al cumplimiento de sus respectivos cronogramas.
Entre los avances administrativos de 2026 figura Yuramayo, una central de 245 MW ubicada en Arequipa, que obtuvo su concesión definitiva en junio. La iniciativa contempla una inversión privada estimada de USD 169 millones.
Licitaciones y definiciones regulatorias
Uno de los factores que concentra la atención de los desarrolladores es la implementación de la Ley 32249, publicada en enero de 2025, que modificó el marco de contratación eléctrica para facilitar una mayor participación de fuentes renovables.
Seguir leyendo
La normativa introdujo la posibilidad de contratar separadamente potencia y energía, además de contemplar una programación de licitaciones con un horizonte de diez años. Este mecanismo podría ampliar las alternativas comerciales para tecnologías como la fotovoltaica, cuya generación depende de la disponibilidad del recurso solar.
Sin embargo, la aplicación del nuevo modelo requiere completar su reglamentación. A comienzos de octubre, el Reglamento de Contrataciones de Electricidad para el Suministro de los Usuarios Regulados continuaba pendiente de aprobación definitiva, por lo que aún no estaban definidos los plazos y las características de las futuras convocatorias bajo ese esquema.
Contar con contratos de compraventa de energía de largo plazo resulta relevante para respaldar el financiamiento de las centrales y avanzar hacia su construcción, especialmente en aquellas iniciativas que todavía no tienen asegurada la comercialización de su producción.
Durante las discusiones sectoriales, Butrón señaló que las nuevas licitaciones podrían concretarse hacia 2028, mientras que la entrada en operación de los proyectos adjudicados demandaría plazos adicionales.
El desafío, por lo tanto, no se limita a la disponibilidad de iniciativas fotovoltaicas, sino también a las condiciones comerciales que permitan concretar las inversiones previstas.
Gonvarri busca capitalizar las oportunidades
Con más de 1,2 GW suministrados desde su ingreso a Perú en 2012, Gonvarri Solar Steel pretende sostener su presencia en el desarrollo fotovoltaico local, donde asegura contar con una participación superior al 60%.
La compañía ofrece estructuras fijas y seguidores solares de configuraciones 1P y 2P, cuyas características se ajustan a los requerimientos de cada instalación.
En ese sentido, Romero advirtió que los contratos PPA están modificando los criterios de selección tecnológica.
“Vemos proyectos, por ejemplo, de más de 100 megavatios que hoy en día están siendo cotizados con estructuras fijas”, explicó, y señaló que años atrás esa alternativa resultaba poco habitual para instalaciones de semejante escala debido a las ventajas de generación que ofrecen los seguidores solares.
El ejecutivo sostuvo que las condiciones actuales del mercado obligan a analizar cada solución en función de los ingresos esperados, la inversión necesaria y las características del terreno, en lugar de privilegiar automáticamente las configuraciones que permiten obtener una mayor producción energética.

 Por Florencia Guglielmetti
 Por Energía Estratégica

 Por Matías Medinilla
 Por Ailén Pedrotti


