


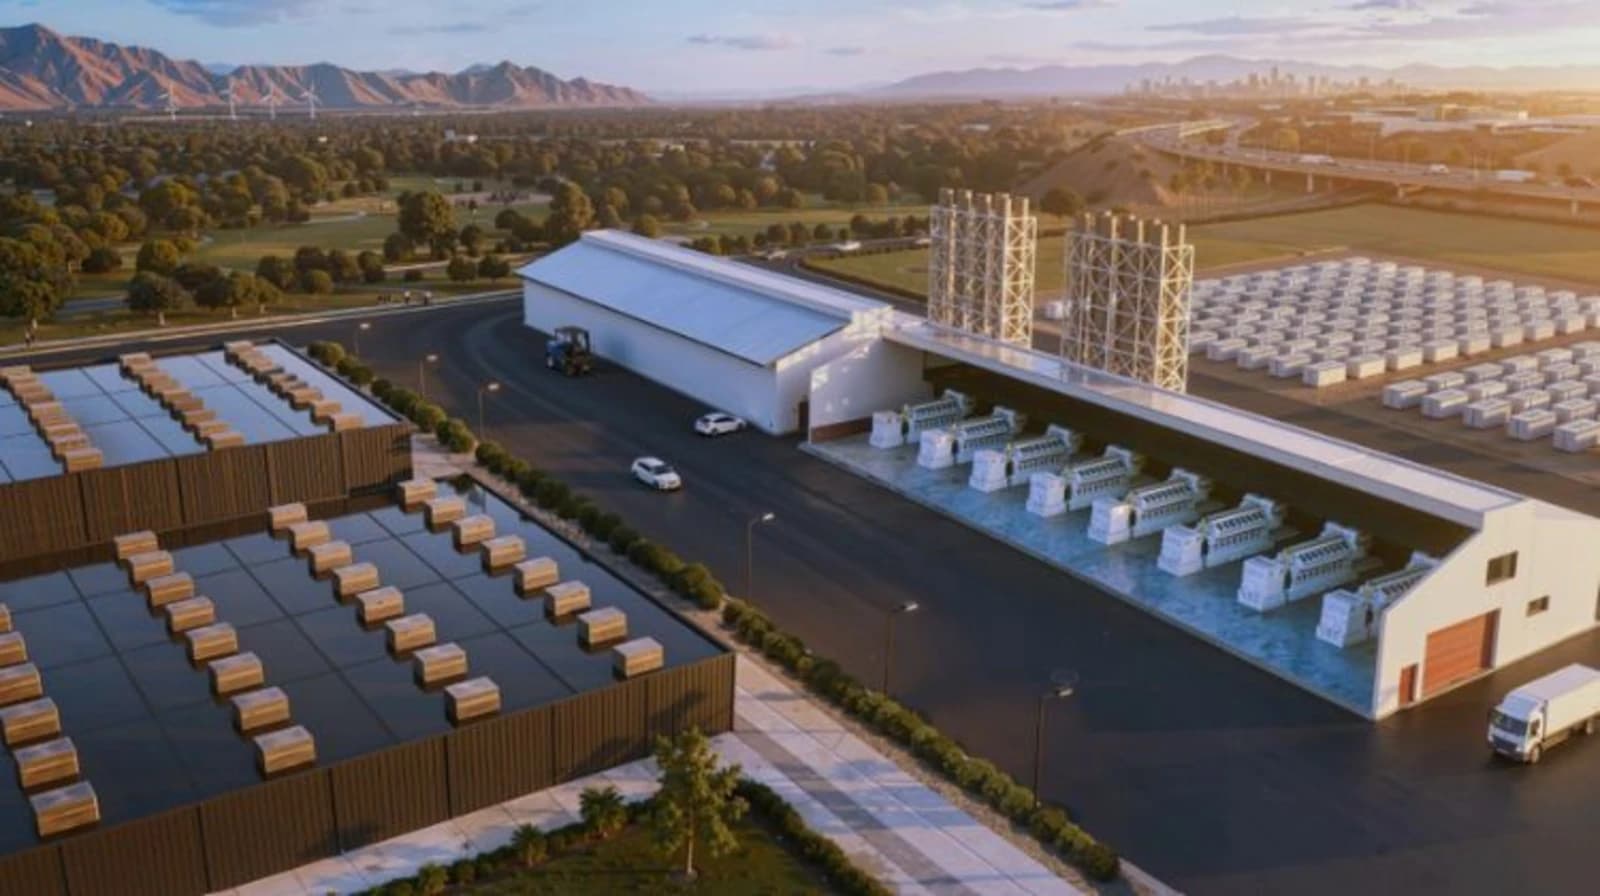
La expansión acelerada de los centros de datos destinados a inteligencia artificial (IA) amenaza con superar la capacidad de abastecimiento eléctrico en América. Wärtsilä advierte que las restricciones de transmisión, los retrasos en las interconexiones y los plazos de entrega de equipos podrían comprometer el desarrollo de nuevas instalaciones hacia 2030.
La compañía identifica este fenómeno como speed to powerless, un escenario en el que la infraestructura digital crece más rápido que la disponibilidad de energía confiable, comprometiendo la viabilidad operativa y económica de los proyectos.
“La carrera por construir centros de datos en las Américas es extraordinaria en cuanto a su ritmo y escala. Pero el suministro de energía no está dando abasto”, afirma Risto Paldanius, vicepresidente de Wärtsilä para las Américas.
La advertencia surge del informe Beyond the Grid: Building the Power System for AI in the Americas, que analiza las limitaciones de suministro en Estados Unidos, Brasil, México, Chile y Argentina, utilizando información del Lawrence Berkeley National Laboratory, la Agencia Internacional de la Energía y organismos nacionales de planificación.

Entre los principales indicadores, el documento señala que Estados Unidos acumulaba aproximadamente 2.600 GW de capacidad de generación y almacenamiento pendientes de conexión a la red al cierre de 2025, lo que representa un desafío para los desarrolladores que dependen de la infraestructura convencional.
“Las listas de espera para las interconexiones se extienden por años, la capacidad de transmisión se está saturando en los corredores donde se concentran los centros de datos, y los plazos de entrega de los equipos están posponiendo las entregas hasta 2030 y más allá”, señala Paldanius.
En este contexto, el directivo sostiene que el principal problema no radica en una eventual caída de las inversiones, sino en la imposibilidad de acompañar su crecimiento con infraestructura energética suficiente.
“El riesgo no es que el mercado se desacelere, sino que crezca más rápido de lo que se le puede abastecer de manera confiable”, advierte.
Generación propia y ahorros de hasta 37 millones de dólares anuales
Frente a estas restricciones, Wärtsilä plantea una transformación en el diseño energético de los centros de datos mediante la incorporación de macrorredes o macro-grids, sistemas total o parcialmente aislados con una demanda máxima instalada superior a 100 MW en el propio emplazamiento.
Estas configuraciones permitirían desarrollar generación eléctrica propia sin descartar una futura conexión a la red convencional, facilitando esquemas híbridos de abastecimiento.
El análisis también compara el costo nivelado de la electricidad durante 20 años entre motores de combustión interna reciprocantes y turbinas de gas aeroderivadas.
La investigación de la compañía incluye una comparación del costo nivelado de la electricidad (LCOE, por sus siglas en inglés) a 20 años entre sistemas de motores de combustión interna reciprocantes (RICE) y turbinas de gas aeroderivadas. De acuerdo con los supuestos considerados en el análisis, los motores de combustión interna reciprocantes presentan una ventaja del 6 % en el costo nivelado de la electricidad, con un costo aproximado de US$ 65,9/MWh frente a US$ 70,2/MWh. Esto representa un ahorro anual de US$ 37 millones para un centro de datos de 1 GW¹, impulsado principalmente por su mayor eficiencia térmica y su redundancia modular.
Asimismo, Wärtsilä destaca que las turbinas aeroderivadas pueden registrar reducciones de potencia de hasta el 27% en condiciones de elevada temperatura ambiente.
Seguir leyendo
En contraste, los motores reciprocantes mantienen su potencia nominal entre -45 °C y 45 °C, con un consumo prácticamente nulo de agua de proceso para producir electricidad, una característica relevante para instalaciones ubicadas en regiones con estrés hídrico.
“No se trata de una elección binaria entre la generación de energía en sitio y la red eléctrica”, explica Paldanius.
De acuerdo con el ejecutivo, la alternativa consiste en integrar capacidad de generación modular, contratos de suministro de energía limpia y conexiones convencionales cuando estén disponibles.
“Los centros de datos más resilientes combinarán la generación modular en sitio mediante motores de combustión interna reciprocantes (RICE) con flexibilidad, incorporando el suministro de la red cuando esté disponible, contratos de energía limpia y una planificación a largo plazo para una futura interconexión”, manifiesta.
Los desafíos energéticos en América Latina
El informe identifica diferentes obstáculos para el crecimiento de los centros de datos en los principales mercados del continente.
En México, las diferencias entre los plazos de construcción de instalaciones digitales y la expansión de la infraestructura eléctrica impulsan el interés por modelos de autoconsumo, particularmente en polos tecnológicos como Querétaro, donde también existen restricciones de disponibilidad hídrica.
Por su parte, Brasil enfrenta demoras potenciales de varios años para ampliar la capacidad de transmisión hacia corredores de desarrollo digital. A esto se suma el régimen tributario propuesto Redata, que, según el documento, se encontraba bajo revisión del Senado al momento del análisis e influye en las decisiones tecnológicas.
En Chile, la saturación de corredores de transmisión y las consecuencias del apagón nacional de febrero de 2025 refuerzan la importancia de contar con capacidad firme y sistemas energéticos resilientes.
En tanto, Argentina presenta oportunidades asociadas a sus recursos naturales y al Régimen de Incentivo para Grandes Inversiones (RIGI), aunque la insuficiente inversión en redes eléctricas y la incertidumbre regulatoria representan riesgos para nuevos desarrollos.
En Estados Unidos, las principales dificultades se concentran en los retrasos de interconexión, la congestión de transmisión y los procesos de permisos, especialmente en las regiones de PJM y ERCOT. También se anticipa un crecimiento significativo en California, Arizona y el noroeste del Pacífico.
Para Wärtsilä, la planificación energética debe considerar la competitividad de estas infraestructuras durante las próximas décadas, en lugar de limitarse a garantizar la puesta en funcionamiento inicial.
“Las empresas que adopten desde ahora este enfoque híbrido serán las que sigan operando de manera eficiente en 2035”, asegura Paldanius.
De esta manera, la compañía sostiene que la disponibilidad de energía confiable, flexible y económicamente competitiva será un factor determinante para la expansión de la infraestructura de inteligencia artificial en América, en un escenario de creciente presión sobre los sistemas eléctricos.
Wärtsilä Energy está a la vanguardia de la transición hacia un futuro con energía 100 % renovable. Ayudamos a nuestros clientes y al sector eléctrico a acelerar sus procesos de descarbonización mediante tecnologías líderes en el mercado y una amplia experiencia en sistemas eléctricos. Nuestras soluciones incluyen centrales eléctricas de motores flexibles, tecnologías de almacenamiento y optimización de energía, así como servicios para todo el ciclo de vida de nuestras instalaciones. Nuestros motores están preparados para el futuro y pueden operar con combustibles sostenibles. Nuestra trayectoria comprende 81 GW de capacidad instalada en centrales eléctricas y más de 130 instalaciones de almacenamiento de energía en 180 países de todo el mundo. Aproximadamente el 35 % de nuestra base instalada en operación está cubierta por contratos de servicio.