


La Asociación Chilena de Energías Renovables y Almacenamiento (ACERA) proyecta que el sistema eléctrico chileno alcanzará una capacidad instalada de 47,17 GW hacia finales del próximo año, principalmente por la construcción de nuevos proyectos ERNC y BESS. "Visualizamos la adición de 8 GW más de potencia durante el 2026 y 1490 MW en 2027, considerando los proyectos que tienen una declaración de construcción, pero también los proyectos comprometidos en los contratos regulados", precisó Ana Lía Rojas, directora ejecutiva de ACERA. "De esos proyectos y capacidad, el 95% es renovable no convencional y sistemas de almacenamiento.
Aunque hay 3 GW que deberían ingresar entre 2026 y 2027 que ya tienen un anuncio de atraso en su cronograma de ejecución", agregó. Aun así, la proyección confirma la consolidación del dominio renovable en la matriz energética nacional, donde la energía solar y la eólica siguen ganando terreno frente a las fuentes fósiles. Durante 2025, el sistema alcanzó los 38,6 GW de capacidad instalada, con casi el 50% proveniente de energías renovables no convencionales, complementado por un 31% de térmico y un 17,8% de hidroeléctrico convencional. Uno de los hitos de 2025 fue la consolidación de la energía eólica como segunda fuente en capacidad instalada del país, alcanzando el 15,5% con casi 6000 MW, superando al gas natural.
La solar continúa liderando con un 30,4% (11,7 GW) de la capacidad operativa. 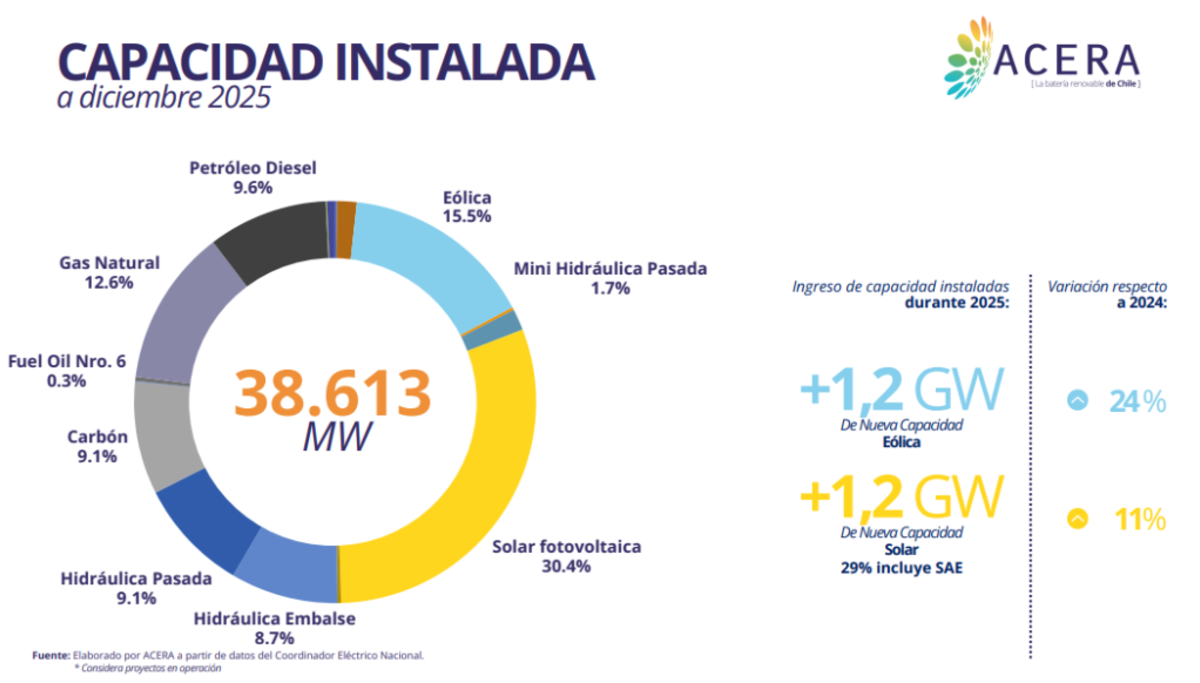
Este avance se vio respaldado por una inversión récord, ya que a nivel sectorial se concentraron en proyectos solares, eólicos y de almacenamiento, con una fuerte presencia de desarrollos híbridos.
Además, 6714 MW están formalmente declarados en etapa de construcción ante la Comisión Nacional de Energía, en su mayoría correspondientes a fuentes limpias y almacenamiento. Asimismo, los sistemas BESS se convirtieron en una pieza clave para enfrentar las restricciones del sistema, de modo que Chile cuenta con 9 GW de proyectos de almacenamiento en operación, en construcción y en prueba; sumado a otros 27 GW de almacenamiento en proceso de desarrollo.

- 28 proyectos en operación (1,6 GW - 4,1 hrs de duración promedio).
- 6 proyectos en pruebas (0,7 GW - 3,6 hrs de duración promedio).
- 68 proyectos en construcción (6,8 GW - 4,4 hrs de duración promedio).
- 14 GW de almacenamiento con calificación ambiental favorable
- 13 GW de almacenamiento que actualmente están en calificación ambiental.

"Estamos optimistas con lo que se pueda ver más adelante con el fruto de este almacenamiento.
Veremos un mejor funcionamiento del sistema, menores congestiones, menores costos internos, y eso sin duda favorecerá un sector de generación eléctrica más competitivo y mejores precios para el cliente final", manifestó Sergio Del Campo, presidente de ACERA, durante la presentación.
No obstante, los vertimientos siguen siendo una de las principales amenazas a la eficiencia del sistema eléctrico, a tal punto que durante el 2025 alcanzaron 6 TWh/año, lo que representó un 8% más respecto de 2024.Estas pérdidas equivalen al consumo anual de electricidad de 2.300.000 hogares y se concentran principalmente en energía solar y eólica en la zona norte del país.
"A pesar de que ingresaron los sistemas de almacenamiento, los recortes aumentaron, pero de no haber estado presentes, habrían sido mucho mayores", remarcaron desde el gremio. Servicios complementarios: señales y mejoras necesarias La evolución del mercado eléctrico también se refleja en el ingreso de tecnologías limpias a los servicios complementarios.Durante 2025, comenzaron a observarse aportes desde
la solar, la eólica y el almacenamiento en los mecanismos de control primario, secundario y terciario de frecuencia. "Estamos en una evolución del mercado de servicios complementarios que debe ser perfeccionado, plantea Rojas.Advierte que el diseño actual todavía
no brinda señales económicas suficientes para incentivar la participación, dado que los volúmenes involucrados son aún pequeños. "Por ejemplo, el control primario moviliza entre 250 y 300 MW, ejemplifica. El desafío actual no pasa por las capacidades tecnológicas. "Ya no es un problema tecnológico para los sistemas de almacenamiento, señala Rojas.En su lugar, se necesita
una regulación que permita capturar el valor real que entrega esta tecnología al sistema. "Debe establecerse una normativa que reconozca el aporte que dan en seguridad, flexibilidad y energía, concluye. El proceso de descarbonización también avanza.En 2025 se retiraron dos centrales a carbón (334 MW) y comenzó la reconversión de
347 MW en Mejillones.Para 2026, se espera la salida de otras
tres unidades por cerca de 1 GW, aunque esto dependerá de las condiciones de seguridad del sistema. "El resto comprometido al 2040 parece lejano, pero creemos que esta discusión se adelantará, anticipa Rojas.En este contexto, Chile enfrenta una transición energética que, más allá de sus desafíos operativos y regulatorios, avanza con fuerza.
Y, según ACERA,
casi todo lo que viene será renovable o almacenamiento.