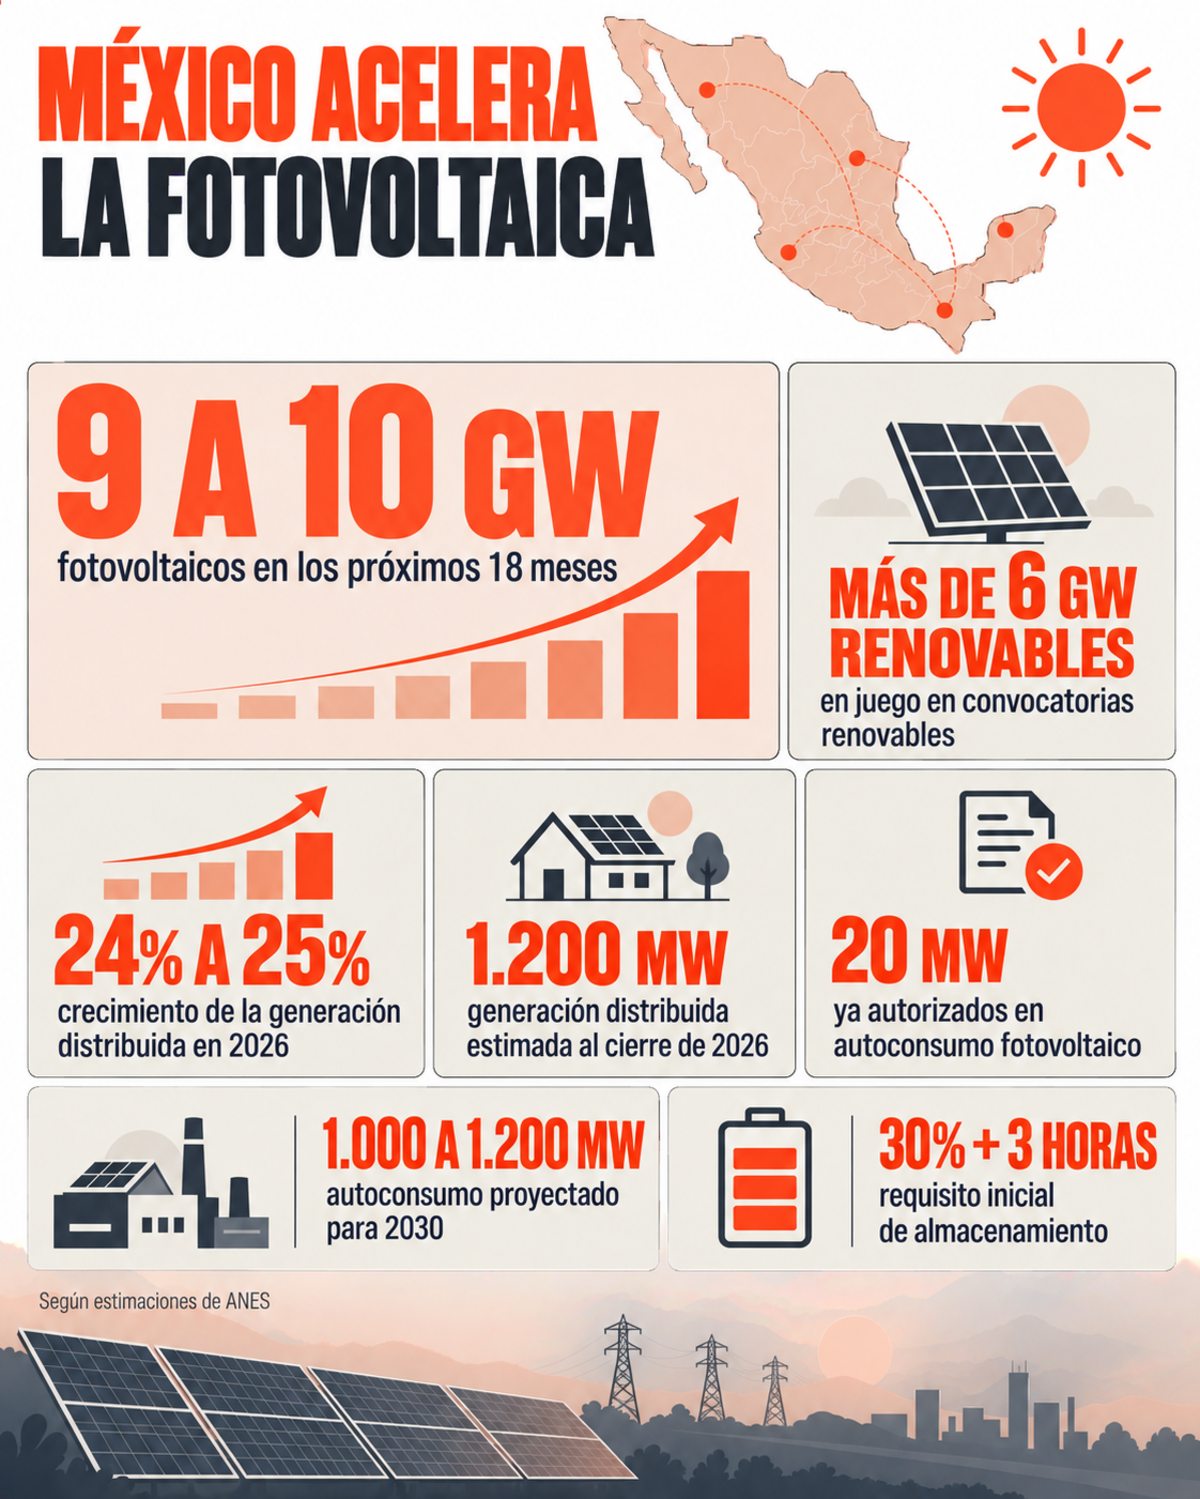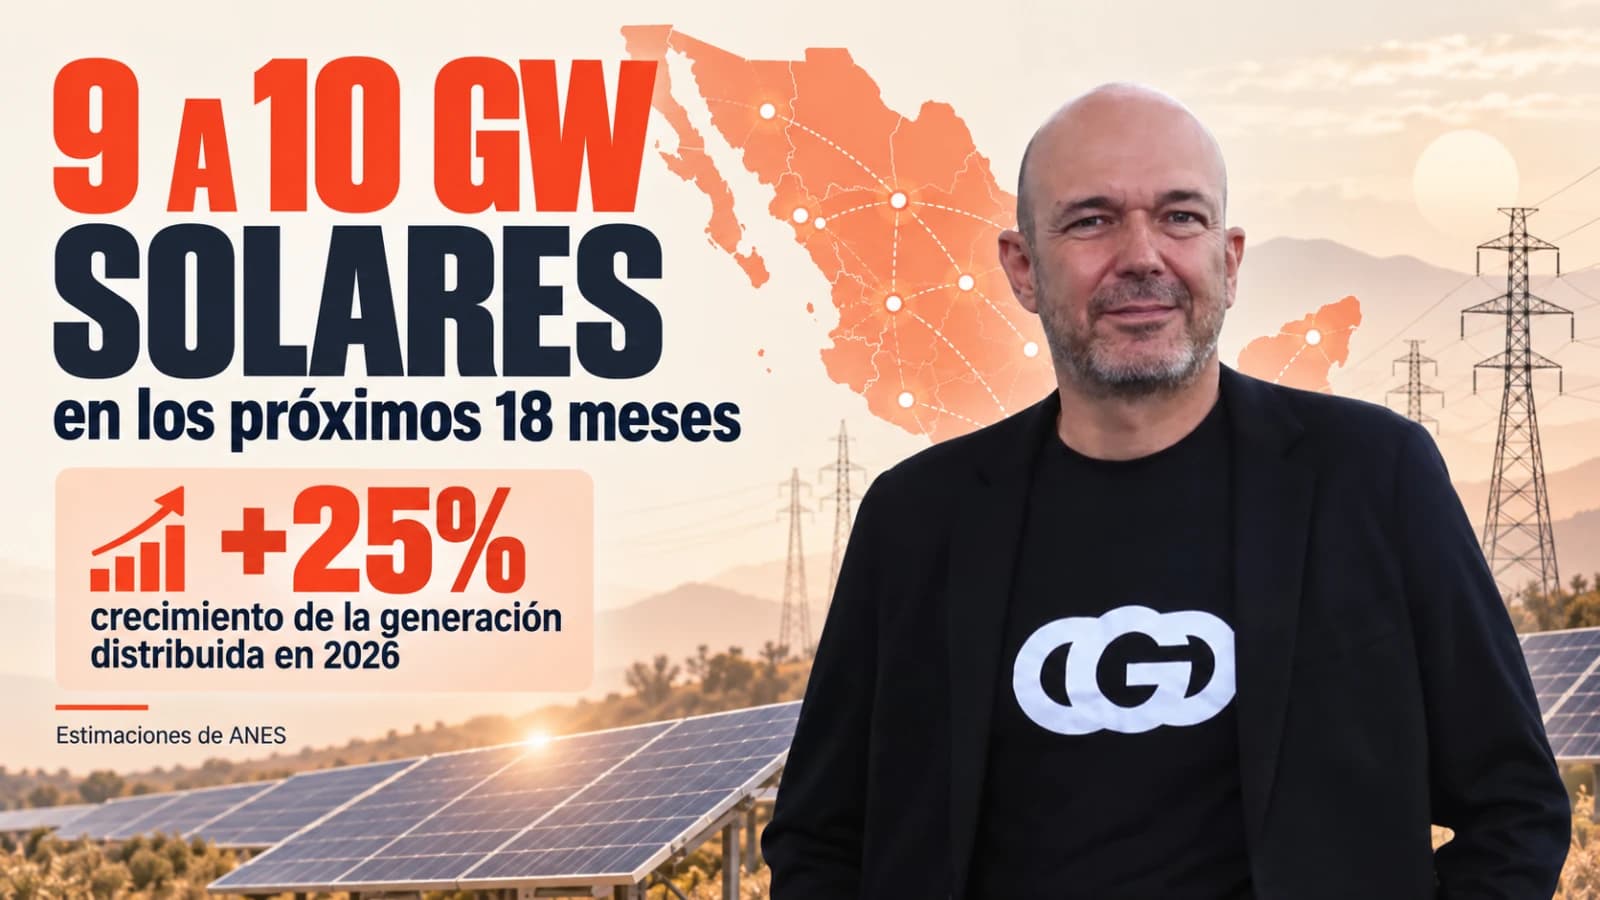
O México poderá incorporar entre 9.000 e 10.000 MW de nova geração fotovoltaica nos próximos 18 meses , numa fase marcada pela reativação de projetos de grande escala, novos concursos públicos e um renovado interesse de promotores internacionais no mercado.
Isso foi confirmado por Gilberto Sánchez, presidente da Associação Nacional de Energia Solar (ANES) , durante uma entrevista exclusiva à Energía Estratégica na Intersolar México, onde ele identificou simultaneamente movimentos em três segmentos: usinas de grande escala, autoconsumo e geração distribuída.
“ Observamos um interesse muito interessante por parte de muitas empresas em todo o mundo que estão voltando sua atenção para o México ”, afirma o executivo.
De acordo com o presidente da ANES, a mudança em relação aos anos anteriores já é visível no comportamento do capital internacional. Empresas da Europa, dos Estados Unidos e da América do Sul estão novamente explorando oportunidades no México , em paralelo com o andamento dos processos iniciais.

Este cenário coincide com uma nova rodada de concorrência por capacidade de energia renovável . Os recentes concursos públicos, tanto mistos quanto privados, encerraram seus períodos de inscrição, com mais de 6 GW de capacidade em disputa e portfólios apresentados por desenvolvedores internacionais, enquanto o processo técnico continua para determinar quais iniciativas seguirão adiante.
“ Vemos geradores da Europa, já os vimos da América do Sul e dos Estados Unidos. Há sempre jogadores presentes: alemães, espanhóis, portugueses ”, afirmou o presidente da ANES.
Dos projetos anunciados à construção
O ponto central para o mercado agora será converter esse interesse em contratos, obras e megawatts operacionais antes de 2030, a data prevista para o início da operação comercial dos concursos públicos.
Sánchez explica que o processo iniciado com os concursos para projetos prioritários e esquemas de investimento mistos está agora a atravessar uma fase de maior concretude.
“ Estamos na fase de finalização, assinatura de contratos e início da construção ”, disse ele.
Para Sánchez, a localização das usinas está começando a se tornar um componente central do planejamento , com uma lógica que visa aproximar a geração dos centros onde a eletricidade é efetivamente consumida.
“ Hoje, estamos focados em onde gerar energia . Não precisamos ir para o norte do país para gerar energia e depois transportá-la para o centro. Isso é coisa do passado ”, explicou ele.
Essa estratégia reduziria a pressão adicional sobre a rede elétrica e permitiria um uso mais eficiente da infraestrutura existente. Nesse modelo, as baterias assumem um papel que vai além do tradicional fornecimento de energia renovável de reserva.
“ O armazenamento nos ajuda a otimizar o uso da infraestrutura, e isso é algo que não tem sido visto dessa forma ”, alerta Sánchez.
As regras dos concursos recentes já incorporam esta variável: as novas centrais de energia solar e eólica contempladas nestes processos devem integrar sistemas de armazenamento equivalentes inicialmente a 30% da sua capacidade, com três horas de descarga .
No entanto, o líder esclarece que esse parâmetro não será necessariamente definitivo para cada projeto. O setor aguarda uma metodologia de análise de variabilidade que determine os requisitos com base nas condições da usina e da rede elétrica.
“ Pode ser uma porcentagem maior e mais horas. Ou pode ser menos ”, explica ele.
Seguir leyendo
A bateria destinada a compensar a variabilidade também poderia abrir outras fontes de receita. A capacidade excedente aos requisitos técnicos poderia ser usada para arbitragem de energia e, eventualmente, para outros serviços ao sistema.
Sánchez lista a regulação de tensão, a regulação de frequência e o arranque a frio como possibilidades, fatores que poderiam modificar a equação económica dos projetos e expandir a monetização dos ativos.
“ A energia fotovoltaica não vai crescer sem armazenamento. Em lugar nenhum do mundo. De jeito nenhum”, declarou o presidente da associação.
Geração distribuída: 2026 poderá terminar com um aumento de até 25%
A expansão prevista não se limita a grandes usinas de energia. A geração distribuída poderá registrar mais um ano de crescimento de dois dígitos e acelerar para entre 24% e 25% até 2025 , de acordo com as projeções da associação.
“ Em 2026, precisamos fechar com 1200 MW ”, estima Sánchez sobre a nova capacidade que poderá ser incorporada durante o ano.
Um dos indicadores que a ANES utiliza para antecipar essa tendência é o número de inspeções relacionadas a contratos de média tensão. Segundo a entidade, essas inspeções estão atualmente progredindo a um ritmo aproximadamente duas vezes maior do que o observado no ano passado .
“ Este indicador mostra que precisamos crescer pelo menos 20% a mais do que temos crescido. Isso nos daria um crescimento de 24% ou 25% em comparação com 2025 ”, explicou ele.
O foco do setor está agora nas novas regulamentações administrativas para geração distribuída. Entre as mudanças previstas pela ANES estão as relacionadas a projetos com menos de 700 kW, armazenamento de energia, geração distribuída coletiva e potenciais projetos vinculados a comunidades e à pobreza energética .
O executivo evita interpretar a espera regulatória como um freio ao investimento. Pelo contrário, afirma que a atividade continua a aumentar sob as regras atuais e que as empresas estão principalmente interessadas em saber quando poderão utilizar os novos mecanismos .
“ Algumas pessoas dizem que é incerteza. Não, nós vemos isso como uma expectativa ”, afirmou ele.
Além disso, existe o autoconsumo, para o qual o sistema de Janela Única, implementado recentemente, visa simplificar e agilizar os procedimentos junto a diversos órgãos governamentais. Segundo Sánchez, já existem cerca de 20 MW de projetos fotovoltaicos com licenças concedidas por meio desse regime , apesar de ainda ser um mecanismo com baixo nível de conhecimento entre os potenciais usuários.
A ANES prevê que este mercado poderá atingir entre 1000 e 1200 MW de autoconsumo até 2030, abrindo uma alternativa particularmente relevante para empresas interessadas em produzir eletricidade para consumo próprio.
Esse interesse industrial também enfrenta um desafio financeiro. O contexto analisado recentemente pela Energía Estratégica mostra uma maior busca por PPAs de curto prazo e estruturas em que terceiros assumem parte do CAPEX , enquanto o capital privado e as fintechs começam a preencher as lacunas que os bancos comerciais ainda não cobrem totalmente em projetos de energia solar e BESS nos segmentos comercial e industrial.
Dessa forma, o México começa a combinar três velocidades diferentes de expansão da energia solar : grandes usinas associadas a licitações e esquemas mistos, geração distribuída com crescimento superior a 20% ao ano e um mercado de autoconsumo que começa a ser estruturado sob um procedimento específico.
Para Sánchez, o elemento-chave será o armazenamento de energia. Não apenas como um requisito para gerenciar a variabilidade da energia fotovoltaica, mas também como uma ferramenta para aproximar a geração e a demanda, reduzir o congestionamento e aproveitar melhor as redes existentes .