O declínio da China já apresenta números concretos: a instalação de sistemas fotovoltaicos caiu quase 55% em relação ao ano anterior durante os primeiros nove meses de 2026 , após o país substituir seu sistema de tarifas fixas por leilões competitivos.
A mudança regulatória reduziu as margens de lucro dos desenvolvedores e levou a Agência Internacional de Energia (IEA) a revisar para baixo suas previsões para a gigante asiática.
O ajuste corresponde a 116 GW, o que representa 5% da projeção anterior , de acordo com o relatório Energias Renováveis 2026.
Quem ganha e quem perde terreno? A China manterá sua liderança global, mas sua participação em novas instalações cairá de mais de 60% em 2025 para uma média de 53% entre 2026 e 2031.

Embora a América Latina e o Caribe projetem adicionar 165 GW de energia renovável até 2031 , com Brasil, México e Chile como os principais mercados de expansão, a região recebeu uma revisão para cima de 12 GW (+9%) , impulsionada principalmente pela geração solar distribuída.
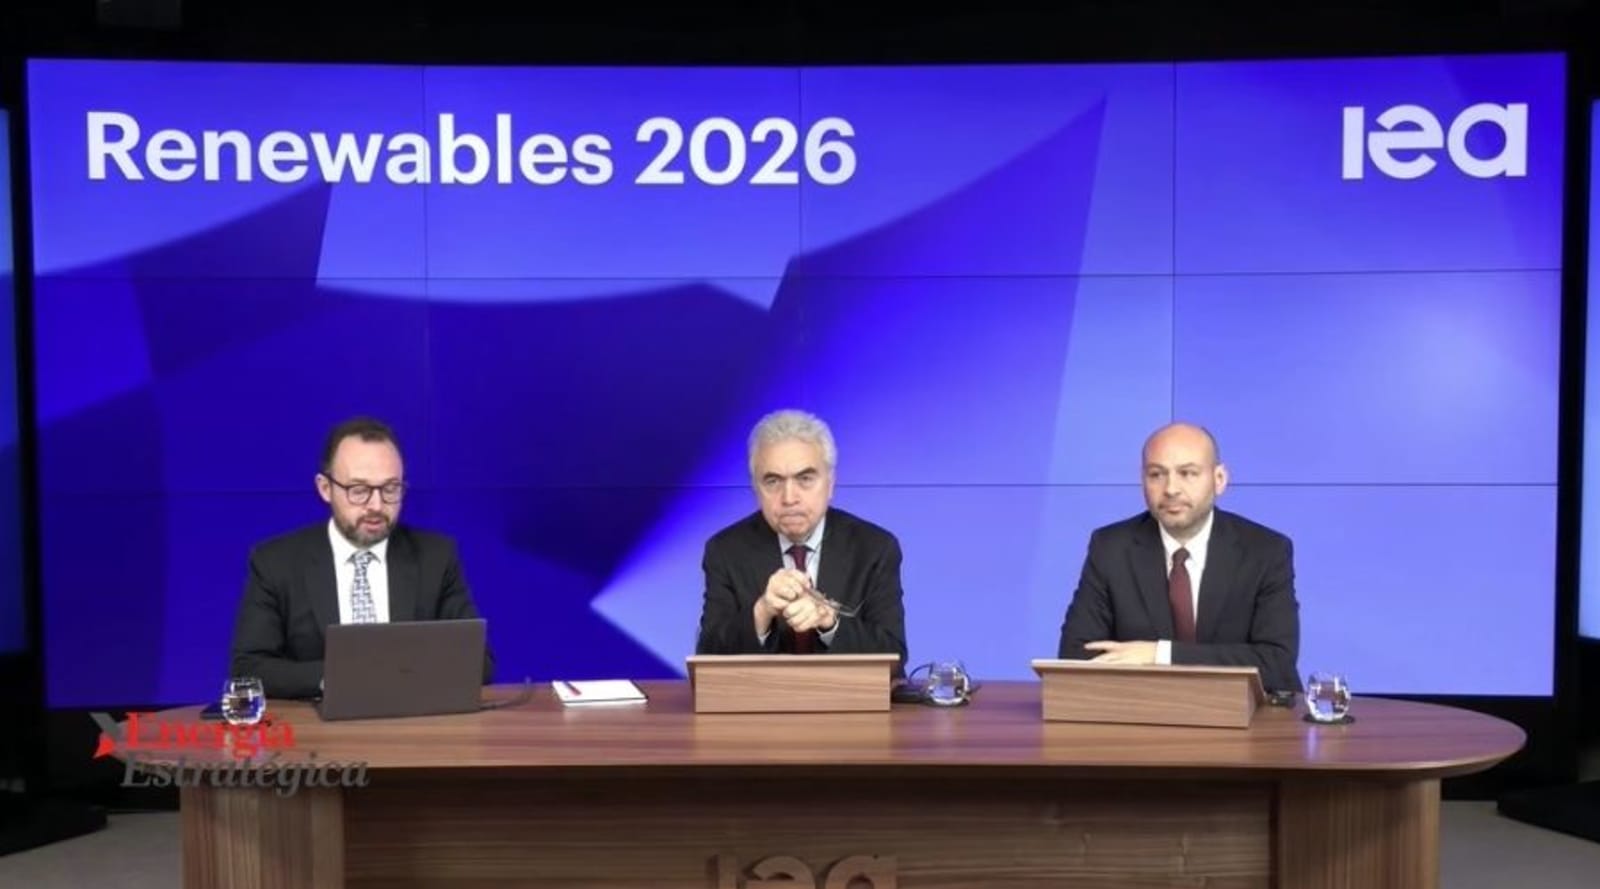
Durante a apresentação do relatório, Fatih Birol, diretor executivo da Agência Internacional de Energia , destacou a crescente importância das energias renováveis em diversas nações: “As energias renováveis deixaram de ser uma questão exclusiva dos países ricos, passando a afetar também as economias emergentes e em desenvolvimento.”
O fenômeno transcende a América Latina, visto que a Agência elevou suas previsões para a África Subsaariana em 54% e para os Estados Unidos em quase 40% .
Isso significa que essas revisões compensam o menor crescimento chinês e sustentam uma expansão global de cerca de 4800 GW até 2031 , 57% superior ao período de seis anos anterior.
Brasil lidera, México se recupera e Chile aposta na flexibilidade
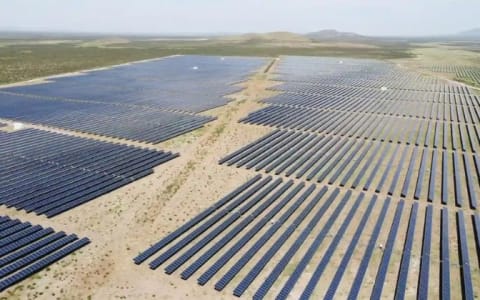
A transformação da América Latina também será tecnológica: a energia solar representará quase 80% da nova capacidade instalada e ultrapassará a energia hidrelétrica em capacidade instalada antes do final da década . No entanto, a energia hidrelétrica manterá sua liderança na geração, embora sua participação caia de 40% para 35%, enquanto a energia fotovoltaica avançará de 8% para 15%. A região atingirá 68% de geração de eletricidade renovável até 2031 .
Quem impulsionará o crescimento? O Brasil adicionará quase 90 GW, o equivalente a 55% do total regional , com 86% das novas instalações solares. A geração distribuída será o principal motor, graças à compensação de energia, à redução de custos e aos contratos de compra de energia (PPAs) privados. Em contrapartida, a geração em larga escala perderá fôlego devido à menor atividade de leilões, à menor entrada de energia na rede e às restrições de transmissão.
Prevê-se que o México adicione aproximadamente 22 GW de energia solar, mais do que o dobro da quantidade instalada entre 2020 e 2025 , sendo que a energia solar representará mais de 90% dessa expansão. A reativação de licitações lideradas pela Comissão Federal de Eletricidade (CFE) e a geração distribuída sustentarão esse crescimento, embora ainda persistam obstáculos regulatórios, atrasos na obtenção de licenças e limitações da rede elétrica.
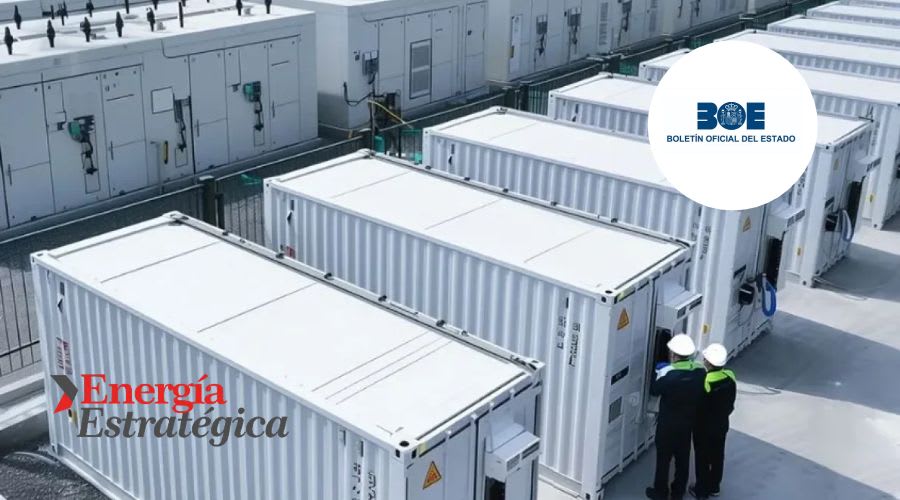
O Chile adicionará aproximadamente 20 GW de energia, dos quais dois terços serão de energia solar , mas enfrenta crescentes restrições de geração, congestionamento na linha de transmissão e períodos com preços de eletricidade zerados. Essas condições reforçam a necessidade de sistemas de armazenamento de energia em baterias (BESS) e projetos de infraestrutura estratégica, como a linha de transmissão Kimal-Lo Aguirre, para melhorar a integração de energias renováveis.
A Colômbia e a Argentina, por sua vez, adicionariam cerca de 10 GW e 6,5 GW , respectivamente. A Colômbia busca acelerar o desenvolvimento de novos projetos, enquanto a Argentina mantém uma expansão mais moderada, apoiada por contratos privados de energia renovável.
A organização prevê uma moderação no crescimento anual após o pico projetado para 2026, principalmente devido à desaceleração do Brasil. Em contrapartida, espera-se que México, Chile e Colômbia mantenham níveis de crescimento relativamente estáveis até 2031.
A crise silenciosa da integração: 4.500 GW em suspenso e metas globais não cumpridas.
A expansão das energias renováveis enfrenta um gargalo: quase 4.500 GW em projetos de geração e armazenamento aguardam conexão à rede , em comparação com os 3.500 GW registrados anteriormente. As baterias já ultrapassam 1.500 GW em modo de espera , enquanto os projetos híbridos chegam a 600 GW.
Qual o impacto? Os excedentes de energia solar e eólica podem aumentar de 200 TWh em 2025 para 850 TWh em 2031 , agravando as horas com preços negativos e reduzindo a rentabilidade dos projetos.
A agência também alerta para metas não atingidas: a capacidade global de energia renovável deverá alcançar 9.710 GW em 2030, apenas 2,6 vezes o nível de 2022 , ficando aquém da meta de triplicar estabelecida na COP28. Essa meta só seria alcançada em 2032, ou em 2031 em um cenário acelerado.
A Europa também não atingirá suas metas: as energias renováveis cobrirão 60% da geração de eletricidade da UE em 2030, em comparação com os 72% projetados no plano REPowerEU. Mesmo com investimentos acelerados, a produção de biometano atingirá apenas 67% da meta europeia .
O paradoxo da energia solar na China versus a decolagem industrial da Índia.
A desaceleração do mercado chinês coincide com uma crise de rentabilidade entre seus fabricantes de energia fotovoltaica. Segundo o relatório, mais de 90% dos principais produtores de energia solar da China registraram prejuízos em 2026, e mais de 70 empresas entraram com pedido de falência desde 2024 , como resultado da supercapacidade industrial e da queda de preços.
Embora a China mantenha sua dominância em todas as etapas de fabricação, a Índia poderá atingir 17% da produção global de módulos solares até 2031 e se tornar o único país, além da China, capaz de fabricar todos os principais componentes da cadeia fotovoltaica em larga escala.
Durante a sessão de perguntas e respostas, Heymi Bahar, analista sênior da AIE e principal autora do relatório , reconheceu as dificuldades para o mercado europeu.
“Não esperamos um crescimento significativo na fabricação de painéis solares fotovoltaicos na Europa”, explicou Bahar durante a apresentação, alertando que os altos custos industriais dificultam a competição com a China e a Índia.
Prevê-se que a Índia represente 17% da produção global de módulos solares até 2031 , enquanto a China manterá sua dominância em todas as etapas da cadeia de suprimentos.
A organização identifica, portanto, duas transformações simultâneas: uma maior distribuição geográfica da expansão das energias renováveis e uma diversificação industrial ainda incipiente. Para a América Latina, o desafio será converter os seus 165 GW projetados em capacidade operacional , num cenário em que a disponibilidade da rede, o armazenamento e a rentabilidade dos projetos serão tão cruciais quanto o custo da tecnologia.

 Por Emilia Lardizabal

 Por Energía Estratégica
 Por Ailén Pedrotti