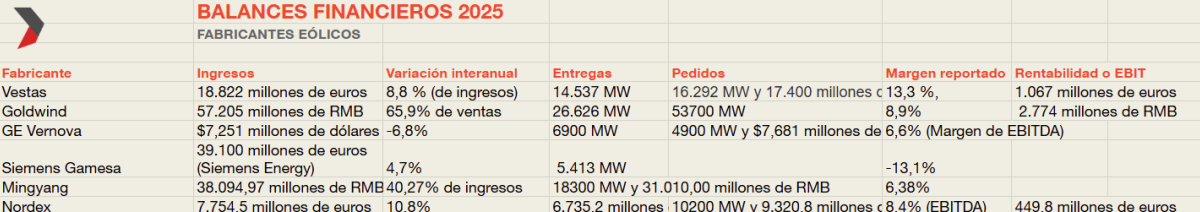
O setor de energia eólica encerrou 2025 com um número recorde de instalações globais, mas o crescimento do mercado não se refletiu uniformemente nos balanços dos principais fabricantes de turbinas eólicas . Uma pesquisa realizada pela Energía Estratégica sobre os resultados anuais das principais empresas mostra que Nordex, Vestas, Goldwind e Mingyang voltaram a apresentar lucro, enquanto GE Vernova e Siemens Gamesa continuam operando sob significativa pressão financeira.
A maior surpresa foi a Nordex , que dobrou seu EBITDA, multiplicou seu lucro líquido e superou suas metas de rentabilidade antes do previsto. A Vestas também alcançou sua melhor margem desde 2019, embora a implantação de sua plataforma offshore ainda esteja gerando custos elevados.
Na China, a Goldwind e a Mingyang Smart Energy se beneficiaram do aumento nas entregas, das vendas de turbinas de maior capacidade e da estabilização gradual dos preços . Ambas as empresas aumentaram sua receita e melhoraram suas margens de produção.
A situação é diferente para a GE Vernova e a Siemens Gamesa. A divisão de energia eólica continua sendo a única unidade deficitária da GE Vernova , enquanto a subsidiária da Siemens Energy segue registrando prejuízos de dois dígitos, embora espere atingir o equilíbrio financeiro durante o ano fiscal de 2026.

Vale lembrar que a indústria instalou 165 GW de nova energia eólica em 2025, 40% a mais do que no ano anterior , elevando a capacidade global acumulada para aproximadamente 1.299 GW.
A Ásia foi responsável por quase 80% das novas adições de capacidade, com 131 GW , impulsionadas principalmente pela China e pela Índia. A China adicionou mais de 120 GW e a Índia atingiu um recorde anual de 6,3 GW, enquanto a Europa ultrapassou os 300 GW cumulativos após adicionar 19,1 GW.
“O forte aumento nas instalações eólicas globais estabelece um novo padrão para um setor que está se expandindo rapidamente”, afirma Ben Backwell, CEO do Conselho Global de Energia Eólica .
A vantagem dos fornecedores chineses também se consolidou. Oito dos dez maiores fabricantes em volume de vendas são da China , um domínio sustentado pelo tamanho do seu mercado interno, cadeias industriais integradas e equipamentos mais potentes.
Nordex e Vestas lideram a recuperação no Ocidente.
Dentre as empresas analisadas, a Nordex apresentou o salto financeiro mais significativo . Suas vendas aumentaram 3,5%, para € 7.553,5 milhões, mas seus lucros cresceram bem acima da receita.
O EBITDA atingiu € 631 milhões , em comparação com € 296,4 milhões em 2014, e a margem melhorou de 4,1% para 8,4%. O lucro líquido subiu de apenas € 8,8 milhões para € 274,3 milhões.
A empresa atribuiu a melhoria a uma melhor diversificação de projetos, à redução dos custos de matéria-prima e logística e a uma execução mais eficiente. A margem bruta subiu de 21% para 27%, enquanto o segmento de Serviços alcançou uma margem EBIT de 18,1%.
A Nordex também registrou um fluxo de caixa livre recorde de € 863,3 milhões. A entrada de pedidos atingiu 10,2 GW, um aumento de 22,5%, e a carteira de pedidos total alcançou o recorde de € 16.093,6 milhões. Com esses resultados, a empresa elevou sua meta de margem EBITDA de médio prazo para 10% a 12%.
Por outro lado, a Vestas também consolidou sua recuperação , com receitas recordes de € 18,822 bilhões, um aumento de 8,8%. Durante o ano, a empresa entregou 14.537 MW, dos quais 12.560 MW corresponderam a projetos onshore e 1.977 MW a instalações offshore.
“A Vestas alcançou seus maiores índices de receita e lucratividade da história no limite superior de suas previsões”, afirma Henrik Andersen, CEO da empresa .
A margem EBIT antes de itens especiais atingiu 5,7% , seu melhor desempenho desde 2019. O EBIT aumentou de 741 milhões para 1.067 milhões de euros e o lucro líquido subiu de 494 milhões para 780 milhões.
A divisão de Serviços continuou sendo a mais lucrativa, com uma margem EBIT de 16,6%, enquanto a divisão de Soluções de Energia atingiu 5,4%.
A carteira de encomendas combinada de turbinas e serviços atingiu o valor recorde de € 71,9 bilhões . No entanto, a Offshore continua a enfrentar pressão devido aos custos de comissionamento industrial, amortização e gargalos relacionados à turbina V236-15.0 MW.
A Vestas prevê receitas entre 20 e 22 bilhões de euros e uma margem EBIT de 6% a 8% até 2026.
Goldwind e Mingyang recuperam participação de mercado na China.
A Goldwind combinou o crescimento do volume com a melhoria da rentabilidade . Sua receita atingiu 73,023 bilhões de yuans, ante 56,699 bilhões em 2024.
Seguir leyendo
A fabricação e venda de turbinas eólicas gerou 57,205 bilhões de yuans, enquanto a capacidade vendida a clientes externos aumentou 65,9%, para 26.626 MW .
Mais de 70% das vendas foram de turbinas entre 6 MW e 10 MW. Esse foco em equipamentos de maior potência ajudou a margem do negócio industrial a aumentar de 4,9% para 8,9% .
O lucro líquido atribuível aos acionistas aumentou de 1,86 bilhão para 2,774 bilhões de yuans , enquanto o retorno sobre o patrimônio líquido avançou de 4,91% para 7,08%.
A carteira de encomendas atingiu 53,7 GW , incluindo 9,27 GW internacionalmente. Dessa forma, a Goldwind conseguiu compensar os baixos preços no mercado chinês por meio de economias de escala, maior potência por unidade e expansão no exterior.
A Mingyang Smart Energy apresentou uma recuperação semelhante, embora menos uniforme . Sua receita cresceu 40,27%, atingindo 38.094,97 milhões de yuans.
A venda de turbinas eólicas e acessórios gerou 31,01 bilhões e as entregas atingiram 18,3 GW , sendo 16,1 GW em terra e 2,2 GW no mar.
A margem bruta do negócio de turbinas atingiu 6,38%, uma melhoria de 6,84 pontos percentuais. O lucro atribuível aos acionistas aumentou 90,65%, para 659,87 milhões de yuans .
No entanto, outros segmentos permaneceram sob pressão. A margem para produtos de estações de energia caiu 14,18 pontos percentuais, e o negócio de geração de energia registrou queda de 21,73% na receita.
Os demais negócios, incluindo os produtos fotovoltaicos, fecharam com margem negativa de 0,70%. Portanto, a Mingyang está recuperando a rentabilidade na área de manufatura, mas ainda enfrenta contrações em suas atividades complementares de energia .
A GE Vernova e a Siemens Gamesa continuam no vermelho.
A divisão de energia eólica da GE Vernova reportou receitas de US$ 9,11 bilhões, uma queda orgânica de 6%. A energia eólica onshore contribuiu com US$ 8,241 bilhões, a energia eólica offshore com US$ 652 milhões e a LM Wind Power com US$ 217 milhões.
Os pedidos cresceram 8%, atingindo US$ 7,681 bilhões, mas a carteira de encomendas caiu 5%, para US$ 21,630 bilhões. O segmento registrou EBITDA negativo de US$ 598 milhões e margem de -6,6%. O segmento onshore apresentou melhora graças a preços e prazos de entrega mais altos, mas o segmento offshore registrou perdas adicionais em contratos no valor de US$ 637 milhões.
Os principais impactos decorreram de alterações nos cronogramas, estouros nos custos de fornecimento e trabalhos para corrigir problemas de qualidade, incluindo o recall de pás na usina eólica de Vineyard Wind.
No entanto, a divisão de energia eólica continua sendo a única deficitária do grupo. As melhorias em terra ainda não compensaram as perdas dos contratos offshore herdados .
A Siemens Gamesa também permanece em território negativo. A subsidiária da Siemens Energy aumentou sua receita em 4,7%, mas fechou com uma margem antes de itens especiais de -13,1% , o pior indicador percentual da pesquisa.
Em 2025, a empresa forneceu 5.413 MW. "Na Siemens Gamesa, continuamos trabalhando em medidas para atingir o ponto de equilíbrio em 2026", afirmaram.
A gestão prioriza os contratos com melhores condições, embora essa maior seletividade comercial possa limitar temporariamente a entrada de pedidos.
A pesquisa confirma que vender mais MW não garante maior lucratividade . Qualidade do contrato, disciplina de preços, serviços e exposição a mercados internacionais são fatores-chave.
Assim, 2025 marcou o início de uma nova etapa: a energia eólica onshore está recuperando suas margens, mas a energia eólica offshore continua a concentrar os principais riscos financeiros do setor .