


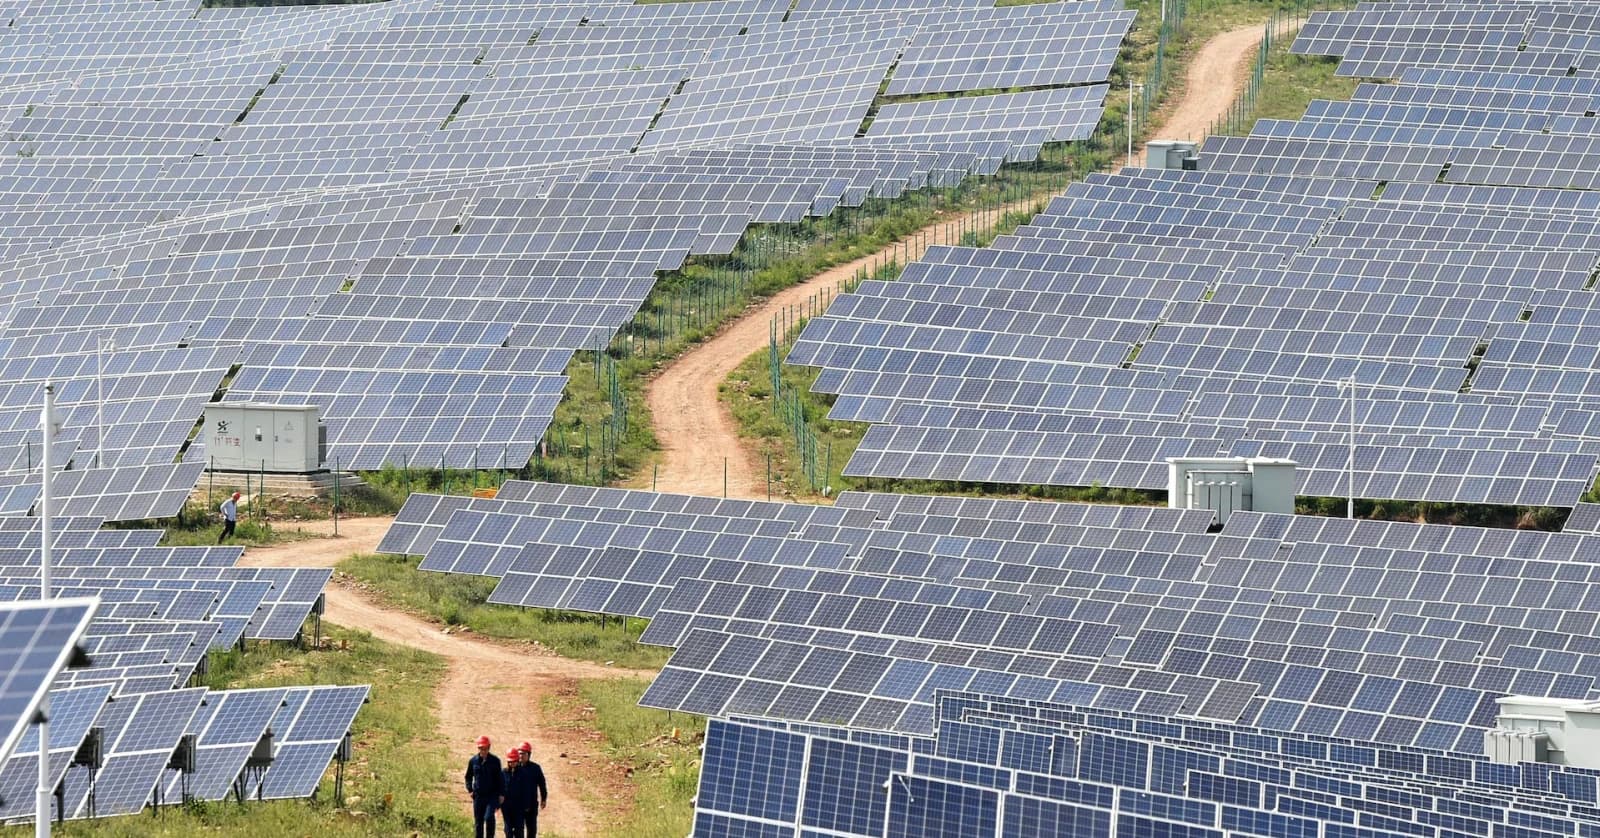
A China acelerou novamente suas instalações de energia solar em julho de 2016, embora a recuperação ainda esteja longe de compensar o forte declínio acumulado ao longo do ano. O país adicionou 14,08 GW de nova capacidade fotovoltaica , de acordo com os dados mais recentes da Administração Nacional de Energia (NEA).
O volume representa uma melhoria de 27,5% em relação ao ano anterior e também supera os 12,48 GW instalados em junho e os 8,68 GW registrados em maio, mostrando uma recuperação na atividade após a forte desaceleração observada durante o primeiro semestre do ano.
No entanto, o contraste com 2025 permanece considerável. Entre janeiro e julho, a China adicionou 86,15 GW de energia solar , 61,4% a menos do que os 223,25 GW adicionados no mesmo período do ano passado.
A comparação é fortemente influenciada pelo desempenho excepcional de 2025. Somente em maio daquele ano, foram instalados 92,92 GW , impulsionados por desenvolvedores que correram para conectar projetos antes da entrada em vigor do novo mecanismo de precificação para energias renováveis.

A partir de 1º de junho de 2025, a China começou a abandonar o regime anterior de tarifas de incentivo à produção de energia para adotar um modelo em que as receitas dos projetos dependem mais das condições e dos preços do mercado de eletricidade.
Essa mudança desencadeou uma aceleração massiva das instalações durante os meses anteriores e estabeleceu uma base de comparação particularmente elevada para 2026.
Ao mesmo tempo, as novas regras alteraram a economia dos projetos e ajudaram a moderar o ritmo de expansão da capacidade neste ano.
No primeiro semestre do ano, a China instalou 72,07 GW de capacidade fotovoltaica , 66% a menos do que no mesmo período de 2025, de acordo com dados da Associação Chinesa da Indústria Fotovoltaica (CPIA).
Os 14,08 GW adicionados em julho reduzem parcialmente essa diferença e representam o terceiro mês consecutivo de recuperação em relação aos 8,68 GW registrados em maio.
No entanto, esses dados ainda não nos permitem falar de um retorno aos níveis extraordinários que caracterizaram o mercado chinês durante o ano anterior.
O mercado busca um novo ritmo após a mudança regulatória.
A evolução prevista para 2026 reflete uma reorganização do mercado após o forte impulso anterior à reforma de preços.
Seguir leyendo
Com maior exposição aos sinais do mercado de eletricidade, a rentabilidade de novos projetos agora depende mais de variáveis como preços por hora, localização dos ativos e sua capacidade de gerenciar períodos de alta produção de energia renovável.
Nesse cenário, a CPIA revisou para baixo suas expectativas para instalações solares para todo o ano de 2026 e atualmente projeta um volume anual de aproximadamente 180 GW a 240 GW .
Outras estimativas de mercado situam-se entre 160 GW e 200 GW , refletindo a incerteza quanto à velocidade com que o desenvolvimento poderá ser mantido durante o segundo semestre do ano.
O analista Frank Haugwitz, da Apricum-The Cleantech Advisory, prevê uma demanda relativamente estável no curto prazo, visto que agosto e setembro normalmente registram níveis de instalação mais baixos antes dos feriados nacionais de outubro.
A geração distribuída surge como um dos segmentos que poderá sustentar volumes pelo resto do ano, especialmente o mercado residencial, cujo desempenho tem superado algumas expectativas.
Apesar da desaceleração no número de novas instalações, a escala geral do sistema fotovoltaico chinês continua a crescer .
No final de julho, o país atingiu aproximadamente 1,29 TW de capacidade solar instalada , 16,1% a mais do que no ano anterior.
A capacidade de energia eólica, por sua vez, atingiu aproximadamente 690 GW , com um aumento anual de 19,5%. A capacidade elétrica total do país alcançou 4,08 TW.
No final de junho, a energia solar e eólica juntas representavam cerca de 1,98 TW , o equivalente a 48,4% de toda a capacidade elétrica instalada na China.
O mercado chinês está, portanto, atravessando um cenário particular: continua a adicionar dezenas de GW e a expandir uma base fotovoltaica que já ultrapassa em muito os TW, mas a um ritmo consideravelmente inferior à implantação excecional registada em 2025.
Os 14,08 GW em julho mostram uma recuperação mensal , embora a evolução do restante do ano determine se este é o início de uma aceleração sustentada ou simplesmente uma normalização após a mudança abrupta causada pela reforma do mercado.