


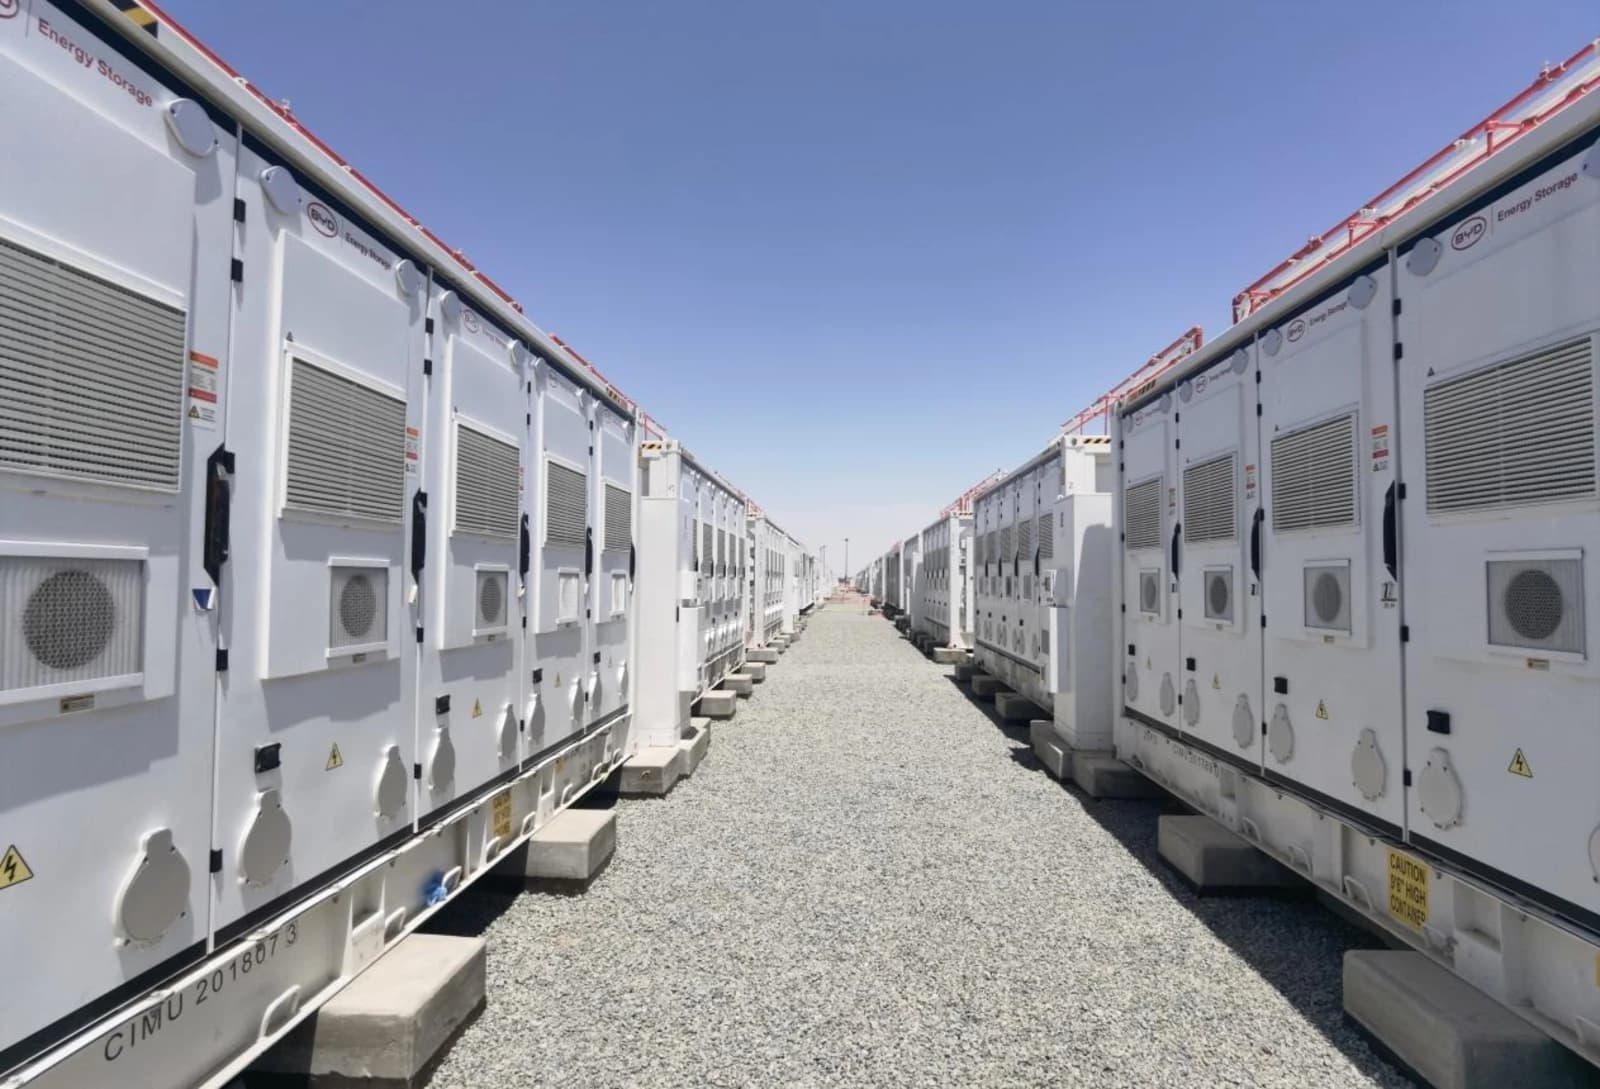
A Espanha possui entre 30 e 40 GW de projetos com licenças de geração associadas a baterias, mas Atualmente, apenas cerca de 700 MW têm contratos de construção firmados.
Essa diferença evidencia o principal contraste no mercado espanhol de armazenamento de energia: embora os procedimentos administrativos estejam se expandindo e as baterias estejam ganhando espaço no Diário Oficial do Estado (BOE), a capacidade efetivamente destinada à construção permanece limitada.
“Ainda existe uma grande lacuna. Os projetos levam tempo”, disse Javier Pamos Serrano , Gerente de Produto para a Península Ibérica da Aurora Energy Research , em entrevista à Energía Estratégica.
Esses dados ganham especial relevância em comparação com os movimentos registrados durante o mês de junho. O Diário Oficial do Estado (BOE) publicou o progresso no processamento de pedidos relacionados a 4.226,14 MW de capacidade de energia renovável e armazenamento, excluindo projetos que foram retirados ou rejeitados.

Dentro desse volume, 969,67 MW corresponderam a sistemas BESS , em comparação com 2605,59 MW de energia fotovoltaica, 596,55 MW de energia eólica e outros 54,33 MW de uma instalação híbrida sem quebra tecnológica.
O armazenamento deixou de ser visto apenas como um complemento para pequenas instalações e passou a ser integrado a alguns dos maiores arquivos do mês.
Esses projetos incluem o ST Palmosilla, com 200 MW de armazenamento independente em Tarifa; o Tagus 2 HBESS, que combina 176,44 MW de armazenamento em baterias e 224,40 MW de energia fotovoltaica em Toledo; e o Pacheco Módulos, alimentado pela X-Elio Energy com 105 MW de baterias e 98,4 MW de energia solar em Cartagena.
Também avançaram os projetos BESS Lagerung, com 101,8 MW em Girona; ST Cerrillo, com 77,6 MW em Málaga; Orcoyen Almacena, com 73,6 MW em Navarra; e os projetos híbridos Belinchón 1 e 2, que reúnem 53,48 MW de armazenamento e 96,23 MW de energia fotovoltaica em Cuenca.
O mesmo padrão se repete ao longo de julho, o último mês pesquisado pela Energía Estratégica.
Foram contabilizados 55 projetos, sendo 45 com presença de energia fotovoltaica, 23 com armazenamento e 10 com tecnologia eólica. Cabe esclarecer que as categorias se sobrepõem, pois uma parte considerável das iniciativas combina diferentes fontes de geração.
O balanço também mostra que o setor está passando por estágios muito diferentes .
Dez projetos envolvendo baterias e geração de energia renovável foram submetidos à consulta pública para obtenção de autorizações administrativas e de construção prévias, enquanto oito receberam ambas as licenças.
Em paralelo, foram reconhecidas sete desistências e os procedimentos relacionados com as declarações de utilidade pública, avaliações ambientais e ocupação do solo prosseguiram.
Entre os empreendimentos de maior escala, destacam-se a usina solar de Navabuena , com 424,71 MW, que obteve a declaração de utilidade pública em Castela e Leão; a expansão da usina hidrelétrica de Moralets II , com 420 MW de capacidade instalada em Aragão; e os parques eólicos de Paucali, Arlo e Céfiro, que juntos somam 239,15 MW entre Aragão e Catalunha.
A falta de contratos finalizados está dificultando o início da construção.
Para a Aurora Energy Research, o principal desafio reside na alocação de capital e na partilha dos riscos de uma tecnologia cujo modelo contratual ainda está em construção.
Seguir leyendo
As baterias precisam de financiamento bancário, mas sua receita pode depender de mercados muito diferentes: arbitragem de energia, serviços de balanceamento, restrições técnicas, mercado intradiário ou pagamentos futuros de capacidade.
Nesse cenário, os contratos de pedágio, os contratos de hedge e os contratos híbridos de longo prazo surgem como uma das principais formas de reduzir a exposição e facilitar a viabilidade financeira .
“O principal desafio reside nos contratos e, sobretudo, na aplicação do capital. Precisamos garantir que todas as partes se sintam seguras e que os riscos estejam bem definidos”, afirmou Pamos Serrano.
O executivo recomenda que essas negociações sejam iniciadas nos estágios iniciais de desenvolvimento. A natureza ainda incipiente do mercado exige a revisão de garantias, degradação, disponibilidade, operação e compartilhamento de receita praticamente projeto a projeto.
“Esses contratos demoram mais do que o esperado para serem finalizados porque são novos para a maioria das contrapartes, o que torna a negociação demorada”, explicou ele.
A necessidade de armazenamento de energia é sustentada pelos fundamentos do sistema elétrico espanhol. A alta penetração da energia fotovoltaica amplia as diferenças de preço ao longo do dia e obriga muitos investidores a reequilibrar seus portfólios de energias renováveis já em operação no país.
Esse cenário tornou a Espanha um mercado atraente para o capital internacional , mesmo sem considerar os elevados pagamentos por capacidade aplicados em outros territórios. No entanto, a oportunidade econômica por si só ainda não preenche a lacuna entre o fluxo administrativo e os projetos financiáveis.
A demanda por licenças e a localização estão ganhando importância.
A segunda condição para transformar as licenças em construção será a conexão das baterias conforme a demanda .
Embora os desenvolvedores tenham concentrado grande parte de seus esforços na obtenção de licenças para injetar energia na rede, um sistema de armazenamento de energia em baterias (BESS) também precisa consumir eletricidade da rede para recarregar. A capacidade disponível e as restrições em cada nó podem afetar seu horário de funcionamento e, consequentemente, sua receita.
“A licença de demanda é fundamental, e muitos projetos ainda não a possuem. Mas também precisamos analisar cada caso individualmente. Por exemplo, há casos em que o projeto exige especificamente uma licença de demanda flexível”, alertou Pamos Serrano.
A introdução de autorizações flexíveis, juntamente com discussões sobre controle de tensão, rampas de ativação e restrições técnicas, aumentará a importância do componente local.
A Aurora acredita que os desenvolvedores precisarão analisar com mais profundidade a localização de cada ativo e as limitações que a rede apresenta nessa área . Além disso, destaca que todos os sinais relacionados às necessidades técnicas específicas que o futuro mercado de capacidade incorporar terão que ser avaliados.
França, Alemanha e Reino Unido já possuem sistemas de sinalização territorial ou serviços auxiliares mais refinados . A Espanha começou a caminhar nessa direção, especialmente após o apagão, mas ainda precisa traduzir essas necessidades operacionais em regras previsíveis para os investidores.
Pamos Serrano também descarta a necessidade de usar o mercado de capacidade para garantir a rentabilidade de todos os projetos de sistemas de armazenamento de energia em baterias (BESS).
“O mercado de capacidade não se resume a fazer os números das baterias funcionarem. Se ele resolver esses problemas, ótimo, mas esse não é o seu objetivo ”, comentou ele.