

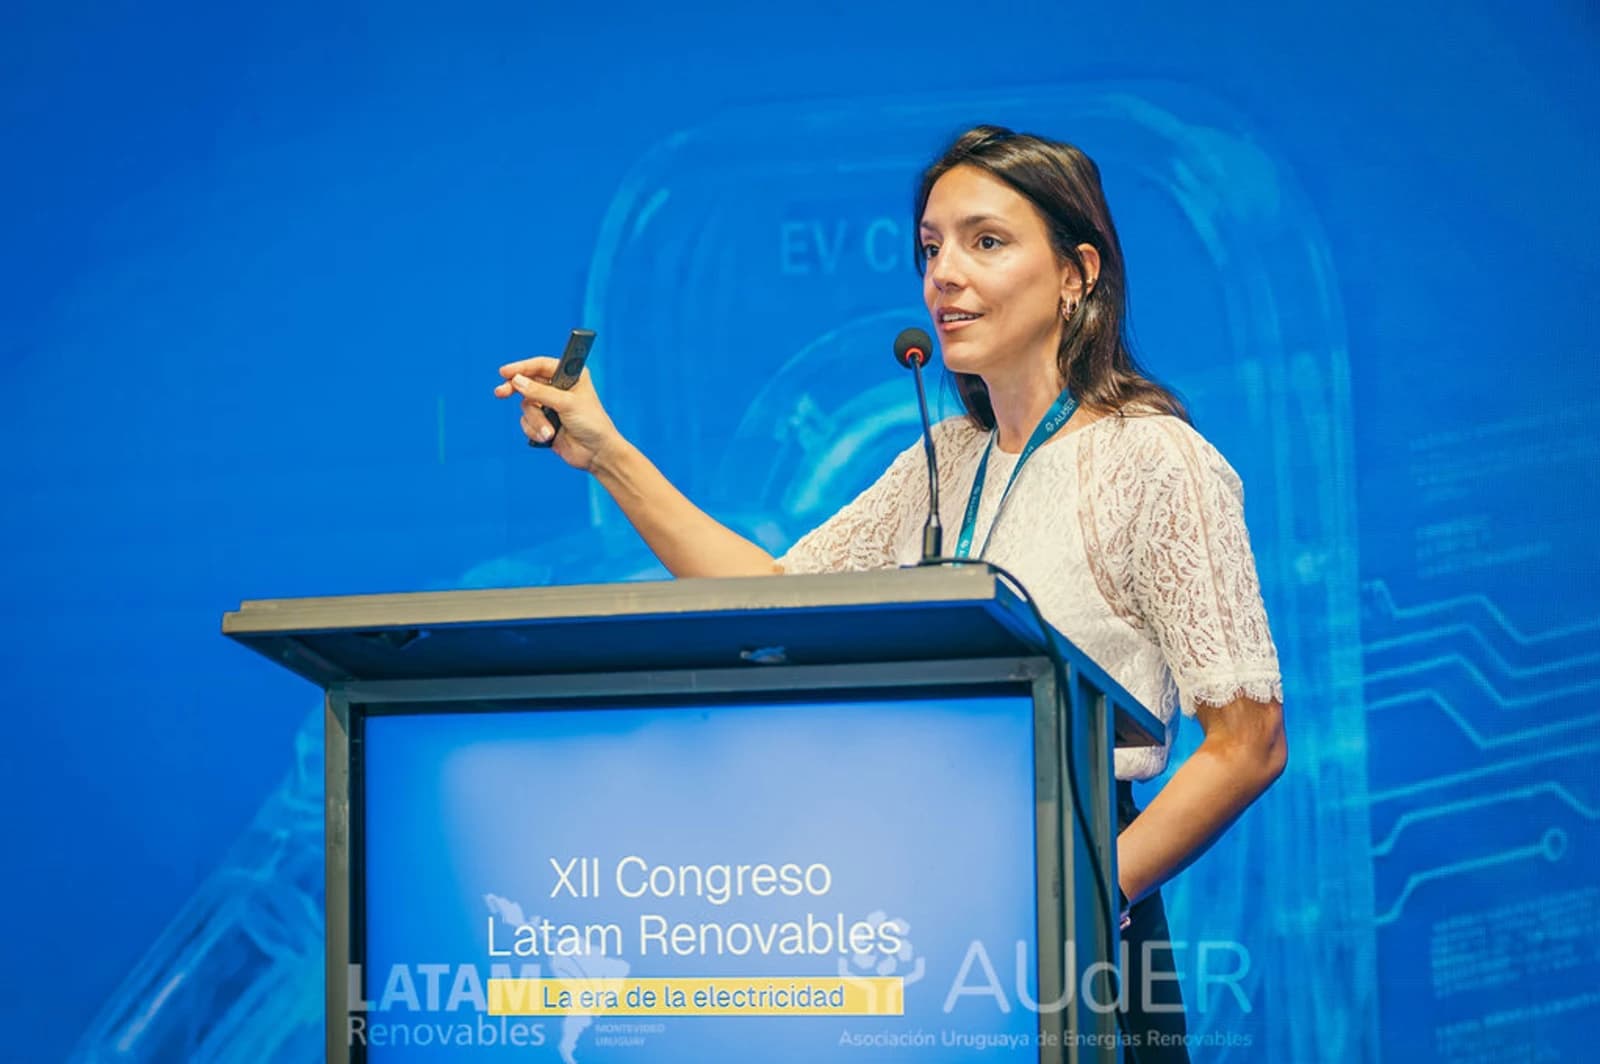
“Se falarmos a curto prazo, a Argentina surge hoje como o mercado mais dinâmico para o crescimento do segmento comercial e industrial”, afirmou María Paz Cristófalo , gerente comercial de Utilidades da Efergía , em diálogo com a Energía Estratégica , ao comparar os três mercados em que atua.
A análise da empresa é sustentada pelo progresso da geração distribuída. Em julho, a Argentina atingiu 4.891 usuários-geradores e 165,5 MW instalados sob a Lei 27.424, em comparação com 3.771 usuários e 119,2 MW no final de 2015. Em sete meses, a capacidade acumulada cresceu 38,8%, adicionando 46,3 MW.
O segmento comercial e industrial representou 132,1 MW distribuídos por 2.089 instalações , o equivalente a quase 80% de toda a energia incorporada à rede nacional. O setor residencial, apesar de atender 2.525 usuários, atingiu 13,2 MW. Além disso, 1.053 solicitações para outros 43,9 MW estavam pendentes.
“A reestruturação tarifária e a necessidade de as empresas melhorarem sua competitividade estão acelerando os investimentos em eficiência energética, geração solar e armazenamento. Hoje, vemos uma crescente demanda do setor produtivo por maior previsibilidade nos custos de energia”, afirmou Cristófalo no XII Congresso LATAM de Energias Renováveis , organizado pela Associação Uruguaia de Energias Renováveis (Auder).
O cenário também foi favorecido pela expansão do limite de potência para geração distribuída. O limite de injeção aumentou de 2 MW para 12 MW em setembro de 2024, e as regulamentações foram posteriormente atualizadas pela Resolução 287/2025.
A regulamentação atual classifica como grandes usuários-geradores aqueles que instalam equipamentos com potência superior a 300 kW e até 12 MW. Estabeleceu ainda que as distribuidoras só podem opor-se à injeção mediante a apresentação de estudos técnicos fundamentados ao órgão regulador competente.
A Efergía prevê fechar 2026 com um crescimento significativo em comparação com o ano anterior, impulsionado principalmente por projetos comerciais e industriais e pela incorporação de soluções híbridas.
No entanto, ele alertou que o aumento do interesse ainda coexiste com duas restrições estruturais.
“O principal fator que se repete, tanto em projetos de geração distribuída quanto em projetos de grande escala para concessionárias de energia, é a falta de financiamento”, observou ele.
A isso se somou a capacidade disponível nas redes de transporte e distribuição, que começou a limitar a incorporação de novas gerações em certas áreas do país.
“As soluções de armazenamento de energia estão se tornando cada vez mais importantes, pois permitem a otimização da infraestrutura existente e oferecem alternativas tecnicamente viáveis a curto e médio prazo”, observou a empresa.
O armazenamento ganhou importância central nos três mercados.
Embora a Argentina tenha liderado as perspectivas imediatas para o segmento corporativo, o armazenamento emergiu como a principal oportunidade transversal na Argentina, Uruguai e Paraguai.
“Há poucos anos, era considerado um complemento aos sistemas solares; hoje, em muitos projetos, é o principal fator de decisão”, afirmou o especialista.
A empresa projetou que o armazenamento de energia registraria taxas de crescimento mais altas do que o mercado solar tradicional nos próximos anos, à medida que os custos diminuem e suas aplicações se tornam mais difundidas.
Em 2025, foram adicionados 108 GW de capacidade de armazenamento de baterias em todo o mundo , 40% a mais do que no ano anterior. Quase quatro quintos dessa nova capacidade corresponderam a projetos de grande escala para serviços públicos.
Em paralelo, o custo total de instalação de sistemas de armazenamento de energia em baterias (BESS) em escala de rede caiu 93% entre 2010 e 2024, de US$ 2.571 para US$ 192 por kWh , de acordo com a IRENA.
Para a Efergía, a oportunidade na Argentina estava ligada à gestão da demanda, à energia de reserva e ao aproveitamento de uma infraestrutura elétrica limitada. No Uruguai, o foco era a flexibilidade, a resiliência e a otimização do consumo. No Paraguai, as aplicações fora da rede e a energia de reserva em caso de problemas de qualidade ou continuidade ganharam maior importância.
O Uruguai vai redefinir as condições para a microgeração.
Ao discutir o Uruguai, Efergía colocou a questão principal no âmbito regulatório.
“O Uruguai é provavelmente o mercado mais maduro do ponto de vista regulatório dos três países e tem sido uma referência regional em energias renováveis. No entanto, hoje encontra-se em um momento de transição”, observou ele.
O alerta coincidiu com o anúncio feito durante o XII Congresso LATAM de Energias Renováveis, onde a Direção Nacional de Energia apresentou uma proposta técnica para modificar as condições da microgeração a partir de 2027.
A proposta ainda não foi aprovada e está sendo ajustada. Ela manteria o autoconsumo, mas modificaria a alocação de custos e a valoração do excedente de energia para novos projetos.
Entre as alternativas apresentadas estavam a separação explícita dos custos de fornecimento, rede e backup, ou a continuação da tarifa atual acompanhada de uma taxa relacionada à energia produzida e consumida.
Seguir leyendo
A energia injetada na rede poderia deixar de ser referenciada à tarifa de varejo e passar a ser vinculada ao preço spot horário. Paralelamente, as autoridades estavam analisando um produto UTE que estabilizaria esse preço e proporcionaria maior previsibilidade para o financiamento.
O diagnóstico oficial que motivou a revisão foi que o Decreto 173/010 havia sido concebido numa época em que a geração distribuída estava substituindo a produção de combustíveis fósseis. Nesse sistema, a energia fornecida pelo microgerador à rede de baixa tensão é compensada ao mesmo preço da tarifa de energia corrente.
A matriz energética mudou: o Uruguai encerrou 2025 com 98% de geração de eletricidade proveniente de fontes renováveis e 13.040 GWh entregues ao Sistema Interligado Nacional. A energia hidrelétrica contribuiu com 46%, a eólica com 34%, a biomassa com 14% e a solar com 4%.
“As definições adotadas pelas autoridades de energia serão fundamentais para determinar se novas oportunidades serão criadas para impulsionar os investimentos em geração distribuída ou se, pelo contrário, um cenário de maior incerteza será introduzido para alguns segmentos de mercado”, alertou Cristófalo.
Para a empresa, o armazenamento manteve uma perspectiva menos condicionada pela reforma.
“O segmento de armazenamento de energia mantém perspectivas muito positivas e continua a demonstrar um interesse crescente, impulsionado pela busca por maior flexibilidade, resiliência e otimização do consumo de energia, independentemente de quaisquer mudanças que possam ocorrer na regulamentação da geração distribuída”, afirmou.
O Paraguai abriu o quadro regulatório, mas as tarifas limitaram o autoconsumo.
No Paraguai, Efergía observou um mercado menor, com necessidades diferentes das da Argentina e do Uruguai.
“O Paraguai é um mercado menor, que ainda tem um longo caminho a percorrer em termos de regulamentação”, disse Cristófalo.
Em maio de 2026, o país avançou com o Decreto 6034, que regulamentou a Lei 7599/2025 e estabeleceu o quadro operacional para a autogeração, cogeração e geração distribuída com fontes renováveis não convencionais e não hidroelétricas.
As regulamentações permitiram que usuários residenciais, comerciais e industriais produzissem sua própria energia e injetassem os excedentes no Sistema Nacional Interligado.
Para a empresa, a principal barreira continuou sendo econômica.
“As tarifas de eletricidade historicamente baixas reduziram a atratividade dos investimentos em energia solar conectada à rede”, disse ele.
A tarifa atual da ANDE estabelece um valor de 404,97 guaraníes por kWh para usuários industriais de baixa tensão. Na categoria industrial de média tensão, conectada a uma usina ou subestação, a tarifa de energia é de 262,78 guaraníes por kWh durante o horário de pico e 153,37 guaraníes durante o horário fora de pico, além das taxas de reserva de energia.
Portanto, a Efergía identificou as principais oportunidades paraguaias em soluções para locais isolados, backup em caso de problemas de qualidade ou confiabilidade no fornecimento de energia e aplicações fora da rede, com maior destaque para baterias do que para os sistemas solares tradicionais conectados à rede.
Uma estratégia regional apoiada por sistemas híbridos
As diferenças entre os três mercados também moldaram os objetivos da Efergía.
“Além dos volumes vendidos, nosso foco é desenvolver o mercado: treinamento, suporte técnico local e soluções cada vez mais sofisticadas para nossos clientes”, observou o especialista.
A aliança com a Huawei desempenhou um papel central nessa implantação. A Efergía indicou que trabalha com a empresa de tecnologia há mais de cinco anos como Parceira de Valor Agregado e que a relação já ultrapassou 1 GW de energia comercializada na região.
O número foi divulgado pela própria empresa. Seu site também identificou a Huawei entre suas alianças estratégicas e destacou uma oferta que inclui inversores solares e soluções de armazenamento.
“Mais do que apenas tecnologia de marketing, nosso objetivo é agregar valor a toda a cadeia, apoiando nossos clientes com suporte técnico especializado, treinamento, desenvolvimento de soluções e um profundo conhecimento dos mercados em que atuamos”, afirmou.
Essa conexão permitiu que ele integrasse geração fotovoltaica, baterias, monitoramento e gerenciamento de energia em aplicações residenciais, comerciais, industriais e de grande escala.
A comparação revelou três cenários distintos: a Argentina acelerou devido à recuperação do sinal econômico e da demanda corporativa; o Uruguai foi impactado pela redefinição do regime de microgeração; e o Paraguai começou a implementar um novo marco regulatório, com o armazenamento e as soluções isoladas como os nichos de maior interesse.
“A tecnologia já não é a barreira. O grande desafio da região reside na criação das condições financeiras, regulamentares e de infraestrutura necessárias para acelerar a sua adoção”, concluiu María Paz Cristófalo.