


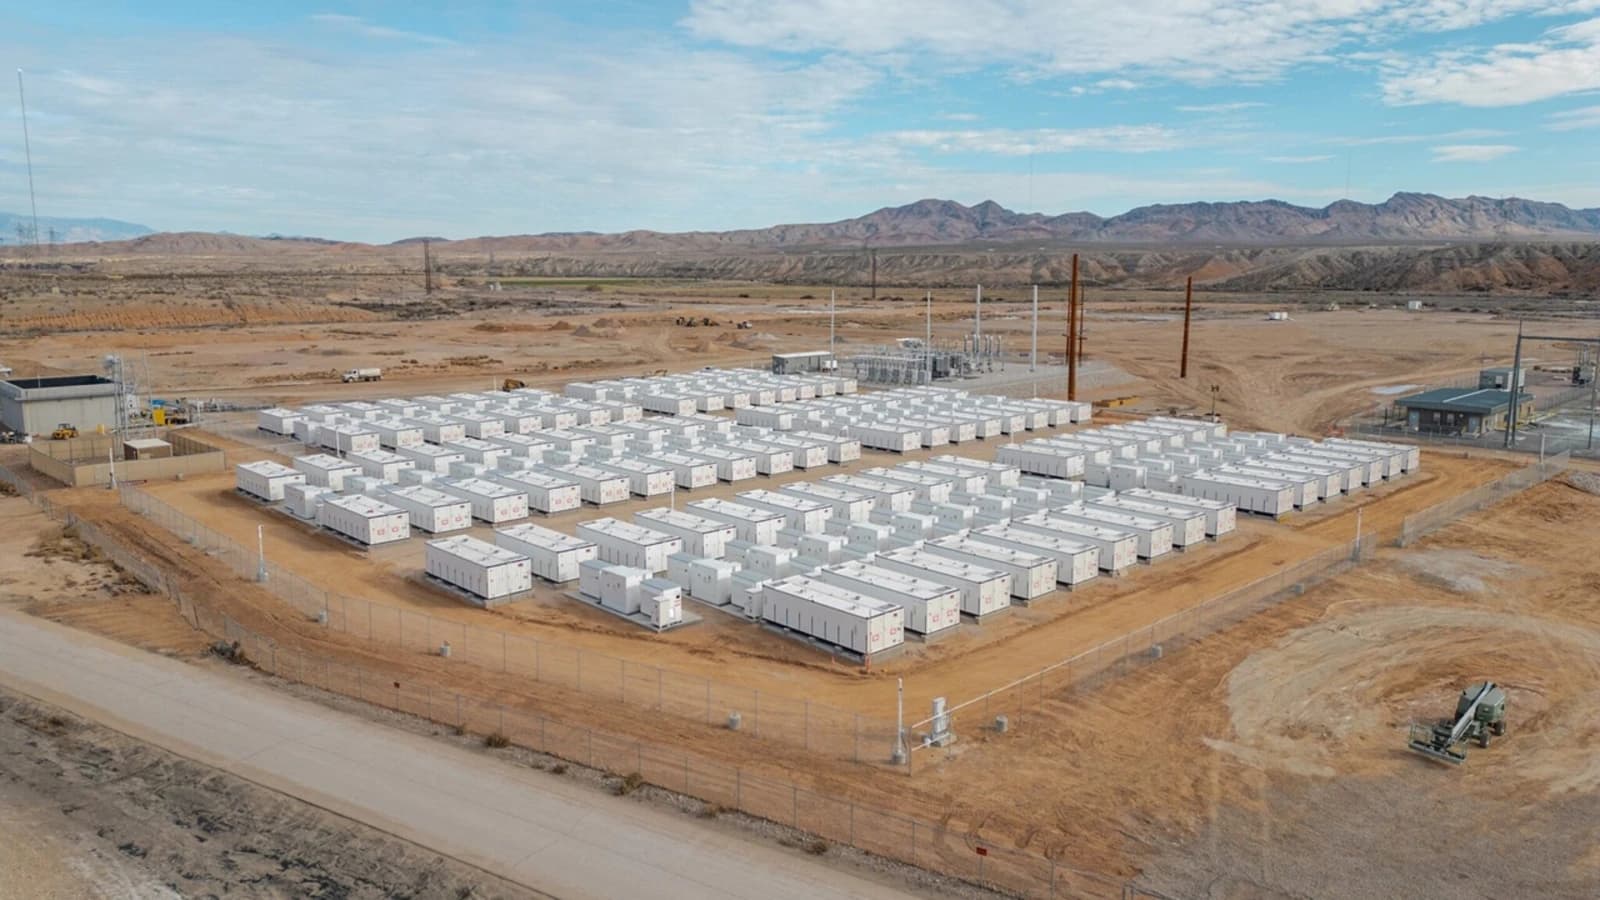
O mercado de energia dos EUA começou 2026 com números sem precedentes no armazenamento de energia. Durante o primeiro trimestre do ano, o setor adicionou 9,7 GWh de nova capacidade, o melhor desempenho já registrado para esse período e um crescimento anual de 32%, de acordo com o relatório "US Energy Storage Market Outlook Q2 2026" , preparado pela Solar Energy Industries Association (SEIA) e pela Benchmark Mineral Intelligence.
O crescimento foi impulsionado por instalações de grande escala, que representaram 7,8 GWh do total incorporado, consolidando-se como o principal motor do negócio em um contexto marcado por incerteza regulatória, custos comerciais mais elevados e atrasos na emissão de licenças para novos projetos de energia.
Por trás desse aumento, reside um fator estrutural que está redefinindo a demanda de eletricidade do país: a expansão acelerada da infraestrutura digital. O crescimento dos centros de dados — impulsionado por inteligência artificial, serviços em nuvem e plataformas tecnológicas — está forçando uma repensagem das estratégias de fornecimento de energia.
Gigantes como Google e Meta já estão avançando com projetos que combinam diferentes tecnologias para garantir um fornecimento confiável e livre de emissões. Além das baterias de fosfato de ferro-lítio (LFP) para gerenciar a demanda de pico, algumas empresas estão investindo em sistemas de armazenamento de energia de vida útil ultralonga (LDES) e arquiteturas híbridas com sistemas UPS de alta potência para responder às flutuações de carga interna.

O fenômeno também está começando a transformar o panorama geográfico do setor. 71% dos sistemas de grande escala instalados durante o trimestre foram implantados em estados que apoiaram Donald Trump. Texas, Arizona e Califórnia continuam liderando a implantação, enquanto Geórgia, Iowa e Mississippi estão emergindo como novas áreas de expansão.
Nem todos os segmentos seguiram essa tendência. O armazenamento de energia atrás do medidor caiu para 1,91 GWh, principalmente devido ao colapso do mercado residencial. As instalações em residências atingiram apenas 515 MWh, uma queda de 35% em comparação com o trimestre anterior e de 28% em relação ao mesmo período de 2025, após o término do crédito tributário residencial 25D.
Os analistas preveem que essa contração persistirá no curto prazo, enquanto o mercado absorve a eliminação dos incentivos. No entanto, eles afirmam que o aumento dos custos de eletricidade poderá tornar as soluções residenciais economicamente atrativas novamente nos próximos anos. Até 2026, projetam 2.024 MWh em instalações residenciais, o que representaria uma queda anual de 37%.
No segmento comercial e industrial, o desempenho também apresentou alguma moderação, com 648 MWh instalados, abaixo dos 785 MWh do quarto trimestre de 2025. Mesmo assim, o número supera em muito os 419 MWh registrados um ano antes.
A expansão do setor também está começando a remodelar a cadeia industrial. Fabricantes tradicionalmente ligados ao setor automotivo, como a Ford e a Ultium Cells, estão redirecionando parte de sua capacidade de produção para soluções estacionárias, enquanto as projeções indicam que a fabricação nacional de células solares poderá ultrapassar 120 GWh se todos os projetos planejados forem concluídos.
Entretanto, o cenário regulatório continua a gerar ruído. O aumento das tarifas sobre sistemas e células importados ao abrigo da Secção 301, juntamente com novas investigações comerciais e restrições a empresas estrangeiras, estão a aumentar a pressão sobre os custos e as cadeias de abastecimento.
Apesar desse cenário, as expectativas do mercado permanecem otimistas. O relatório prevê que a capacidade cumulativa de armazenamento de energia nos Estados Unidos atingirá 613 GWh até 2030, com instalações anuais superiores a 110 GWh até o final da década.