A Europa precisa incorporar entre 25 e 30 GW adicionais de capacidade de eletrólise para atender à demanda regulatória por hidrogênio renovável projetada para 2030 , uma implantação que requer investimentos entre 50 e 60 bilhões de euros nos próximos 12 a 24 meses.
Este é o alerta emitido pela Hydrogen Europe em seu relatório Clean Hydrogen Monitor 2026 , que identifica uma lacuna significativa entre as metas de descarbonização estabelecidas pela União Europeia e o ritmo real de desenvolvimento de projetos de produção de hidrogênio verde.
Segundo o levantamento, a capacidade operacional da eletrólise da água atingiu 677 MW em julho de 2026 , em comparação com 571 MW no ano anterior. Isso representa um aumento anual de 19%, embora ainda seja insuficiente para atender às necessidades do mercado.


Atualmente, o continente possui mais 3,7 GW de eletrolisadores em construção , enquanto aproximadamente 1,6 GW estão programados para entrar em operação durante 2026, de acordo com os cronogramas anunciados pelos desenvolvedores.
A diferença entre as instalações existentes e os volumes necessários para cumprir as obrigações europeias é um dos principais desafios para o setor.
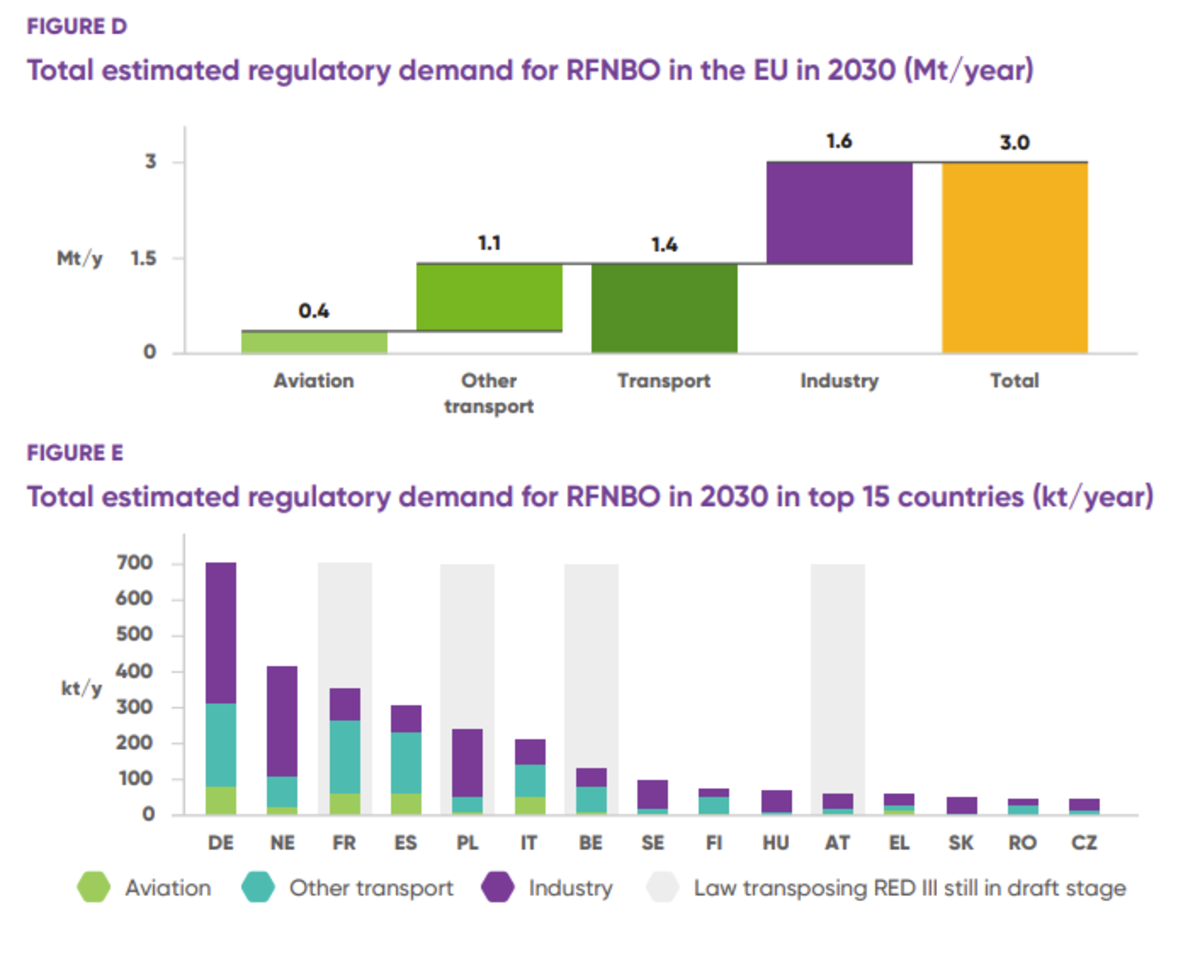
Segundo a Hydrogen Europe, a procura regulamentar por combustíveis renováveis não biológicos (RNBF) poderá atingir 3 milhões de toneladas de hidrogénio por ano até 2030 .
Desse volume, cerca de 1,4 milhão de toneladas corresponderiam ao transporte e 1,6 milhão a aplicações industriais , impulsionadas pelas disposições da Diretiva RED III sobre Energias Renováveis e do regulamento RefuelEU Aviation.
No entanto, o relatório alerta que essa demanda poderá permanecer em grande parte no âmbito das obrigações regulatórias se os Estados-Membros não estabelecerem mecanismos de implementação, incentivos econômicos e condições que permitam a celebração de contratos de fornecimento de longo prazo.
O contraste também é evidente na estrutura atual do mercado. Em 2025, a Europa consumiu aproximadamente 7,9 milhões de toneladas de hidrogênio , em comparação com 7,8 milhões no ano anterior.
Apesar desse volume, a eletrólise da água representou apenas 1% da capacidade total de produção de hidrogênio no final de 2025. As tecnologias convencionais baseadas em combustíveis fósseis e seus subprodutos continuaram a dominar o fornecimento.
A capacidade operacional de eletrólise identificada em julho de 2026 permitiria a produção de aproximadamente 75.000 toneladas por ano. Se certas instalações de eletrólise de salmoura certificadas como renováveis forem incorporadas, o potencial aumenta para cerca de 100.000 toneladas por ano.
Entretanto, os projetos de eletrólise atualmente em construção poderão contribuir com mais 400.000 toneladas de hidrogênio anualmente , assim que entrarem em operação.
Os projetos estão progredindo, mas o investimento e os custos continuam a moldar o mercado.
O crescimento da eletrólise varia significativamente entre os países. De acordo com o documento, 78% da capacidade em construção está concentrada em cinco mercados , com a Alemanha e a Suécia como principais polos.
A Alemanha lidera com aproximadamente 1,3 GW em construção , seguida pela Suécia com 800 MW. Esses dois mercados representam mais da metade dos projetos que já passaram pela decisão final de investimento.
A Espanha também está entre os países com maior atividade. Durante o primeiro semestre de 2026, aproximadamente 400 MW em projetos de eletrólise obtiveram aprovação final de investimento , principalmente para substituir o hidrogênio de origem fóssil em refinarias.
Entre as iniciativas destacadas está a Onuba, promovida pela Moeve , com 300 MW correspondentes à primeira fase do Vale do Hidrogênio Verde da Andaluzia, cuja entrada em operação está prevista para 2029.
Inclui-se também o Corredor Basco do Hidrogênio , ligado à refinaria da Repsol em Muskiz, com capacidade de 100 MW e previsão de início de operação para 2029.
Entretanto, o projeto Stegra, na Suécia, prevê 740 MW de eletrólise associada à produção de aço, enquanto iniciativas como Holland Hydrogen 1, Normand'Hy e Grey2Green visam o abastecimento industrial e a descarbonização de refinarias.

54% da capacidade de eletrólise em construção destina-se ao setor de refino , enquanto a indústria siderúrgica representa outros 31%.
O refino representa uma parcela significativa dos investimentos devido ao potencial de substituir o hidrogênio convencional em instalações industriais existentes e ao seu papel no cumprimento das obrigações de transporte. Em contrapartida, os projetos relacionados à amônia e aos fertilizantes enfrentam uma concorrência crescente de produtores internacionais, principalmente da China, Índia e Arábia Saudita, o que dificulta a obtenção de novos investimentos europeus.
Além dessas diferenças, há o fator econômico. O relatório indica que o custo de produção do hidrogênio renovável diminuiu durante 2025 , impulsionado pela queda nos preços dos eletrolisadores e por condições mais competitivas para a geração de eletricidade renovável.
Nas localizações europeias mais favoráveis, o custo de produção estimado atingiu aproximadamente 3,9 euros por quilograma , embora este valor não seja representativo de todos os projetos.
A Hydrogen Europe estima que os custos de capital dos eletrolisadores registaram uma redução média de cerca de 6% entre 2024 e 2025 .
No entanto, a diferença econômica em comparação com o hidrogênio produzido a partir de gás natural continua sendo um obstáculo para o fornecimento industrial.
O aumento dos preços do gás reduziu essa diferença em algumas regiões, levando-a a cerca de um euro por quilograma em média durante o período analisado.
A competitividade também é afetada pelas tarifas de acesso e utilização das redes de eletricidade, que variam significativamente entre os Estados-Membros.
Segundo o levantamento, os custos associados à rede podem representar cerca de 0,15 euros por quilograma de hidrogênio na França e ultrapassar cinco euros por quilograma na Polônia .
Seguir leyendo
Para um projeto europeu típico conectado à rede elétrica, esses encargos representam aproximadamente um quarto do custo de produção de hidrogênio renovável.
O documento argumenta que os sistemas tarifários devem reconhecer a flexibilidade que os eletrolisadores podem proporcionar ao sistema elétrico, especialmente quando utilizam eletricidade renovável que, de outra forma, teria de ser limitada ou desperdiçada.
Nesse sentido, a implantação do hidrogênio verde também poderia contribuir para a integração de maiores volumes de geração de energia eólica e solar, bem como para a redução de certas necessidades de gerenciamento de congestionamento elétrico.
No entanto, para concretizar esse potencial, as usinas precisam de condições de conexão, estruturas tarifárias e esquemas operacionais compatíveis com sua operação flexível.
A incerteza regulatória ameaça os investimentos planejados para 2030.
Além dos custos e das dificuldades comerciais, a Hydrogen Europe identifica a estabilidade regulatória como uma condição fundamental para acelerar as decisões de investimento .
O relatório considera que os 25 a 30 GW de capacidade adicional necessários para atender à demanda regulatória representam uma oportunidade de investimento entre 50 e 60 bilhões de euros somente em eletrólise .
O valor não inclui despesas adicionais com geração de energia renovável, instalações para a síntese de combustíveis derivados, armazenamento, transporte, infraestrutura portuária e postos de abastecimento.
Para atingir as metas de 2030, a organização alerta que esses investimentos precisarão receber uma decisão final nos próximos 12 a 24 meses.
O cenário ganha relevância à luz das discussões sobre o futuro das metas obrigatórias de consumo de hidrogênio renovável após 2030.
A iniciativa surgiu após a divulgação de uma versão preliminar da avaliação de impacto, que levantou a possibilidade de substituir os objetivos obrigatórios das futuras regulamentações europeias por uma meta comunitária indicativa.
“ Abrandar as metas para o hidrogênio renovável agora significaria mudar as regras no meio do jogo ”, alerta Jorgo Chatzimarkakis , diretor executivo da Hydrogen Europe.
A abordagem do setor está ligada à necessidade de garantir condições previsíveis para projetos industriais cujos períodos de recuperação de capital podem se estender por vários anos.
Nessa mesma linha, François Paquet , CEO da Renewable Hydrogen Coalition, resume a posição do setor empresarial: “ A Europa precisa de investimento. O investimento precisa de segurança. A segurança exige metas vinculativas de emissões não orgânicas .”
Atualmente, a RED III estabelece que os combustíveis renováveis de origem não biológica devem representar pelo menos 42% do hidrogênio utilizado na indústria até 2030 , percentual que aumenta para 60% em 2035, sujeito às flexibilidades previstas na regulamentação.
No setor dos transportes, a diretiva incorpora uma quota mínima de 1% para combustíveis renováveis de origem não biológica até 2030, enquanto a RefuelEU Aviation estabelece obrigações específicas para combustíveis sintéticos destinados à aviação.
No entanto, a incorporação dessas disposições na legislação nacional apresenta diferenças significativas .
A Hydrogen Europe destaca os progressos alcançados pela Alemanha e Espanha, que estabeleceram quadros regulamentares com horizontes até 2040 e mecanismos concebidos para incentivar o cumprimento das obrigações.
Por outro lado, países como a França, a Polónia e a Bélgica ainda não tinham concluído a transposição das disposições relativas aos transportes à data do inquérito, em julho de 2026.
No setor industrial, a situação apresenta dificuldades adicionais, visto que vários países ainda não possuem instrumentos de implementação suficientemente definidos para atingir as quotas comprometidas.
O problema não se limita à geração de demanda. A organização alerta que a China responde por aproximadamente 60% da capacidade mundial de fabricação de eletrolisadores , em comparação com a participação europeia de cerca de 20%.
Embora os fabricantes europeus mantenham uma presença predominante em projetos instalados e em construção no continente, a expansão da produção chinesa aumenta a pressão competitiva sobre a indústria local.
O relatório também relaciona o avanço do hidrogênio renovável à segurança energética. Segundo suas estimativas, não atender à demanda regulatória até 2030 significaria manter uma dependência equivalente a aproximadamente 14 bilhões de metros cúbicos de gás natural por ano , além de perder a oportunidade de reduzir as emissões em cerca de 32 milhões de toneladas de dióxido de carbono por ano.
Esses números representam cenários estimados pela Hydrogen Europe, e não resultados garantidos do desenvolvimento de novos projetos.
Consequentemente, a organização propõe combinar a continuidade dos objetivos regulatórios com instrumentos específicos para apoiar os consumidores industriais, o financiamento dos produtores, a aceleração das infraestruturas e a melhoria do acesso à eletricidade renovável.
O documento também destaca a necessidade de reforçar a coordenação entre os países europeus e de estabelecer mecanismos de proteção para os investimentos realizados ao abrigo das normas regulamentares existentes.
Assim, a evolução do mercado europeu de hidrogênio verde dependerá tanto da execução dos projetos atualmente em andamento quanto da capacidade de converter os objetivos regulatórios em contratos, financiamento e novas instalações operacionais .
Com apenas 677 MW de eletrólise operacional registrados em julho de 2026 e uma demanda regulatória estimada em três milhões de toneladas por ano até 2030, o setor enfrenta um período decisivo para definir o ritmo de sua expansão industrial.