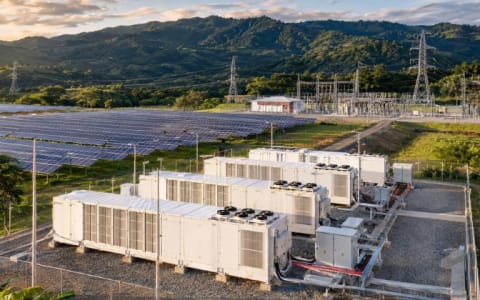
Com 3125 MW de baterias em operação, outros 3017 MW em fase de testes e 5130 MW em construção , o Chile enfrenta novos desafios para manter a rentabilidade do armazenamento de energia, em um mercado marcado pela rápida incorporação de projetos de sistemas de armazenamento de energia em baterias (BESS) e pelo crescimento limitado da demanda por eletricidade.
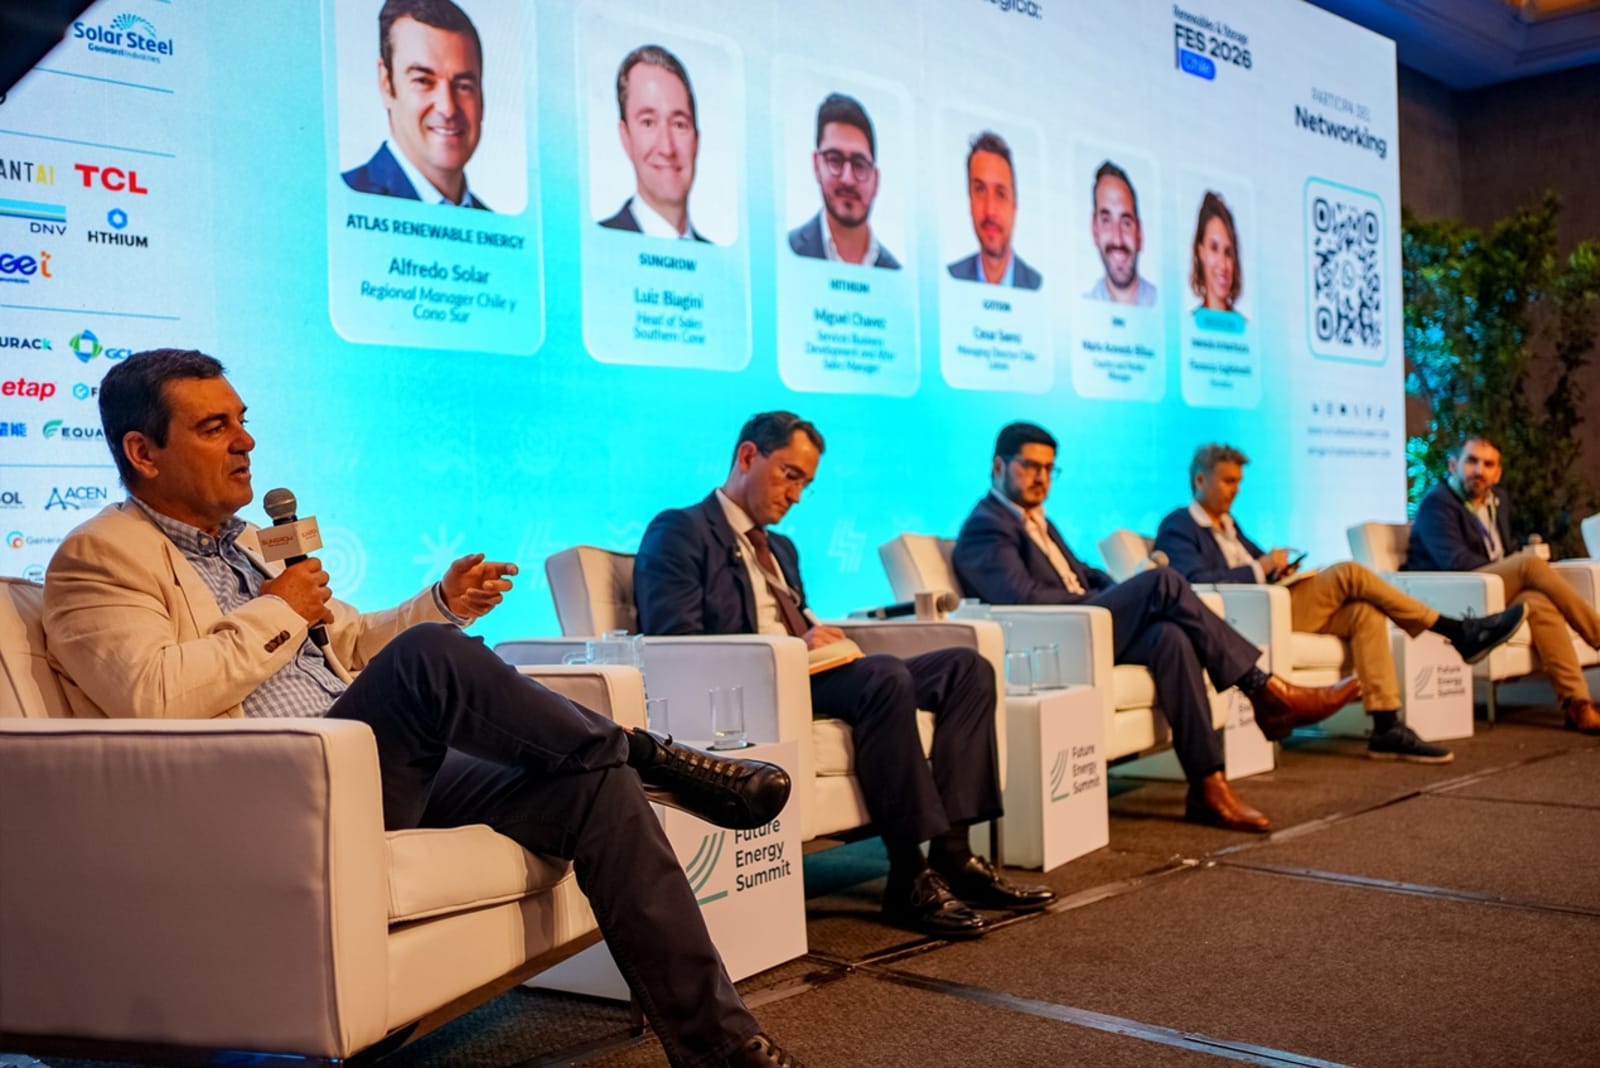
“Há tantas baterias que a arbitragem está sendo diluída e cada unidade de armazenamento adicional dilui essa receita”, alertou Alfredo Solar , Gerente Regional do Chile e Cone Sul da Atlas Renewable Energy, durante a Future Energy Summit (FES) Chile 2026 .
O executivo explicou que os sistemas visam armazenar eletricidade durante os horários de pico de geração solar, quando os preços se aproximam de zero, para posteriormente vendê-la a preços superiores a US$ 100/MWh. No entanto, ele observou que as descargas já estão ocorrendo a preços praticamente nulos.
Mario Acevedo Bilbao , Gerente de País e Mercado da DNV , destacou: "Se você observar o modelo financeiro de dois anos atrás, verá que ele é muito diferente agora."

O especialista observou que os bancos já estão solicitando cenários de sensibilidade que consideram uma maior incorporação da capacidade de armazenamento de energia em baterias (BESS), inclusive acima das projeções inicialmente utilizadas.
Mais baterias e novas opções de financiamento.
Segundo as estatísticas de setembro da Associação Chilena de Energias Renováveis e Armazenamento (ACERA) , os projetos em operação, teste e construção totalizam 11.272 MW e 49.413 MWh , embora nem toda essa capacidade esteja disponível comercialmente.
A capacidade operacional praticamente dobrou em comparação com os 1575 MW registrados no final de 2025. Além disso, o portfólio inclui iniciativas ambientalmente aprovadas e outras em avaliação, que poderão expandir consideravelmente a oferta nos próximos anos.
Solar comparou essa evolução com a expansão experimentada anteriormente pela geração fotovoltaica no Chile, quando o aumento da capacidade resultou em desperdícios, menores rendimentos e dificuldades econômicas para alguns desenvolvedores.
“É preocupante que o armazenamento no Chile continue a crescer ou a ficar sobrecarregado, para além do que é razoável”, disse ele.
Além da arbitragem, foram identificadas pressões sobre os pagamentos de capacidade, outra fonte de remuneração que faz parte dos modelos de negócio.
Ao mesmo tempo, Acevedo alertou que a rapidez com que as obras estão sendo executadas dificulta prever como o sistema elétrico evoluirá em períodos relativamente curtos.
Ele explicou que algumas instalações podem ser concluídas em aproximadamente seis meses, enquanto certos ajustes regulatórios e operacionais exigem prazos consideravelmente maiores.
“Os bancos também estão pedindo coisas como: vamos adicionar mais 2 GW, vamos reduzir outro em tanto, o que acontece se essas condições mudarem?”, exemplificou ele.
O representante da DNV comentou que essas simulações fazem parte das avaliações de risco exigidas para novos investimentos e operações de refinanciamento, considerando as possíveis variações nos custos marginais e nas receitas esperadas.
O cargo e a remuneração, sob escrutínio.
Em setembro, os sistemas de armazenamento de energia injetaram 584 GWh no Sistema Elétrico Nacional , o equivalente a 7,9% do total de injeções por tecnologia, segundo a ACERA. Esse volume representou um aumento de 216,3% em relação ao ano anterior.
Em paralelo, a Solar defendeu a aceleração da implementação de mecanismos que incorporem o custo de oportunidade no planejamento do uso de baterias , conforme previsto na regulamentação do setor elétrico chileno.
O executivo explicou que as decisões de descarregamento devem levar em consideração o valor da conservação de energia para uso futuro, em vez de concentrar as operações em determinados momentos e causar novas quedas de preço.
“Dois anos é muito tempo”, questionou ele, referindo-se ao prazo de implementação das ferramentas operacionais mencionadas durante a reunião.
Ele também alertou que esses recursos estão sendo usados para atender às necessidades do sistema, como variações repentinas na geração de energia solar, sem necessariamente receber uma compensação equivalente ao serviço prestado.
“Se eles estão usando isso como um serviço complementar, sejamos claros e digamos: este é um serviço complementar”, argumentou ele.
Seguir leyendo
A proposta surge num momento em que o Chile continua a enfrentar dificuldades na utilização de toda a sua capacidade de geração de energia renovável. Entre janeiro e agosto de 2026 , registaram-se cortes de energia de 3.014 GWh , em comparação com 3.125 GWh no mesmo período do ano anterior, segundo a ACERA.
Acevedo concordou com a necessidade de melhorar os sistemas de remuneração e mencionou alternativas utilizadas em outros mercados, incluindo mecanismos baseados em ofertas.
“O importante é, além de falar, executar”, enfatizou ele.
O especialista lembrou que o Chile já enfrentou diferenças entre os tempos de expansão da geração fotovoltaica e o desenvolvimento da infraestrutura de transmissão, por isso considerou necessário evitar novas discrepâncias com o crescimento das baterias.
Contratos, cibersegurança e garantias para sustentar investimentos
A Solar identificou os contratos de compra de energia (PPAs) de longo prazo como uma ferramenta fundamental para apoiar novos empreendimentos.
A Atlas possui aproximadamente 1000 MW de capacidade de armazenamento de energia com duração de quatro horas no Chile e uma capacidade solar equivalente, associada a acordos com grandes consumidores dos setores de mineração e indústria, incluindo a Antofagasta Minerals, a Codelco e a CAP.
O executivo também fez uma distinção entre projetos híbridos, que podem ser abastecidos por meio de autogeração, e sistemas independentes, cuja carga depende da compra de eletricidade no mercado ou de contratos de fornecimento específicos.
“A decisão em relação às primeiras unidades de armazenamento foi bastante óbvia, e a decisão de investimento para as que estão por vir agora, acredito, exige muito mais cautela, tanto em relação ao capital próprio quanto à dívida, e por parte dos bancos que fornecerão o financiamento”, disse ele.
Por sua vez, Acevedo incluiu a cibersegurança entre os fatores que estão começando a adquirir maior relevância para as entidades financeiras .
“Já tivemos alguns ciberataques aqui no Chile”, afirmou, observando que tanto a DNV quanto os bancos estão aprofundando suas avaliações sobre o assunto.
Ele também observou diferenças nos estudos técnicos solicitados pelos desenvolvedores, especialmente em relação à identificação de perigos, análise de operabilidade e avaliação de cenários de risco.
Segundo o representante da DNV, essas verificações são relevantes porque as instalações devem manter seu desempenho por períodos que podem se estender por 20 anos ou mais.
Centros de dados: uma oportunidade para impulsionar a demanda
A Comissão Nacional de Energia (CNE) prevê que o consumo regulamentado de eletricidade no Chile atingirá 31.397 GWh em 2026 , com uma taxa média de crescimento de 1,2% ao ano nos próximos cinco anos.
O Relatório Final de Licitação de 2026, publicado em 1º de outubro, também determinou que o excedente de energia contratada permite suprir as necessidades previstas entre 2026 e 2028 sem a necessidade de novas licitações de curto prazo.
“O Chile tem uma demanda que praticamente não cresceu por muitos anos”, disse Solar, que considerou que grande parte dos investimentos em energias renováveis respondeu à substituição da geração de energia a partir de combustíveis fósseis e não a um aumento significativo nas necessidades energéticas.
Nesse contexto, ele identificou os grandes centros de dados como potenciais impulsionadores de novos contratos de eletricidade.
“Se 10, 20 ou 30 grandes centros de dados chegarem ao Chile, eles terão um efeito transformador na demanda”, projetou ele.
Acevedo revelou que a DNV já participa em processos de avaliação financeira relacionados com este tipo de infraestruturas e sublinhou que a sua instalação dependerá das condições de competitividade em comparação com outros mercados.
O especialista também mencionou a eletrificação de outras fontes de energia como uma alternativa para expandir a demanda, embora tenha previsto que seus efeitos poderiam se materializar mais lentamente.
Nesse sentido, as projeções do CNE preveem que o consumo associado à eletromobilidade aumentará de 179 GWh em 2026 para 11.000 GWh em 2046, embora grande parte desse aumento se concentre no longo prazo.
“Em última análise, as políticas públicas fornecem a base para o investimento”, observou Acevedo, destacando a importância da estabilidade regulatória, das licenças ambientais e das condições de financiamento.

 Por Emilia Lardizabal
 Por Florencia Guglielmetti