O mercado de energia eólica da América Latina está passando por uma reconfiguração de seus principais polos de investimento . Enquanto o Brasil enfrenta uma desaceleração acentuada na adição de novos parques eólicos, o México projeta adicionar 6.860 MW até 2030 , em um cenário que está alterando as perspectivas para desenvolvedores, fabricantes de turbinas eólicas e fornecedores de tecnologia.
A contração do Brasil se reflete nos números da Agência Nacional de Energia Elétrica (ANEEL): o país registrou 4.260,57 MW de potência correspondente a novas usinas em 2024 , volume que caiu para 1.825,90 MW em 2025 e para 832,50 MW em outubro de 2026. A redução entre 2024 e 2025 chegou a 57,1%, sendo que o último dado ainda não representa um ano completo.
O contraste também é evidente nos dados regionais apresentados pelo Conselho Global de Energia Eólica (GWEC) . Até o terceiro trimestre de 2026, o Chile adicionou 452 MW, a Argentina 400 MW, o Brasil 363 MW e o México 310 MW, de acordo com informações de mercados que já haviam divulgado seus resultados.
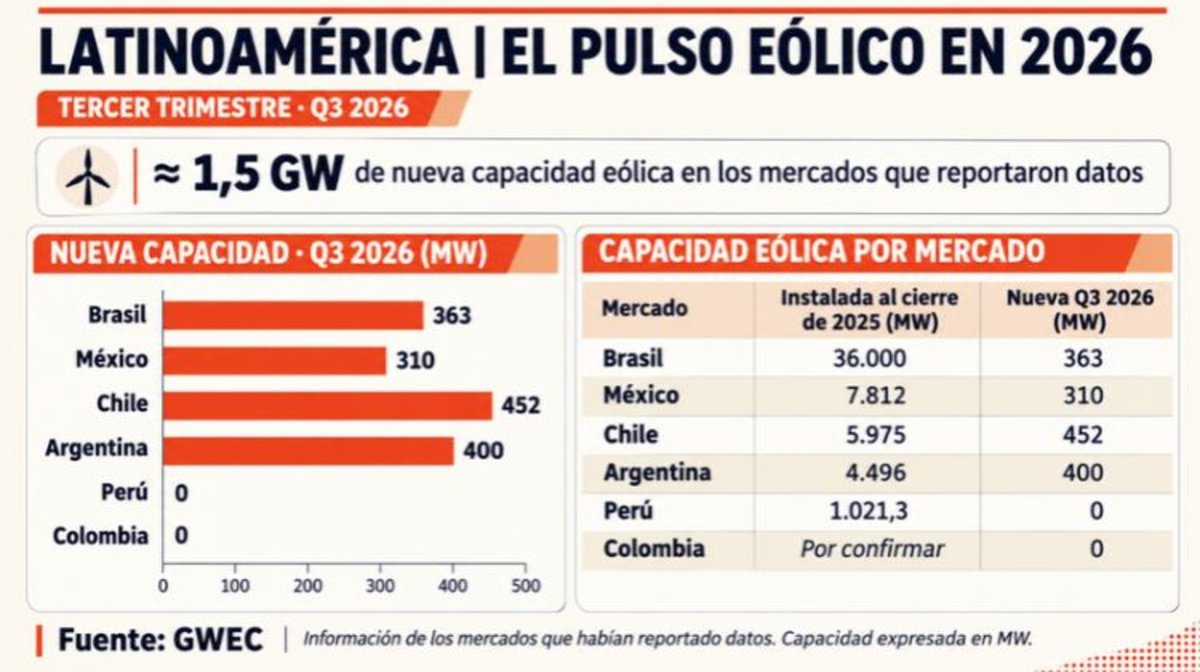

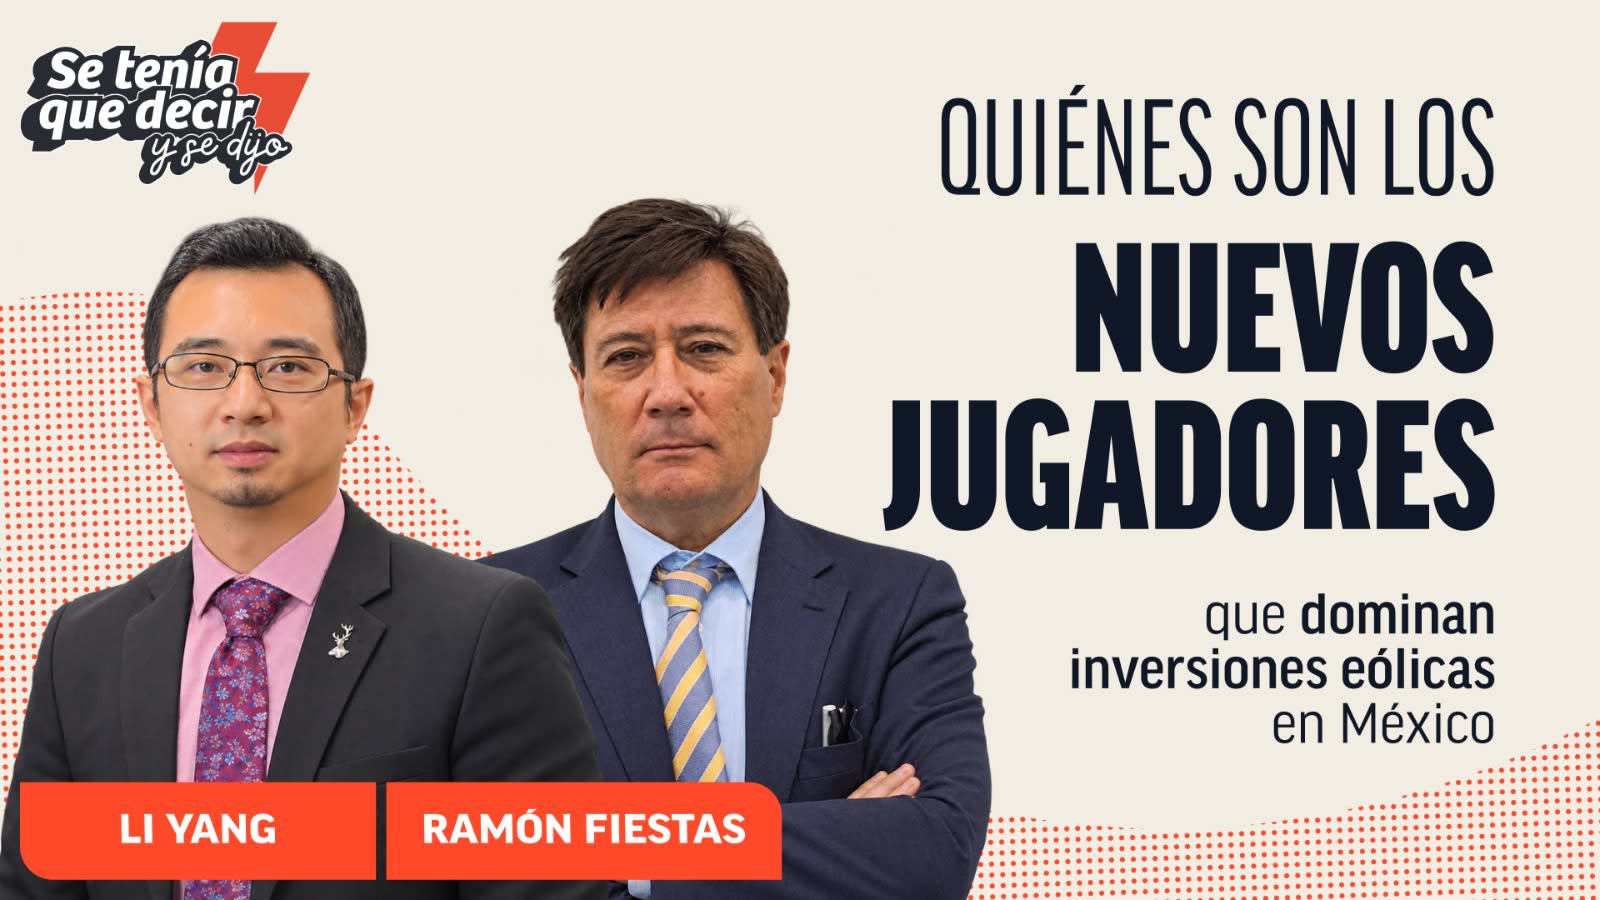
" Podemos afirmar que estamos no meio de uma onda que certamente voltará a ganhar força a partir de 2028", disse Ramón Fiestas, presidente da GWEC para a América Latina, no evento online " Tinha que ser dito e foi dito ", organizado pela Energía Estratégica.
Ele alertou que a situação decorre de fatores estruturais que afetam a viabilidade de novos projetos de geração variável conectados à rede elétrica. O principal problema, apontou, está relacionado à combinação da rápida expansão da geração distribuída, das limitações de transmissão e das dificuldades em garantir contratos de fornecimento de energia elétrica a longo prazo.
Segundo a Fiestas, mais de 20% da eletricidade que antes circulava pelo sistema brasileiro passou a ser autossuficiente , o que reduziu o espaço comercial disponível para grandes projetos de energia renovável conectados à rede.
A situação afeta particularmente os parques eólicos de 50, 80, 100 MW ou mais, cujo financiamento depende de contratos que garantem rendimentos por longos períodos. Isso é agravado pelo racionamento de energia.
A desaceleração também altera as perspectivas de negócios para os fabricantes que historicamente concentraram grande parte de suas operações regionais no Brasil.
É o caso da Goldwind, que entrou no mercado brasileiro há mais de uma década e acumulou mais de 2,7 GW em contratos garantidos , além de aproximadamente 1,5 GW em projetos em manutenção, segundo dados divulgados pela empresa.
Nesse contexto, Li Zhang, diretor da Goldwind para a América Latina , reconhece a mudança na dinâmica regional e destaca as oportunidades que começam a se concentrar no México, impulsionadas por novos editais de licitação e pelo crescimento da demanda industrial.
"O México certamente será um impulso", disse o executivo, que acredita que o desenvolvimento desse mercado pode ajudar a sustentar a atividade regional de energia eólica enquanto o Brasil atravessa um período de menor dinamismo.
Como parte desse reposicionamento, a Goldwind inaugurou um escritório em Polanco, na Cidade do México, no início de novembro , com o objetivo de fortalecer sua presença no país após vários anos de atividade comercial reduzida. A empresa também planeja realocar funcionários de outras operações na América Latina e expandir sua capacidade de atendimento local.
"Quero enfatizar que a Goldwind nunca deixou o México", disse Zhang, esclarecendo que a empresa manteve sua presença durante os anos de menor dinamismo no setor e agora busca aproveitar a nova fase de investimentos.
No entanto, a recuperação do Brasil continua sendo crucial para o futuro do setor. Fiestas destaca que o país foi o principal impulsionador da expansão da energia eólica na América Latina desde os primeiros leilões específicos lançados em 2008.
Nessa etapa, o Brasil recebeu uma carteira de quase 10.000 MW de projetos interessados em participar das primeiras chamadas , dos quais aproximadamente 1.000 MW foram inicialmente concedidos.
O mecanismo competitivo possibilitou a redução dos preços de geração de energia eólica e o desenvolvimento de uma cadeia de suprimentos que acompanhou a expansão do mercado nos anos seguintes.
Para a GWEC, o desafio atual é recuperar as condições que tornaram esse crescimento possível, mas num cenário de eletricidade diferente, marcado por uma maior penetração da geração distribuída, restrições na rede e novos padrões de consumo.
México projeta investimentos de US$ 12 bilhões e atrai novos participantes: o novo motor regional da energia eólica?
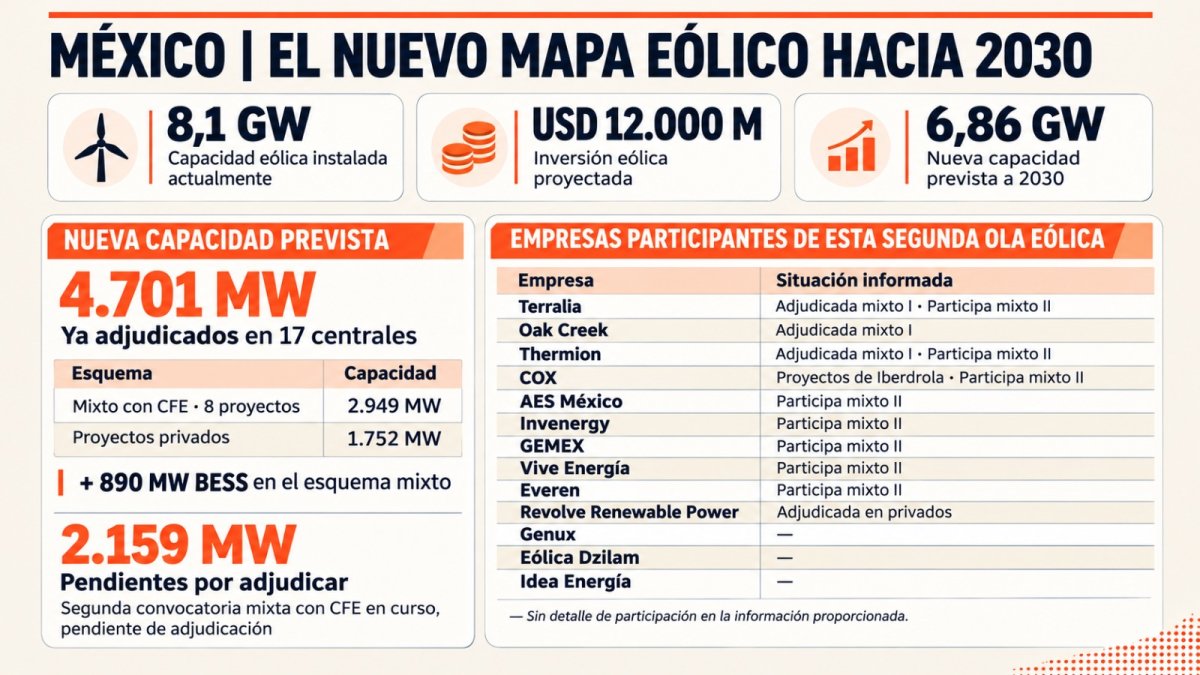
Enquanto o Brasil enfrenta uma contração em seu mercado de energia eólica, o México projeta mobilizar US$ 12 bilhões em investimentos ligados a essa tecnologia , dentro de um plano de expansão que contempla a incorporação de mais 6.860 MW até 2030, segundo dados do Ministério de Energia (SENER).
O país possui aproximadamente 8,1 GW de capacidade instalada de energia eólica e pretende atingir quase 15 GW até o final da década. Da nova capacidade planejada, 4.701 MW já foram concedidos em 17 usinas , enquanto outros 2.159 MW aguardam alocação.
Uma das principais ferramentas para revitalizar o mercado é o esquema de desenvolvimento misto com a Comissão Federal de Eletricidade (CFE) , que contempla parcerias entre o setor público e empresas privadas para financiar, construir e operar novas usinas de energia.
Dos 4.701 MW atribuídos, 2.949 MW correspondem a oito projetos no âmbito do regime misto com a CFE , enquanto os restantes 1.752 MW provêm de iniciativas privadas.
Nesse modelo, a empresa estatal mantém uma participação mínima de 54% e o parceiro privado pode chegar a 46%, em um modelo que introduz novas condições de participação para os investidores.
O segundo edital para parcerias público-privadas ainda está em andamento e é o foco de grande parte das expectativas do setor, devido ao volume de energia que ainda precisa ser alocado para atingir os objetivos definidos para 2030.
Nesse contexto, Terralia, Oak Creek e Thermion estão entre as empresas com projetos premiados na primeira chamada conjunta de propostas . Terralia e Thermion também participam da segunda rodada do programa, segundo informações apresentadas durante a reunião.
Seguir leyendo
A nova fase também atrai empresas internacionais como a Cox, a AES México e a Invenergy , que participam da segunda chamada mista e buscam expandir sua presença no mercado mexicano de eletricidade.
O interesse também se refletiu na primeira chamada mista, que recebeu inscrições para 38 GW de projetos de energia solar e eólica , embora esse número represente iniciativas submetidas e não a capacidade efetivamente contratada.
Para a Fiestas, essa resposta demonstra a existência de um portfólio de projetos que permaneceram estagnados por anos e que agora estão encontrando novas alternativas de desenvolvimento.
"Esta é a primeira vez que um processo deste tipo é lançado na América Latina, onde iniciativas públicas e privadas participam de forma mista em empresas que irão desenvolver e operar projetos", analisou ele.
Ele observou que isso poderia levantar questões sobre a estrutura corporativa, os compromissos de fornecimento e a distribuição de responsabilidades entre o Estado e os investidores privados.
"Isto exige uma harmonização de interesses entre as partes e, sobretudo, exige um horizonte de transparência e segurança jurídica que é extremamente importante", alertou Fiestas.
Segundo a análise deles, a segurança regulatória é crucial para reduzir os custos financeiros , especialmente quando os investimentos precisam ser recuperados ao longo de períodos de 10 ou 15 anos.
Mas os desafios do México não se limitam ao desenho regulatório. A concentração territorial de novos parques eólicos impõe demandas de infraestrutura e logística que podem afetar os cronogramas de construção planejados entre 2028 e 2030.
Zhang identifica Tamaulipas, Nuevo León e Yucatán entre os estados onde se concentra uma parcela significativa do portfólio de projetos, o que aumentará a necessidade de transporte de componentes, disponibilidade portuária e coordenação com fornecedores.
"Precisamos adotar uma abordagem um tanto racional, porque a infraestrutura para lidar com tantos projetos também é um desafio", alertou o diretor regional da Goldwind.
Para o executivo, o volume de novos contratos representa uma oportunidade, mas concretizá-la exigirá antecipar os riscos associados à cadeia de suprimentos e ter capacidade de execução.
A empresa, que possui quase 3,5 GW de energia eólica instalada na América Latina, acredita que o México poderá adquirir crescente importância em suas operações regionais, embora não divulgue uma meta específica de participação nos prêmios.
Zhang observa ainda que o mercado mexicano tem fundamentos de demanda ligados à realocação industrial, centros de dados, mineração e ao desenvolvimento de aplicações de inteligência artificial.
"O mercado agora vê o México como um mercado muito estável e de longo prazo", afirmou o executivo. Esse crescimento no consumo industrial gera novas demandas por geração de energia renovável, principalmente devido à necessidade de garantir o fornecimento de eletricidade 24 horas por dia e reduzir a variabilidade da oferta.
Por sua vez, o presidente da GWEC destaca que as primeiras concessões mexicanas priorizam projetos que podem ser conectados com menores exigências de expansão de infraestrutura, mas alerta que essa estratégia terá limitações à medida que a capacidade instalada aumentar.
Segundo a análise, a otimização das redes existentes poderia permitir aumentos na integração de energias renováveis entre 10% e 15% em determinados cenários , embora a expansão subsequente exija investimentos específicos em novas linhas.
A indústria global de energia eólica está passando por mudanças em seus principais atores: oito dos dez maiores fabricantes são chineses.
A reconfiguração do mercado latino-americano coincide com uma mudança na estrutura competitiva da indústria eólica global , caracterizada pelo crescimento dos fabricantes chineses e por uma maior concentração de novas instalações entre os principais fornecedores de turbinas eólicas.
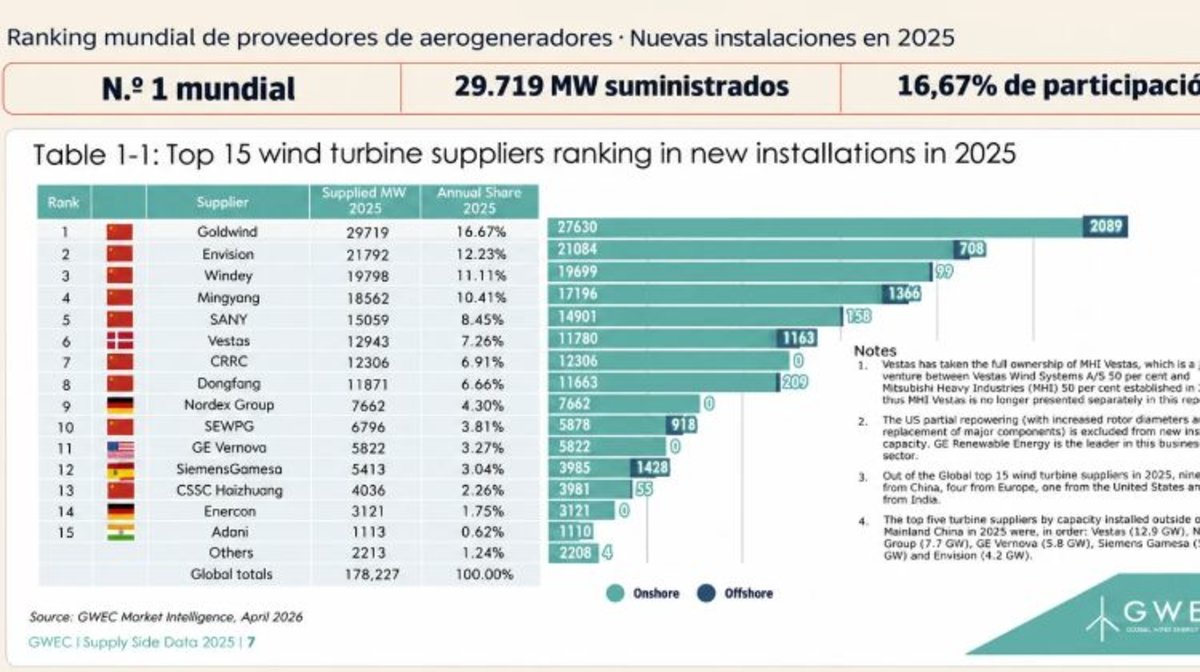
De acordo com o relatório Supply Side Data 2025 do Conselho Global de Energia Eólica (GWEC), oito dos dez maiores fabricantes de turbinas eólicas do mundo, em termos de novas instalações, são de origem chinesa , enquanto os outros dois são empresas europeias.
Nesse cenário, a Goldwind liderou o ranking mundial de novas instalações em 2025, com 29.719 MW fornecidos , o equivalente a 16,67% do mercado global considerado no relatório.
No entanto, 87,14% de seu fornecimento estava concentrado na China , enquanto o Brasil representou 1,50%, refletindo a importância do mercado interno para seu posicionamento internacional e o espaço para expansão que ainda existe em outras regiões.
Zhang atribui o crescimento dos fabricantes à evolução tecnológica das turbinas eólicas e ao desenvolvimento de estruturas locais capazes de suportar a construção, operação e manutenção de parques eólicos.
Em particular, ele explica que a Goldwind trabalha com duas plataformas tecnológicas: turbinas eólicas de ímã permanente com acionamento direto (PMDD) e equipamentos geradores de velocidade média (MSPM) , desenvolvidas a partir de sua experiência no mercado chinês e posteriormente introduzidas em outros países.
No entanto, as necessidades em constante mudança dos sistemas elétricos estão forçando os fornecedores a expandir suas ofertas tecnológicas. A integração de armazenamento de energia, sistemas de controle e o aumento das exigências de estabilidade da rede estão começando a desempenhar um papel central no projeto de novos empreendimentos.
"Considerando os ventos instáveis, como vamos fornecer energia de forma consistente? Essa é a grande questão, tanto técnica quanto regulatória, que precisamos resolver", concluiu o diretor regional da Goldwind.
Dessa forma, a competição global entre os fabricantes de turbinas eólicas começa a incorporar novas demandas de integração tecnológica, serviços e capacidade de resposta às redes elétricas , em um momento em que a América Latina redefine seus principais mercados de investimento.
 Por Ailén Pedrotti
 Por Energía Estratégica
 Por Matías Medinilla
 Por Florencia Guglielmetti
 Por Emilia Lardizabal