


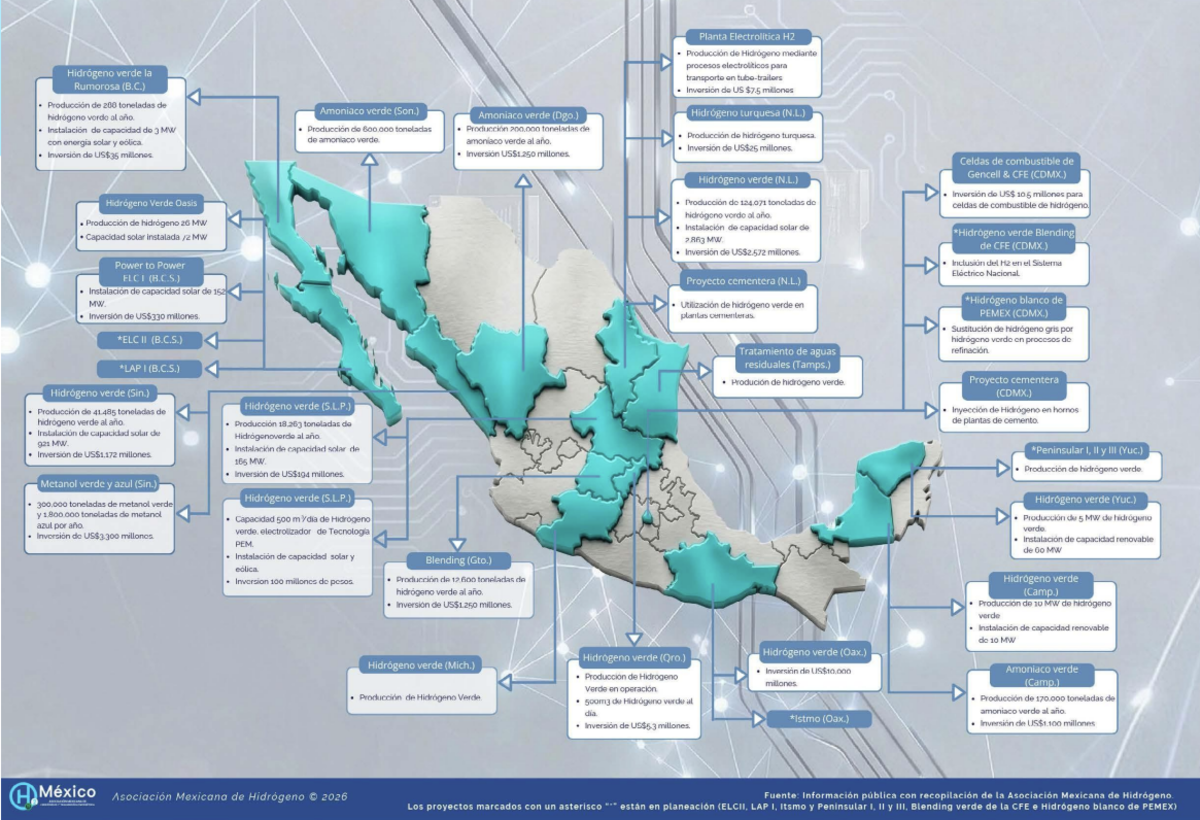
O México está entrando em uma fase mais exigente no desenvolvimento do hidrogênio. O país já possui um portfólio de 31 projetos avaliados em US$ 22.370,5 milhões , mas o desafio agora é migrar dos anúncios de investimento para a implementação efetiva, a geração de demanda e a competitividade de custos.
Segundo a Associação Mexicana de Hidrogênio e Transformação Energética (H2México) , esse portfólio inclui uma produção anual estimada em 196.707 toneladas de hidrogênio verde, 970.000 toneladas de amônia verde, 2,1 milhões de toneladas de metanol verde e azul e 8.760 toneladas de hidrogênio turquesa .
Isso se soma a aproximadamente 4.246 MW de nova capacidade de geração renovável , um volume que revela que o desenvolvimento do hidrogênio no México não dependerá apenas de eletrolisadores, mas também de uma expansão relevante da infraestrutura energética associada.
O mercado já mostra os primeiros sinais de concretização. A H2México identifica duas usinas de hidrogênio verde atualmente em operação, uma em Querétaro e outra em San Luis Potosí , enquanto o restante do projeto ainda precisa passar por diferentes estágios de desenvolvimento antes de atingir a capacidade de produção.

Nesse contexto, Israel Hurtado, CEO da H2Mexico , alerta que “ o México agora tem uma oportunidade concreta de transformar o desenvolvimento do hidrogênio e das tecnologias de transformação energética em uma plataforma para o crescimento industrial, a segurança energética e a competitividade ”.
Essa definição insere o hidrogênio em uma agenda que vai além da descarbonização. A oportunidade para o México reside também em atrair investimentos, desenvolver fornecedores, fortalecer a indústria e utilizar essas moléculas em setores de difícil eletrificação direta.
Hurtado resume a próxima etapa com outra definição: “O desafio é passar do potencial à execução”. A questão, portanto, será quantos desses 31 projetos conseguirão avançar rumo ao financiamento, à construção, à operação e aos contratos de fornecimento.
O custo aparece como um dos testes centrais.
A competitividade econômica será um dos fatores determinantes para qual parte do gasoduto mexicano conseguirá avançar para a fase de construção e operação. De acordo com dados da Agência Internacional de Energia (IEA) e da Iniciativa Hidrogênio, o custo atual de produção de hidrogênio por eletrólise renovável varia de mais de US$ 3/kg H₂ a valores superiores a US$ 10/kg H₂ , dependendo da região e das condições de cada projeto.
A diferença em comparação com as rotas convencionais ainda é significativa. Em 2025, a produção de hidrogênio a partir de gás natural sem captura de carbono foi estimada entre US$ 1 e US$ 4/kg H₂ , o que significa que o hidrogênio verde mantém um custo significativamente maior na maioria dos mercados.
Nesse cenário, a China é o único mercado que consegue se posicionar na extremidade inferior da faixa de preços, em torno de US$ 3/kg H₂ ou até mesmo abaixo disso . Essa vantagem se deve principalmente a uma combinação de eletricidade mais barata, menores investimentos de capital (CAPEX) em equipamentos e instalação e um custo de capital mais favorável.
A equação é particularmente relevante para o México, pois três variáveis respondem por uma parcela significativa da competitividade de um projeto: eletricidade renovável, investimento em eletrolisadores e custos de financiamento . Fora da China, o preço da eletricidade poderia explicar até 40% das futuras reduções de custos , enquanto a diminuição do CAPEX para a instalação de eletrolisadores representaria até 60% da redução potencial .
O terceiro componente é financeiro. O custo de capital — WACC e taxas de juros — pode alterar substancialmente o preço final do hidrogênio , especialmente em mercados considerados de maior risco. Em regiões com financiamento caro, esse componente pode até se tornar o principal fator que eleva os custos de produção.
A trajetória rumo a 2030, no entanto, mostra uma redução significativa. Em áreas do norte da China, o custo de produção poderá cair para menos de US$ 2/kg H₂ , fortalecendo ainda mais a atual vantagem do país asiático.
Em outros mercados com recursos renováveis competitivos, as projeções também apontam para uma queda. Austrália, Estados Unidos, Oriente Médio, Índia e Chile podem registrar preços entre US$ 3/kg H₂ e pouco menos de US$ 4/kg H₂ , enquanto em locais favoráveis na Europa, os preços podem chegar a aproximadamente US$ 3,5/kg H₂ até o final da década.
Seguir leyendo
Parte dessa convergência dependerá dos eletrolisadores. O custo de instalação fora da China poderá diminuir para entre US$ 1.500 e US$ 1.900 por kW até 2030 , e até mesmo cair para entre US$ 1.100 e US$ 1.500 por kW se todos os projetos de fabricação atualmente anunciados se concretizarem.
Para o México, essa comparação não implica replicar o modelo chinês, mas sim estabelecer um parâmetro para a pressão competitiva que os projetos enfrentarão. O recurso renovável por si só não será suficiente se a eletricidade, os equipamentos, o financiamento e a infraestrutura aumentarem o custo final por quilograma .
O negócio pode ir muito além da produção de hidrogênio.
A oportunidade não termina com os quilogramas produzidos. A H2México identifica possibilidades para o desenvolvimento da fabricação local de eletrolisadores, turbinas de hidrogênio, tanques de armazenamento, compressores, dutos e veículos elétricos com células de combustível .
Isso permitiria que parte dos mais de US$ 22 bilhões mobilizados pela indústria gerasse atividade econômica em setores complementares. O México poderia capturar valor não apenas como produtor de moléculas, mas também como fornecedor de equipamentos e componentes .
Hurtado enfatiza a necessidade de " desenvolver uma cadeia de valor nacional ". Segundo o executivo, o progresso dos projetos deve ser acompanhado por capacidades de produção locais que reduzam as dependências externas e ampliem o impacto industrial.
A escala dos projetos de derivados reforça essa possibilidade. As 970 mil toneladas anuais projetadas de amônia verde e 2,1 milhões de toneladas de metanol verde e azul superam em muito o volume estimado de hidrogênio verde e mostram que parte do mercado mexicano pode crescer em torno de produtos Power-to-X.
A tecnologia Power-to-X permite a conversão de eletricidade renovável em hidrogênio, amônia, metanol e combustíveis sintéticos , ampliando as possibilidades de armazenamento, transporte e consumo em atividades de difícil eletrificação direta.
Para o México, essa diversificação pode abrir mercados industriais e, eventualmente, de exportação, embora também aumente a demanda por investimentos: os projetos exigem usinas de conversão, infraestrutura logística, armazenamento e compradores para os derivados.
O contexto global também intensifica a concorrência.
O México não está desenvolvendo esse portfólio isoladamente. Mais de 1.900 projetos de hidrogênio foram anunciados em todo o mundo , mas apenas 579 receberam uma decisão final de investimento e 540 estão em construção ou em operação, de acordo com o Global Hydrogen Compass 2026 citado pela H2México.
Os dados revelam uma diferença substancial entre anunciar capacidade e efetivamente entregá-la. Nos últimos 12 meses, mais de 60 novos projetos foram confirmados , com a Europa mantendo o maior número de empreendimentos com decisão final de investimento (FID+) e a China continuando a expandir seus projetos de energia renovável.
Além disso, a lógica por trás desses investimentos está começando a mudar. Mais de 60% do investimento em projetos FID+ está concentrado em mercados onde a segurança energética e o crescimento industrial são considerados tão importantes quanto, ou até mais importantes que, a descarbonização .
Essa tendência reforça a estratégia do México de vincular o hidrogênio à manufatura, à resiliência e à competitividade. O desafio será demonstrar que essa visão pode se traduzir em projetos economicamente sustentáveis em um mercado que já compete para reduzir custos.
Hurtado resume essa ambição falando de uma “plataforma para o crescimento industrial, segurança energética e competitividade”. No entanto, o sucesso dessa estratégia não será medido pelo número de projetos incluídos no plano, mas sim por aqueles que chegarem à operação comercial.
Com 31 projetos, um investimento estimado em US$ 22.370,5 milhões, 4.246 MW de energia renovável e quase 197.000 toneladas de hidrogênio verde projetadas por ano , o México já possui escala suficiente para que o mercado deixe de ser uma discussão exclusivamente tecnológica.
O verdadeiro teste começa agora: converter esses números em eletricidade competitiva, eletrolisadores instalados, contratos industriais, infraestrutura e produção eficaz. Só então poderemos determinar quanto do potencial de hidrogênio do México será, de fato, transformado em uma nova indústria.