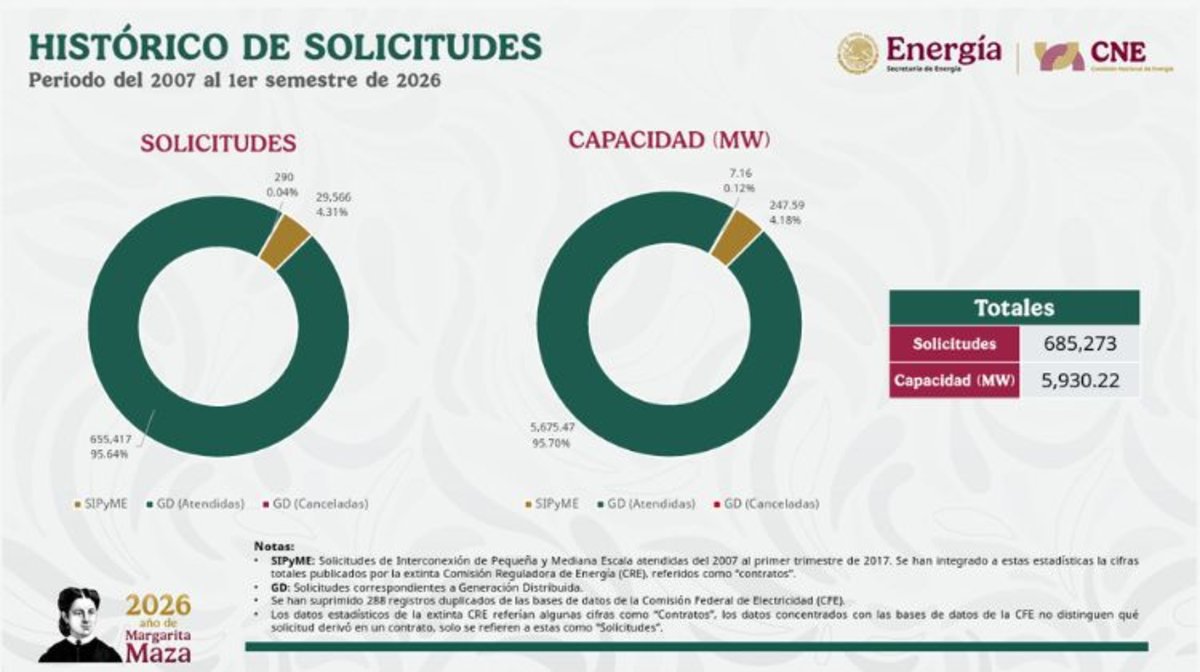
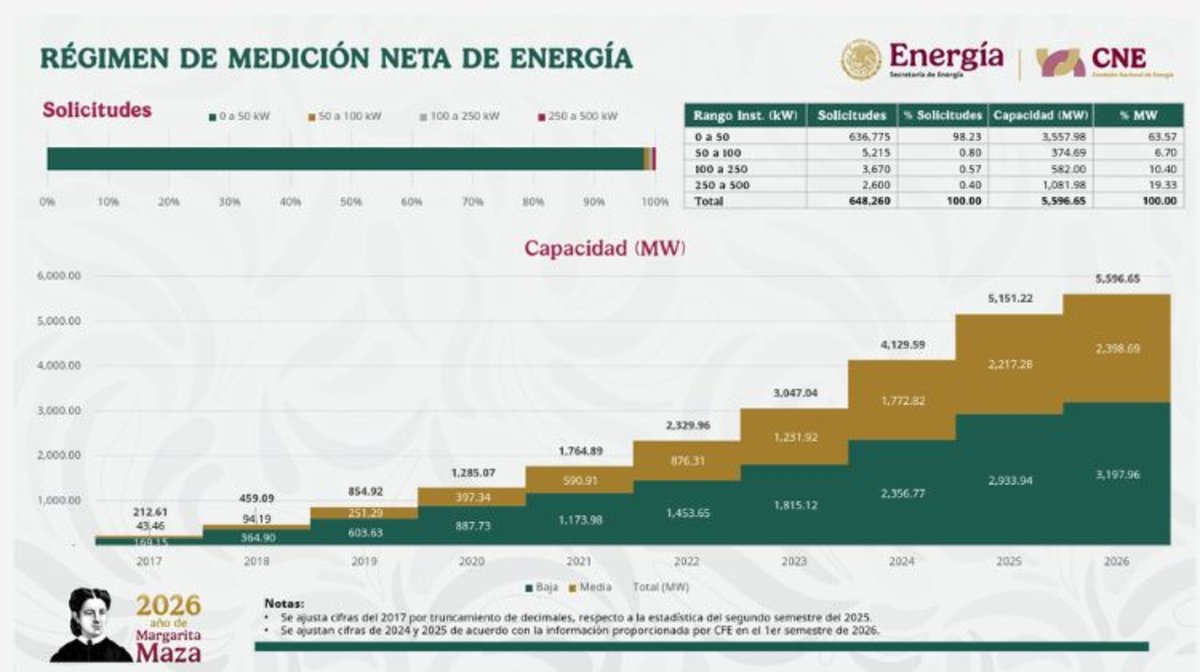
O México adicionou 447,47 MW de capacidade de geração distribuída durante o primeiro semestre de 2026 , atingindo uma capacidade acumulada de 5.675,47 MW , segundo as últimas estatísticas da Comissão Nacional de Energia (CNE). Isso representa um aumento de 8,56% em comparação com os 5.228 MW registrados no final de 2025.
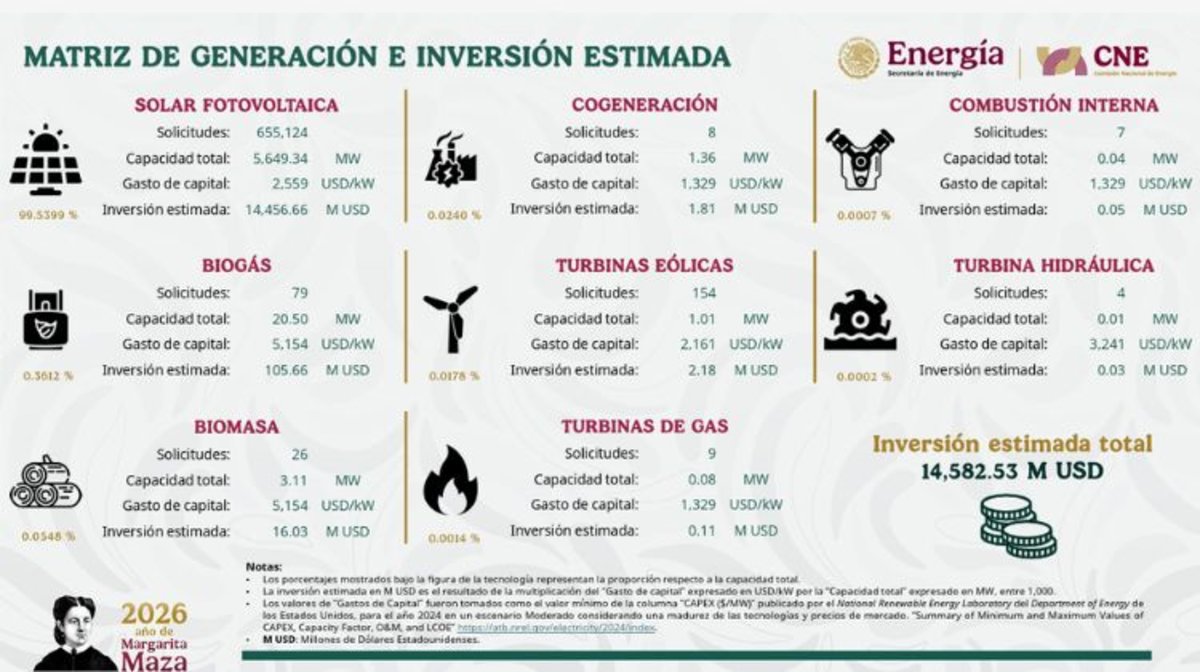
Essa expansão também se reflete no volume de capital associado ao setor. Segundo a agência, o investimento acumulado estimado chega a US$ 14.582,53 milhões , dos quais US$ 14.456,66 milhões correspondem a sistemas solares fotovoltaicos, tecnologia que praticamente domina o mercado.
O novo balanço oficial registra 53.087 solicitações adicionais processadas entre janeiro e junho , elevando o total nacional para 655.417 interconexões no âmbito do regime de geração distribuída implementado desde 2017.
Se forem incluídos os registros do antigo esquema de Solicitações de Interconexão de Pequena e Média Escala (SIPyME), a capacidade histórica chega a 5.923,06 MW , com 684.973 solicitações atendidas desde 2007.

Dessa forma, o México está se aproximando de 6 GW de geração de eletricidade em pequena escala, com uma expansão sustentada tanto no número de conexões quanto na potência incorporada.
O relatório do CNE também mostra que, entre 2017 e 2025, as solicitações atendidas registraram uma taxa de crescimento anual composta de 40,49% , enquanto a capacidade acumulada avançou a uma taxa de 40,95%.
Em comparação com o final de 2025, quando havia 5.189,71 MW e 600.651 solicitações, o segmento adicionou 485,76 MW e 54.766 novos contratos em seis meses. Isso representa um aumento de 9,4% na capacidade e de 9,1% no número de instalações. O crescimento sustentado do segmento se traduz em uma capacidade acumulada que já supera a de diversas usinas termelétricas convencionais de grande porte e fortalece a confiabilidade e a resiliência do Sistema Elétrico Nacional.
Em termos de investimentos, o relatório anterior estimava um volume acumulado superior a US$ 13,335 bilhões , enquanto as novas estatísticas apontam para um valor acima de US$ 14,582 bilhões.
A energia solar representa US$ 14,456 bilhões, e Jalisco lidera em instalações.
A composição tecnológica do mercado mexicano confirma a predominância da energia solar fotovoltaica.
De acordo com a matriz de geração publicada pelo CNE, os sistemas fotovoltaicos acumulam 5.649,34 MW distribuídos em 655.124 aplicações atendidas , o que equivale a 99,54% da capacidade de geração distribuída.
O investimento estimado para essa tecnologia chega a US$ 14.456,66 milhões , calculado com base em um custo de capital de US$ 2.559 por kW instalado.
Outras tecnologias detêm uma participação consideravelmente menor.
O biogás soma 20,50 MW e um investimento estimado em 105,66 milhões de dólares, seguido pela biomassa, com 3,11 MW e 16,03 milhões de dólares.
Entretanto, as turbinas eólicas atingem 1,01 MW e representam um investimento de 2,18 milhões de dólares, enquanto a cogeração reúne 1,36 MW e 1,81 milhões de dólares.
Motores de combustão interna, turbinas hidráulicas e turbinas a gás completam o conjunto, com capacidades inferiores a 0,1 MW cada.
A concentração também se manifesta na distribuição territorial das interconexões.
Jalisco lidera o ranking nacional com 808,58 MW e 107.285 solicitações atendidas , concentrando 14,25% da capacidade e 16,37% dos registros do país.
Nuevo León vem a seguir, com 596,22 MW e 75.933 solicitações , o que equivale a 10,50% da potência acumulada.
Chihuahua ocupa o terceiro lugar com 424,85 MW, enquanto Guanajuato registra 373,77 MW e Coahuila atinge 273,60 MW.
Juntos, esses cinco estados representam 2.477,02 MW, o equivalente a 43,64% de toda a geração distribuída registrada pelo CNE .
O ranking continua com Michoacán, que registra 257,69 MW; Estado do México, com 250,73 MW; Sonora, com 240,24 MW; Yucatán, com 224,35 MW; e Cidade do México, com 204,94 MW.
As estatísticas também nos permitem identificar diferenças no tamanho das instalações.
A média nacional é de 8,66 kW por solicitação , embora em Jalisco seja de aproximadamente 7,54 kW, em comparação com 14,71 kW em Sinaloa e 12,84 kW no Estado do México.
Por região, a região Norte-Bajío possui a maior capacidade acumulada, com 1.436,09 MW , seguida pela região Oeste, com 1.422,43 MW; Centro-Leste, com 1.411,95 MW; e Noroeste, com 1.405 MW.
Seguir leyendo
No entanto, o Oeste concentra o maior número de solicitações processadas, com 191.793 cadastros, o que equivale a 29,27% do total nacional.
Outro ponto importante do relatório é a distribuição das instalações de acordo com suas faixas de potência.
No sistema de medição líquida, 636.775 solicitações correspondem a sistemas de até 50 kW , representando 98,23% das conexões nessa modalidade.
Essas instalações têm uma capacidade combinada de 3.557,98 MW, equivalente a 63,57% de sua capacidade.
Em contrapartida, os sistemas entre 250 e 500 kW representam apenas 0,40% das aplicações, mas concentram 1.081,98 MW , ou seja, 19,33% da potência registada no regime de medição líquida.
A distribuição destaca a importância dos pequenos consumidores em termos de número de instalações e, simultaneamente, o peso dos projetos de maior capacidade na incorporação de megawatts.
A ANES prevê um acréscimo de 1200 MW em 2026 e está focando no autoconsumo e em baterias.
Os números oficiais são divulgados num cenário em que a indústria fotovoltaica mexicana prevê um crescimento contínuo da geração distribuída durante o segundo semestre do ano.
Gilberto Sánchez, presidente da Associação Nacional de Energia Solar (ANES) , projetou há alguns meses que o mercado poderia crescer entre 24% e 25% em 2026 em comparação com o desempenho do ano anterior.
“ Em 2026, precisamos fechar com 1200 MW ”, calculou Sánchez em relação à nova capacidade que poderia ser incorporada durante o ano.
A previsão representa uma aceleração em comparação com os 447,47 MW registrados durante o primeiro semestre. Para atingir 1.200 MW anuais, o mercado precisaria adicionar mais 752,53 MW entre julho e dezembro .
Um dos indicadores que a associação utiliza para antecipar essa evolução são as inspeções relacionadas aos contratos de média tensão, cujo ritmo, segundo a diretoria, é aproximadamente o dobro do observado em 2025.
“ Este indicador mostra que precisamos crescer pelo menos 20% a mais do que temos crescido. Isso nos daria um crescimento de 24% ou 25% em comparação com 2025 ”, explica Sánchez.
As perspectivas para o setor também estão ligadas às próximas disposições administrativas para a geração distribuída.
Entre os mecanismos que a ANES espera encontrar no novo quadro regulamentar estão projetos com menos de 700 kW, armazenamento, geração distribuída coletiva e projetos ligados a comunidades e à pobreza energética .
O presidente da associação descarta que a espera por essas definições implique necessariamente uma paralisação das atividades.
“ Algumas pessoas dizem que é incerteza. Não, nós vemos isso como uma expectativa ”, diz Sánchez.
O executivo afirma que as empresas continuam a desenvolver projetos de acordo com as regulamentações atuais, enquanto aguardam informações sobre quando os novos mecanismos estarão disponíveis.
Entretanto, o autoconsumo está emergindo como outro segmento com potencial de crescimento, especialmente para empresas interessadas em gerar eletricidade para consumo próprio. A recente implementação do sistema de Janela Única visa simplificar os procedimentos administrativos associados a esse tipo de iniciativa.
Segundo a ANES, já existem cerca de 20 MW de capacidade fotovoltaica com licenças concedidas ao abrigo deste regime , enquanto as projeções da associação visam atingir entre 1.000 e 1.200 MW de autoconsumo até 2030.
Essas capacidades correspondem a um segmento regulatório diferente e não devem ser incorporadas automaticamente às estatísticas de geração distribuída.
Por sua vez, o armazenamento de baterias é outra área que a indústria identifica como tendo oportunidades para expandir o investimento à medida que as definições regulatórias evoluem.
Os resultados do primeiro semestre de 2026 mostram que o México adicionará quase 450 MW de nova capacidade de geração distribuída, superando os 5,6 GW acumulados e registrando um investimento estimado em mais de 14,5 bilhões de dólares .
Com a energia solar fotovoltaica concentrando praticamente todo o mercado e mais de 655.000 pedidos processados, a próxima atualização oficial determinará se a expansão da capacidade se acelera durante o segundo semestre do ano, em linha com as expectativas da ANES.

 Por Energía Estratégica

 Por Ailén Pedrotti
 Por Emilia Lardizabal