


O Panamá encerrou junho de 2026 com 5120,19 MW de capacidade elétrica instalada, dos quais 2954,22 MW provêm de fontes renováveis. Assim, a energia hidrelétrica, a energia solar fotovoltaica e a energia eólica representam atualmente cerca de 57,7% da capacidade de geração nacional .
O crescimento coincide com uma transformação na contratação de novos fornecimentos: os dois últimos concursos de energias renováveis adjudicaram energia a preços médios de 23,86 e 33,7 USD/MWh , através de contratos de longo prazo que procuram reduzir a exposição ao mercado à vista e dar maior previsibilidade aos investimentos.
A próxima fase apresenta um desafio diferente. Com a energia solar e eólica totalizando 1106,65 MW , a demanda de pico atingindo 2161 MW e novos projetos em andamento, os sistemas de armazenamento de energia em baterias (BESS) estão começando a ganhar força no planejamento elétrico.
De acordo com as estatísticas oficiais do mercado, a energia hidroelétrica continua sendo a maior fonte de energia renovável em termos de capacidade instalada , com 620 MW provenientes de usinas de reservatório e 1227,57 MW de usinas hidrelétricas a fio d'água. Juntas, essas duas modalidades representam 1847,57 MW, o equivalente a 36,08% da capacidade total.

A energia fotovoltaica já contribui com 770,65 MW, o que corresponde a 15,05% da capacidade instalada total , enquanto a energia eólica responde por outros 336 MW, representando 6,56%. Assim, essas duas tecnologias variáveis representam aproximadamente 21,6% da capacidade instalada do Panamá .
Esse progresso está se desenrolando em paralelo com uma nova dinâmica de contratação. O LPI ETESA 01-25 marcou o retorno das licitações de energia renovável em larga escala e comprometeu aproximadamente US$ 441,1 milhões por meio de contratos de longo prazo.
Um dos principais indicadores do processo foi um preço médio equivalente a 23,86 USD/MWh, segundo a metodologia financeira prevista no concurso, e uma marcada presença de projetos eólicos, que suplantaram os fotovoltaicos devido aos seus fatores de capacidade e perfil de geração.
Quatro empresas concentraram a maior parte da energia adjudicada, um resultado que confirmou o interesse privado no mercado panamenho e abriu uma nova fase de expansão baseada em contratos capazes de proporcionar maior segurança financeira aos empreendedores.
O LPI ETESA 01-26 posteriormente expandiu essa estratégia. O concurso público atribuiu aproximadamente 22,6 TWh de energia renovável por meio de contratos de até 20 anos , com a AES liderando a distribuição e a participação de desenvolvedores de energia solar, empresas hidrelétricas independentes e empresas regionais.
O processo de licitação recebeu mais de 70 propostas de 42 empresas e foi encerrado com um preço médio de aproximadamente US$ 33,7 USD/MWh , abaixo do preço de referência inicial de US$ 47,8 USD/MWh. Algumas propostas chegaram a ficar abaixo de US$ 30 USD/MWh, enquanto diversos projetos fotovoltaicos foram orçados em torno de US$ 32 a US$ 34 USD/MWh.
Os resultados enviaram um novo sinal ao mercado: a competitividade da geração renovável já não depende apenas do aumento da capacidade, mas também da capacidade de fornecer energia com perfis compatíveis com as necessidades do sistema .
A energia solar e eólica aumentam sua participação na matriz energética.
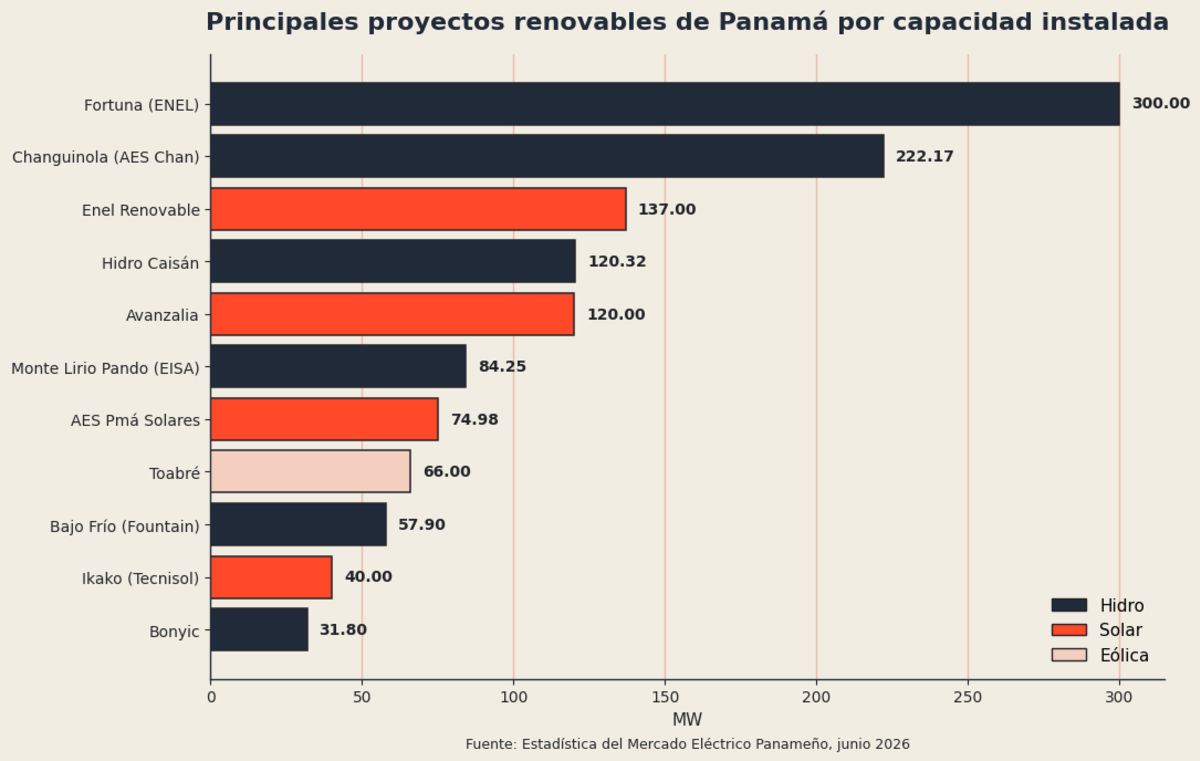
Os dados detalhados sobre a capacidade instalada revelam a escala alcançada por alguns dos principais projetos. Entre os ativos solares estão a Enel Renovable, com 137 MW; a Avanzalia, com 120 MW; a AES Panamá Solares, com 74,98 MW; e a Tecnisol, com presença em diversas instalações dentro do sistema .
A produção mensal também reflete uma base fotovoltaica cada vez mais diversificada. A Campo Solar gerou 10.258,87 MWh em junho , enquanto a Photovoltaics Eco Solar 1-6 contribuiu com 6.068,48 MWh e as instalações da Tecnisol 1-4 atingiram 5.584,47 MWh.
Outras contribuições significativas incluem a Universidade Panamá, com 3507,71 MWh; a Baco Solar, com 3268,13 MWh; a Alanje 1-2-3, com 3220,33 MWh; e a Madre Vieja, com 3126,89 MWh . O documento identifica dezenas de instalações fotovoltaicas em operação no país.
O segmento de energia eólica atingiu 336 MW de capacidade instalada . Na geração reportada em junho, a UEP II produziu 33.000,13 MWh, a Toabré contribuiu com 16.138,78 MWh e a UEP I registrou 7.493,75 MWh.
A combinação de ambos os recursos está ganhando importância no planejamento. Os perfis horários diferenciados da energia fotovoltaica e eólica permitem uma produção complementar , embora o aumento contínuo de tecnologias variáveis também aumente a necessidade de recursos que ofereçam flexibilidade.
A energia hidrelétrica, por sua vez, mantém a maior participação na produção de energia renovável. Fortuna gerou 139.928,79 MWh em junho, representando 11,74% da produção total mensal de eletricidade , enquanto Changuinola adicionou outros 65.630,06 MWh.
Estí atingiu 31.135,82 MWh; Monte Lirio, 28.979,06 MWh; El Alto, 22.944,83 MWh; Bajo Frío, 12.854,71 MWh; e Bonyic, 11.469,71 MWh. Essas usinas foram complementadas por um conjunto de projetos hidrelétricos menores distribuídos por todo o sistema.
Entre eles, Barro Blanco produziu 5.464,54 MWh; Perlas Sur, 4.400,74 MWh; Perlas Norte, 4.326,04 MWh; e Concepción, 4.167,95 MWh no período analisado.
Seguir leyendo
A capacidade hidrelétrica continua a ser um componente de reserva relevante para o Panamá, mas o aumento da energia solar e eólica eleva o valor de ferramentas que permitem gerenciar excedentes, deslocar a geração entre diferentes horários e responder mais rapidamente às mudanças na demanda .
BESS entra na próxima fase de licitação.
O planejamento panamenho já começou a incorporar essa necessidade. O país reconfirmou duas novas licitações para 2027 e colocou os sistemas de armazenamento de energia em baterias (BESS) entre as prioridades para a próxima etapa , após dois processos de licitação que consolidaram o interesse na geração de novas energias renováveis.
Antes de definir as condições desses concursos, as autoridades planejam analisar as necessidades energéticas do sistema e apresentar os requisitos correspondentes até o final de 2026.
O cronograma faz parte de um plano mais amplo que inclui quatro novas licitações entre 2026 e 2028 , com o objetivo de incorporar a geração de forma gradual, reduzindo a exposição dos distribuidores à volatilidade do mercado à vista e garantindo o fornecimento futuro.
A estratégia também prevê uma maior participação do armazenamento de energia até 2029 , acompanhada de investimentos em transmissão. Assim, os sistemas de armazenamento de energia em baterias (BESS) surgem como uma ferramenta para facilitar a integração de novas usinas de energia limpa, fortalecer a confiabilidade da rede e aprimorar a gestão da demanda.
Esse desafio torna-se mais significativo à medida que o consumo aumenta. A demanda mensal máxima subiu de 1778 MW em janeiro de 2026 para 2161 MW em junho , representando um aumento de 383 MW em cinco meses.
Entretanto, a capacidade total atingiu aproximadamente 5120 MW , em comparação com uma capacidade firme de 3053 MW. A diferença entre esses dois indicadores demonstra por que a expansão futura não pode ser analisada apenas com base na potência nominal que entra no mercado.
Com maior participação da energia solar e eólica, o armazenamento pode deslocar a energia para os horários de pico de consumo, reduzir possíveis desperdícios, fornecer energia durante períodos críticos e oferecer serviços associados à estabilidade da rede .
Os recentes processos de licitação competitiva intensificaram ainda mais o debate regulatório. Diversos atores do setor previram que o Panamá precisará estabelecer mecanismos capazes de reconhecer o valor do armazenamento de energia e definir como essa tecnologia participará de futuras licitações.
Um quadro específico será relevante para a estruturação financeira dos projetos e para determinar quais serviços podem ser remunerados. O desafio inclui conciliar essa nova capacidade com contratos de longo prazo, necessidades energéticas e o funcionamento geral do mercado de eletricidade.
A evolução do custo marginal acrescenta outro elemento a esta discussão. O indicador subiu de 60,25 balboas/MWh em janeiro para 105,65 balboas/MWh em junho , após ter ficado em 78,86 balboas/MWh em maio.
O valor de junho também foi o mais alto dos 12 meses incluídos no relatório , superando os 85,86 balboas/MWh registrados em setembro de 2025.
A diferença entre os preços dos novos contratos de energia renovável abaixo de 35 USD/MWh e um custo marginal acima de 100 balboas/MWh em junho reforça o interesse em mecanismos de contratação capazes de reduzir a exposição dos compradores ao mercado à vista.
Os contratos atualmente em vigor apresentam outras referências econômicas. Durante o mês de junho, as três distribuidoras contrataram 427.602,69 MWh de energia hidrelétrica , com um custo total de 40,53 milhões de balboas e um preço médio monométrico de 94,78 balboas/MWh.
A energia eólica e solar representaram 51.506,61 MWh , com um gasto total de 5,06 milhões de balboas e um preço mononômico médio de 98,29 balboas/MWh.
Esses valores não são diretamente comparáveis aos preços de licitações recentes, pois correspondem a contratos, períodos e estruturas diferentes. No entanto, eles nos permitem avaliar a diferença entre os custos da frota atualmente contratada e os sinais econômicos que emergem dos novos editais de licitação .
Assim, o Panamá chega ao segundo semestre de 2026 com mais de 57% de sua capacidade instalada concentrada em fontes renováveis, 2954,22 MW entre hidrelétrica, solar e eólica, e um regime de contratação que incorpora novas ofertas a preços competitivos .
Os próximos leilões determinarão em que medida essa expansão poderá ser complementada pelo armazenamento de energia. A adição de sistemas de armazenamento de energia em baterias (BESS) permitiria que a próxima etapa fosse além da simples adição de megawatts e se aproximasse de um mercado onde a flexibilidade, a gestão do consumo por horário e a capacidade de reserva se tornam cada vez mais importantes.