


O Reino Unido enfrenta uma fase crucial na transformação de sua vantagem inicial em energia eólica offshore flutuante em uma indústria globalmente competitiva. Com cerca de 14% do portfólio global, a manutenção dessa posição dependerá da velocidade de implantação nos próximos cinco anos e dos sinais emitidos pelo primeiro Plano Estratégico de Energia Espacial (SSEP).
O planejamento deve proporcionar visibilidade suficiente para permitir que desenvolvedores, investidores e fornecedores mantenham seus compromissos à medida que os primeiros projetos comerciais avançam na Escócia e no Mar Céltico . O desafio será converter o conjunto de projetos existentes em parques construídos, aprendizado operacional e escala industrial antes que outros mercados absorvam essas capacidades.
Becky Fowell, Gerente de Projetos da Regen , descreveu o primeiro SSEP como um “teste crucial” do compromisso de longo prazo do Reino Unido com a tecnologia. O documento definirá onde a geração futura será localizada e qual será o volume necessário para sustentar um sistema de eletricidade seguro, acessível e descarbonizado até 2050.
A proposta surge num momento em que o governo britânico mantém a energia eólica offshore como um dos pilares do programa Clean Power 2030 , com uma meta de entre 43 e 50 GW de capacidade eólica offshore até o final da década , juntamente com 27 a 29 GW de energia eólica onshore e 45 a 47 GW de energia solar.

No início de 2025, o Reino Unido já contava com 30,7 GW de energia eólica offshore instalada ou contratada e outros 7,2 GW autorizados. Para atingir a meta, será necessário acelerar a transição da fase de desenvolvimento e adjudicação de contratos para a construção, conexão e operação efetiva dos ativos.
Para a tecnologia flutuante, a Regen identificou uma janela de oportunidade particularmente estreita. Os próximos cinco anos serão cruciais , coincidindo com a entrega das primeiras implantações comerciais em larga escala na Escócia e no Mar Céltico. Fowell enfatizou a necessidade de "manter o ritmo de implantação" para reduzir custos, fortalecer fornecedores e desenvolver capacidade industrial.
O mercado britânico parte de uma posição relevante: a Regen posicionou o país com a terceira maior capacidade operacional de energia eólica offshore flutuante do mundo e aproximadamente 14% do portfólio global, apoiada por décadas de experiência offshore, capacidades desenvolvidas em águas profundas do Mar do Norte e conhecimento acumulado em energia eólica offshore com fundações fixas.
A Escócia liderou o caminho nos estágios iniciais com alguns dos projetos flutuantes pioneiros do mundo. A expansão para o Mar Céltico agora abre a possibilidade de estender essa atividade a outras regiões britânicas e gerar demanda por portos, manufatura, engenharia e serviços marítimos. 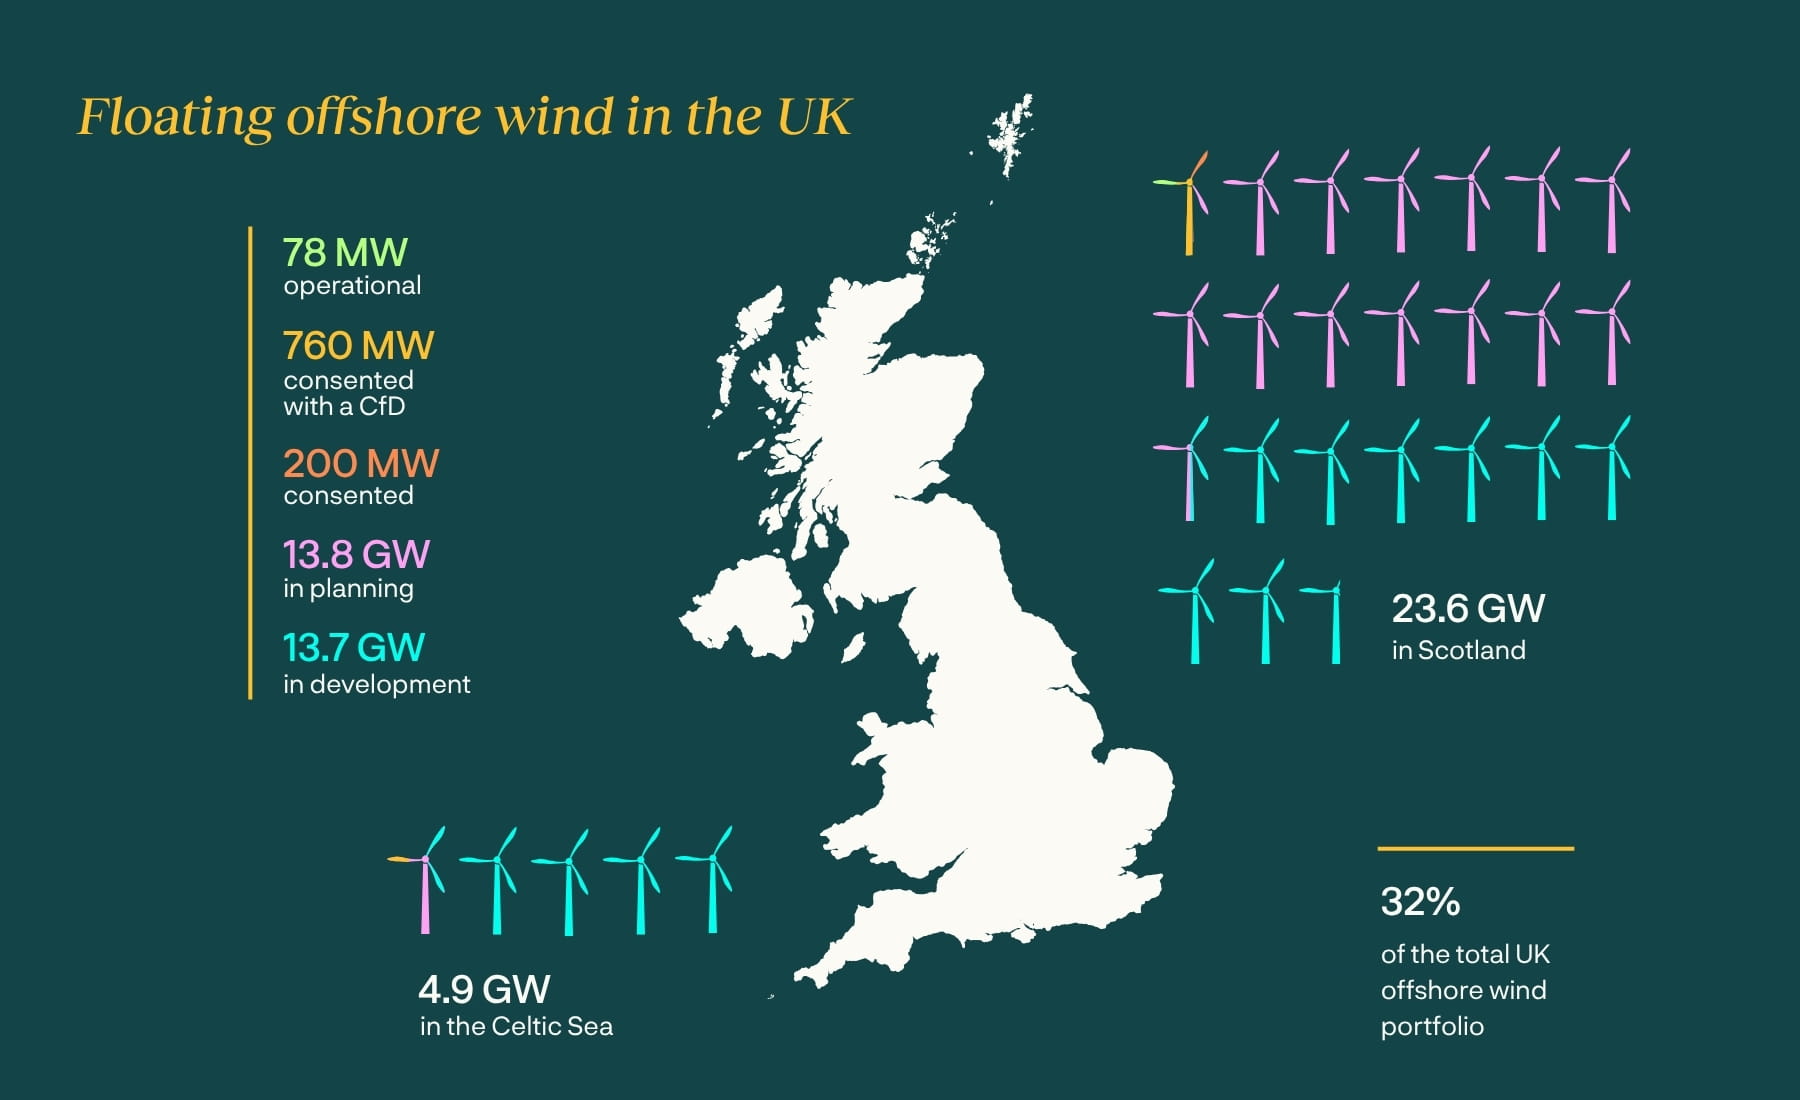
£25,5 bilhões comprometidos e uma indústria que precisa de projetos.
A escala industrial deste empreendimento já está mobilizando números significativos. Através das Declarações de Desenvolvimento da Cadeia de Suprimentos da ScotWind, os desenvolvedores comprometeram-se com £ 25,5 bilhões para projetos de energia eólica offshore, tanto em fundações fixas quanto flutuantes.
O Bônus da Indústria Limpa da Rodada de Alocação 7 também mobilizou aproximadamente £ 3,4 bilhões em investimentos privados para a indústria manufatureira, fábricas e portos britânicos e apoia cerca de 7.000 empregos , de acordo com dados coletados pela Regen.
A Great British Energy, o National Wealth Fund e outros órgãos públicos também se comprometeram a investir até £1 bilhão adicional para fortalecer a cadeia de suprimentos da energia eólica offshore. A continuidade do mercado será crucial para que fábricas, portos e fornecedores encontrem demanda futura suficiente para sustentar novas decisões de investimento.
Em resposta a essa necessidade, Fowell defendeu uma “trajetória de implantação clara a longo prazo” que complemente os compromissos atuais com uma visão suficientemente abrangente para novos empreendimentos. Essa certeza será necessária tanto para sustentar os projetos existentes quanto para atrair capital adicional.
A redução de custos é outro componente fundamental do processo de comercialização. Para aumentar a escala, a indústria precisará acumular experiência em construção e operação, otimizar processos e gerar o volume necessário para que os fornecedores aumentem a capacidade de produção.
Seguindo essa lógica, esperar por uma queda de preço antes de implantar mais capacidade poderia prejudicar o próprio processo necessário para alcançá-la . Fowell resumiu o argumento apontando que as reduções devem ser alcançadas “não esperando que a implantação aconteça”, vinculando diretamente a continuidade do portfólio à curva de aprendizado industrial.
A Regen também argumentou que o SSEP não deveria avaliar a energia eólica offshore flutuante utilizando apenas o custo nivelado de energia (LCOE) . A tecnologia permite o acesso a águas mais profundas com recursos eólicos intensos e geograficamente diversos, complementando outras fontes de geração e contribuindo para a resiliência do sistema.
Por essa razão, Fowell defendeu o reconhecimento de seu “valor estratégico mais amplo”, que inclui segurança energética, crescimento regional e um caminho de transição para capacidades, empresas e infraestrutura historicamente ligadas à indústria energética do Mar do Norte.
Em termos industriais, o potencial inclui novos investimentos em portos, manufatura, engenharia, operações subaquáticas e serviços marítimos , bem como oportunidades para comunidades costeiras que podem ser incorporadas à próxima fase de desenvolvimento offshore.
CfD: da crise do AR5 ao registro do AR7
A necessidade de garantir a continuidade do projeto surge num mercado que tem vivenciado tensões significativas nos últimos anos. O principal mecanismo britânico para atrair investimentos em energias renováveis são os Contratos por Diferença (CfDs) , que proporcionam estabilidade de receita a longo prazo por meio de um preço de exercício .
Quando o preço no atacado cai abaixo do valor do contrato, o projeto recebe a diferença; quando sobe acima, o projeto devolve o excedente. Essa previsibilidade é especialmente relevante para projetos de energia eólica offshore devido aos altos investimentos de capital associados ao seu desenvolvimento e construção.
A 5ª rodada de alocação (AR5) marcou um ponto de virada em 2023, quando nenhum projeto de energia eólica offshore garantiu um contrato. Os preços máximos se mostraram insuficientes para compensar o aumento dos custos de construção, turbinas, materiais e financiamento, forçando o governo a revisar os termos econômicos das rodadas subsequentes.
A recuperação tornou-se especialmente visível na Rodada de Alocação 7 (AR7) , cujos resultados foram publicados em janeiro de 2026. A rodada concedeu um recorde de 8,4 GW de energia eólica offshore , entre projetos com fundações fixas e flutuantes, e constituiu o maior volume contratado até então em um leilão britânico.
Os 12 projetos selecionados tornaram-se um componente fundamental do programa Clean Power 2030. No entanto, a adjudicação do contrato representa apenas uma parte do processo e ainda precisa ser traduzida em construção, conexão e comissionamento.
Seguir leyendo
Documentos de planejamento recentes indicam que, desses 8,4 GW, cerca de 3,2 GW poderiam estar sendo gerados antes do final de 2030 , uma diferença que expõe o intervalo de tempo entre a obtenção de um CfD e o fornecimento efetivo de eletricidade ao sistema.
A atenção do mercado agora se volta para a Rodada de Alocação 8 (AR8) . Para energia eólica offshore, o Preço de Exercício Administrativo foi fixado em £113/MWh , com base nos preços de 2024, enquanto a energia eólica offshore flutuante tem um máximo de £271/MWh .
A rodada deverá mostrar se o mercado consegue manter o ímpeto recuperado no AR7, enquanto as pressões sobre o custo do capital, da construção e da cadeia de suprimentos persistirem.
Os CfDs também incorporam uma dimensão industrial através do Bônus para Indústria Limpa , que permite aos desenvolvedores de projetos com fundações fixas e flutuantes acessar rendimentos adicionais em troca de compromissos com cadeias de suprimentos mais sustentáveis.
O objetivo é que a expansão da energia eólica offshore aumente a capacidade de geração e, ao mesmo tempo, impulsione a infraestrutura industrial, a capacidade de produção e o emprego no Reino Unido .
Para a Regen, esses incentivos econômicos devem ser acompanhados por sinais estruturais coerentes. Fowell solicitou ao SSEP uma “trajetória de implantação clara” que estabeleça escala, distribuição regional e um cronograma de desenvolvimento para a energia eólica flutuante.
O planejamento também precisará ser coordenado com futuras licitações para o leito marinho, investimentos em redes, reformas de licenças e mecanismos de apoio à receita. A certeza espacial perderia sua eficácia se as demais políticas não acompanhassem o ritmo de implantação.
O risco aumenta se os projetos de plataformas flutuantes forem adiados para além do horizonte de investimento atual. Fowell alertou que tal decisão enviaria um "sinal negativo" ao mercado, precisamente quando vários projetos estão a progredir da fase de licenciamento para a decisões finais de investimento e, posteriormente, para a fase de construção.
Uma interrupção nessa sequência também dificultaria a geração de economias de escala, a manutenção de fornecedores e a aceleração do aprendizado necessário para reduzir os custos de uma tecnologia que ainda está passando por sua transição para uma implantação comercial em maior volume.
A rede se torna outro gargalo.
O volume contratado precisa crescer em paralelo com uma infraestrutura elétrica capaz de absorvê-lo. A capacidade da rede britânica de incorporar nova geração tornou-se uma das principais condições para atingir as metas do programa Clean Power 2030.
Em junho de 2026, o Operador do Sistema Energético Nacional (NESO), juntamente com as empresas de rede, anunciou que mais de 700 projetos prontos para avançar receberam ofertas de conexão , desbloqueando quase 40 GW de capacidade adicional .
A medida faz parte de uma reforma que visa priorizar empreendimentos viáveis e necessários para atingir as metas energéticas, substituindo gradualmente o antigo esquema baseado principalmente na ordem de chegada.
Para a energia eólica offshore, a expansão das redes onshore e offshore será especialmente relevante, pois uma parte significativa da geração futura estará concentrada em áreas com abundantes recursos eólicos, mas distantes dos principais centros de demanda.
O desempenho do Reino Unido dependerá, portanto, da interação entre o Contrato por Diferença (CfD), as licenças, o acesso ao leito marinho, o financiamento, as redes e a capacidade industrial . Um atraso em qualquer um desses componentes poderá afetar o cronograma geral do portfólio.
Nesse cenário, o SSEP vai além da simples identificação de áreas para novas gerações de energia. O planejamento deve coordenar as decisões de infraestrutura e de capital em torno de uma estratégia comum de longo prazo que permita que o potencial técnico seja transformado em parques operacionais.
A concorrência internacional aumenta a pressão sobre essa agenda, uma vez que diferentes mercados procuram atrair tecnologia, fabricantes, conhecimento especializado e fornecedores ligados à energia eólica offshore flutuante .
Fowell alertou que, sem um histórico britânico claro, existe o risco de que a "tecnologia, a experiência e as capacidades da cadeia de suprimentos da energia eólica flutuante" migrem para países com sinais de comercialização mais fortes.
Essa medida reduziria as oportunidades industriais e de exportação do Reino Unido em um segmento que o país ajudou a desenvolver e poderia enfraquecer sua própria capacidade de administrar futuros parques industriais a custos competitivos.
Os próximos cinco anos serão, portanto, um teste à liderança britânica. O país possui gasodutos, experiência em projetos offshore, capital comprometido e alguns dos primeiros projetos comerciais, mas precisa transformar essas vantagens em capacidade instalada e uma cadeia de suprimentos pronta para competir internacionalmente.
O AR8 fornecerá um sinal sobre as condições econômicas para os próximos desenvolvimentos. O SSEP terá que resolver uma questão mais ampla: quanta energia eólica offshore flutuante o Reino Unido pretende implantar, em quais regiões e em que prazo .
Com quase 14% do portfólio global e 25,5 bilhões de libras em compromissos associados à ScotWind, o país ocupa uma posição relevante na decolagem do setor, embora essa vantagem dependa de decisões de planejamento, financiamento e infraestrutura que acompanhem o ritmo necessário.
Para Fowell, a continuidade da implementação será a variável que determinará se o Reino Unido conseguirá reduzir custos, consolidar sua cadeia de suprimentos e transformar sua liderança inicial em uma indústria globalmente competitiva , em um mercado onde a posição inicial por si só já não garante a manutenção da vantagem.