


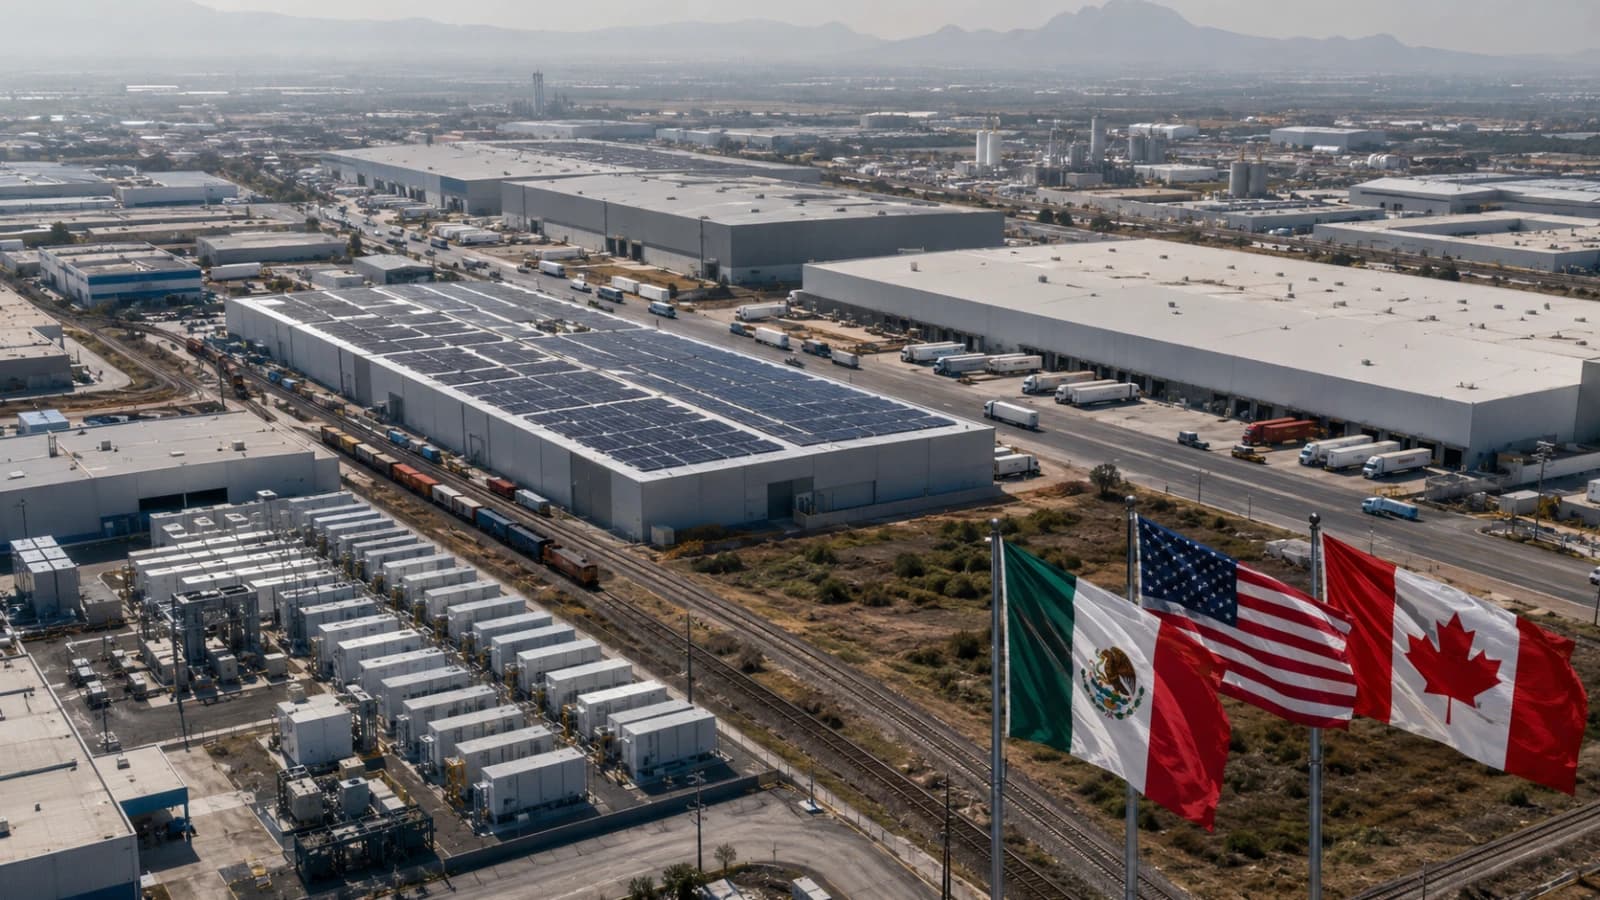
A revisão do Acordo Estados Unidos-México-Canadá (USMCA) abre um novo capítulo para a indústria mexicana. O processo não implica a suspensão do acordo, mas exige que as grandes corporações recalculem seus investimentos, revisem suas cadeias de suprimentos e avaliem com mais precisão os riscos comerciais, tarifários e operacionais .
O México mantém uma vantagem significativa: 85% de suas exportações permanecem com tarifa zero quando o país cumpre as regras do USMCA .
No entanto, as negociações sobre setores que manterão tarifas de 10%, como aço, alumínio, cobre e automotivo, introduzem incertezas em atividades diretamente ligadas à construção de fábricas, parques industriais e novas infraestruturas energéticas.
“Observamos que os investimentos estão chegando com maior cautela, com processos de análise muito mais profundos e rigorosos. Eu não diria que há uma paralisação. Há, sim, uma desaceleração”, afirmou Víctor Gómez Aranzubia , corretor do setor industrial da Colliers, em entrevista à Energía Estratégica .

No entanto, o executivo identifica uma desaceleração em comparação com o ritmo de decisões registrado durante os primeiros anos da década.
“Os investimentos não estão sendo feitos tão rapidamente quanto em 2020 e 2021, quando era mais como: ‘Sim, chegou, compre’. Agora é mais como: ‘Vamos analisar primeiro’”, explicou Gómez Aranzubia. Essa tendência se estende até mesmo a projetos cujo desembolso não será imediato, mas sim após a estabilização do cenário comercial norte-americano.
Nesse contexto, as empresas não estão abandonando seus planos de instalação ou expansão, mas estão estendendo os prazos de tomada de decisão e realizando estudos preliminares mais aprofundados . Essa maior cautela comercial é agravada por outro fator, cada vez mais crucial: a disponibilidade de energia .
Para empresas que consideram estabelecer ou expandir suas operações no México, encontrar uma instalação bem localizada, conectada e com custos competitivos já não é suficiente. Elas também precisam conhecer a capacidade de energia disponível, a conectividade oferecida pela região e as opções disponíveis para reduzir sua exposição aos preços da eletricidade.
Segundo Gómez Aranzubia, quando uma empresa procura um centro de distribuição ou uma fábrica, um dos primeiros requisitos é saber o espaço disponível. O seguinte é determinar quanta capacidade elétrica o projeto pode suportar . Essa tendência está forçando o mercado imobiliário a ir além da oferta de apenas metros quadrados.
Empresas especializadas precisarão integrar informações sobre consumo, infraestrutura elétrica, possibilidades de autoconsumo e capacidade de conexão desde os estágios iniciais da análise.
“Já estamos integrando a área em metros quadrados que você precisa com o seu consumo de energia, a fim de oferecer um serviço e um produto alinhados, operacionais e funcionais”, disse Gómez Aranzubia.
A mudança afeta particularmente setores com alta demanda, como data centers, automotivo, manufatura avançada, dispositivos médicos e aeroespacial. Nesses projetos, a disponibilidade de megawatts pode determinar se um investimento será realizado, adiado ou se buscará outra localização .
Essa estratégia também está ligada à integração da Astris Finance à plataforma global da Colliers. A empresa, especializada em infraestrutura e transição energética, traz recursos em financiamento de projetos, fusões e aquisições, captação de recursos e serviços de consultoria financeira estratégica .
Embora novos projetos estejam sendo conduzidos com maior cautela, alguns setores consolidados estão avançando com suas próprias soluções. As empresas estão incorporando painéis solares e sistemas de armazenamento de baterias para reduzir custos, melhorar a continuidade operacional e diminuir sua exposição a restrições externas.
“ Não se trata mais apenas de gastar dinheiro para ter uma boa aparência e atender aos critérios de sustentabilidade, mas sim de obter um benefício financeiro que lhes permite ser mais eficientes, mais operacionais e ter melhores margens de lucro ”, disse Gómez Aranzubia.
Seguir leyendo
A decisão entre instalar ativos próprios ou celebrar um contrato de compra de energia depende do perfil de cada empresa, seu consumo, estrutura de gestão, disponibilidade de capital e características do imóvel.
Para instalações com grandes áreas, o telhado é cada vez mais visto como um ativo produtivo. A Colliers oferece uma ferramenta que permite aos usuários definir a área do telhado de um edifício e calcular sua capacidade de geração fotovoltaica.
Em um dos casos analisados, uma instalação de 38.376,9 metros quadrados teria capacidade para gerar cerca de 7.039,4 MWh anualmente , o equivalente a uma média de 586,6 MWh por mês. O sistema evitaria a emissão de aproximadamente 3.125,5 toneladas de dióxido de carbono equivalente por ano .
Um potencial de 41 GW na infraestrutura existente.
A escala nacional revela uma oportunidade muito maior. A área de Inteligência Industrial da Colliers México monitora diariamente mais de 18.000 armazéns e edifícios industriais , representando aproximadamente 184 milhões de metros quadrados.
O estoque está distribuído entre os principais mercados manufatureiros do país, incluindo Tijuana, Mexicali, Ciudad Juárez, Nuevo Laredo, Reynosa, Matamoros, Monterrey, Saltillo, Torreón-Gómez Palacio, San Luis Potosí, Guanajuato, Aguascalientes, Guadalajara, Querétaro, Cidade do México, Toluca, Puebla e Mérida.
O representante da Colliers afirma que, se 90% dessa área fosse equipada com módulos fotovoltaicos de 670 W, a capacidade instalada poderia chegar a 41.250 MW .
Essa cifra tornaria os telhados industriais uma das maiores reservas potenciais do México para geração distribuída. Além disso, utilizaria superfícies já existentes sem a necessidade de novas áreas ou processos associados à mudança no uso do solo.
Esse volume excederia em muito a demanda máxima de diversos estados industrializados e poderia sustentar a expansão de setores com alto consumo de energia elétrica. No entanto, sua implementação dependerá de regulamentação, licenças, financiamento, capacidade de consumo local e condições da rede elétrica.
Gómez Aranzubia acredita que a autossuficiência por meio de tecnologias limpas não é mais uma perspectiva distante. A redução de custos, o aumento do conhecimento técnico e a disponibilidade de fornecedores estão acelerando sua adoção nas fábricas.
“ Não estamos mais falando sobre o que acontecerá daqui a 10 anos, mas sobre o que já está acontecendo hoje no México ”, enfatiza ele.
O principal desafio surge quando a geração excede as necessidades dos usuários. Os telhados poderiam produzir eletricidade para escolas, hospitais, instalações esportivas ou outras fábricas próximas, mas as regulamentações e a infraestrutura ainda limitam essa possibilidade.
Portanto, o futuro industrial associado ao USMCA não dependerá apenas de tarifas e regras de origem. Ele também será condicionado pela disponibilidade de megawatts, pela expansão das redes elétricas, pela regulação do autoconsumo e pela capacidade de financiar sistemas de geração e armazenamento .
A revisão comercial introduz cautela, mas não elimina o apelo do país. " Estamos vendo que grandes corporações de importantes empresas internacionais continuam a considerar o México uma plataforma estratégica devido à sua proximidade com os Estados Unidos, que é o maior consumidor, e por causa de sua estratégia de diversificação de mercado ", afirmou Gómez Aranzubia.
A mudança reside no processo de tomada de decisão. Antes de se comprometerem com uma localização, as empresas estão analisando mais detalhadamente os custos de construção, a disponibilidade de mão de obra, os requisitos logísticos, a exposição a tarifas alfandegárias e a conformidade com as regras de origem.
Nesse cenário, os 41 GW identificados nos telhados representam uma alternativa concreta, embora ainda potencial. Seu desenvolvimento permitiria que os edifícios industriais deixassem de ser meros espaços de produção e armazenamento e se tornassem ativos energéticos capazes de fortalecer a competitividade do México.