


Red Eléctrica de España, el operador del sistema de transmisión (TSO) de España, ha publicado por primera vez mapas detallados de la capacidad de acceso a la demanda en la red de transmisión, incorporando formalmente la perspectiva de la demanda en el marco de acceso y conexión.
Esta instantánea revela una red muy limitada: solo el 25% de los nodos de transmisión tienen actualmente capacidad disponible para la nueva demanda, ya sea bajo reglas de prioridad generales o a través de licitaciones competitivas.
Según el operador del sistema de transmisión (TSO), la red de transmisión ya ha otorgado permisos de acceso y conexión para 129 GW de proyectos de energía eólica y solar fotovoltaica, junto con 16 GW de almacenamiento de energía y 19 GW de instalaciones de gestión de la demanda.
Este nivel de compromiso explica la alta saturación a nivel de nodos que se refleja en los mapas recientemente publicados.
Desde la aprobación del plan de desarrollo de la red actual en 2022, se han concedido 11,8 GW de capacidad para nuevas cargas eléctricas.
Ninguna de estas instalaciones ha entrado aún en funcionamiento.
Estos proyectos tienen un plazo de cinco años a partir de la fecha de concesión del permiso para entrar en funcionamiento.
En términos agregados, la demanda de energía sujeta a permisos y en espera de conexión exclusiva a la red de transmisión representaría un aumento de casi el 25% de la demanda actual de electricidad de España.
Esto supone una presión adicional sobre la planificación de la red eléctrica y sobre la capacidad de absorción real del sistema, especialmente en un contexto de alta penetración de energías renovables.
Según los datos actualizados, el sistema muestra:
38.646 MW disponibles para demanda con interfaz de electrónica de potencia (PEI) que cumple con los requisitos de tolerancia a fallos.
Esta cifra corresponde al margen mínimo no asignado según los criterios WSCR, de generación estática y de dinámica-1.
Se dispone de 92.887 MW para el almacenamiento de energía basado en PEI, calculado como el margen mínimo no asignado según criterios de almacenamiento estático y dinámico.
El conjunto de datos oficial publicado por la Dirección General de Operación del Sistema desglosa la capacidad de acceso ocupada por demanda y almacenamiento según el punto de conexión.
Diferencia entre la capacidad que ya está en servicio y la capacidad que está pendiente de puesta en marcha.
También identifica el nivel de voltaje, la comunidad autónoma y el tipo de red (transmisión o distribución), lo que permite a las partes interesadas determinar con precisión la congestión efectiva.
En numerosos nodos de 400 kV, ya se han comprometido más de 300 MW, y en algunos casos la diferencia entre la capacidad operativa y la pendiente supera los 500 MW, lo que pone de manifiesto una fuerte concentración geográfica de la saturación de la red.
Hasta ahora, los desarrolladores solo tenían visibilidad sobre la capacidad de generación.
Con esta publicación, el operador del sistema de transmisión (TSO) ofrece transparencia sobre el margen disponible para nuevas cargas y proyectos de almacenamiento según tres criterios técnicos aplicables: potencia estática, dinámica y, cuando corresponda, potencia de cortocircuito.
En términos territoriales, las regiones con los márgenes agregados más altos para el índice de demanda de PEI son:
Región Demanda disponible Capacidad (MW) Galicia 9.309 Castilla y León 7.855 Andalucía 7.434En cuanto al almacenamiento de energía, las regiones líderes son:
Región Capacidad de almacenamiento disponible (MW) Castilla y León >18.000 Aragón ~11.000 Andalucía >10.000 Galicia >10.000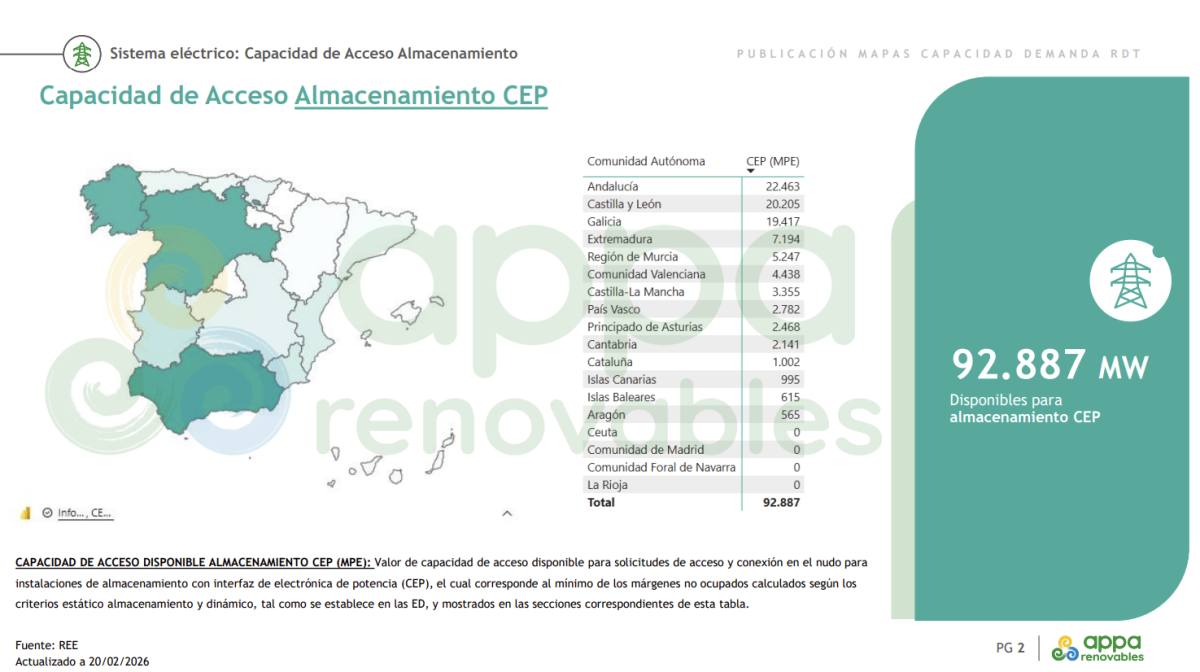
Estas cifras agregadas, excluyendo las configuraciones de doble nodo, constituyen una referencia clave para proyectos industriales, electrificación de procesos, centros de datos, producción de hidrógeno verde y desarrollos de almacenamiento a gran escala.
APPA Renovables describió la publicación como "un referente clave para el desarrollo de proyectos de demanda y almacenamiento".
Sin embargo, la asociación advirtió que "la capacidad puede verse afectada por las reservas para licitaciones, las zonas de capacidad compartida o los valores de referencia pendientes", lo que requiere un análisis detallado nodo por nodo.
Los márgenes publicados reflejan la situación según los criterios técnico-reglamentarios vigentes, pero no garantizan la disponibilidad automática.
Almacenamiento como demanda flexible: impacto económicoLa actualización también incluye el volumen total de permisos de demanda firme y almacenamiento otorgados, la capacidad restante que se puede otorgar, el criterio limitante en cada nodo, la distinción entre cargas PEI1 y PEI2, y la capacidad de acceso a la red de distribución cuando se ha acordado un valor de referencia.
Este último elemento es particularmente relevante en territorios donde la coordinación entre transmisión y distribución determina la viabilidad real de los proyectos, especialmente en los esquemas de generación distribuida y electrificación industrial.
Durante un seminario web del sector celebrado tras la publicación, el operador del sistema de transmisión (TSO) destacó que la herramienta tiene como objetivo proporcionar al mercado una visión de futuro para la planificación de inversiones, especialmente en un sistema con una alta penetración de energías renovables y crecientes desafíos de integración en la red.
El contexto se caracteriza por la limitación del uso de energías renovables, precios mayoristas negativos de la electricidad y una saturación generalizada de la red eléctrica.
En este contexto, la demanda flexible se considera cada vez más una herramienta de equilibrio estructural.
UNEF, la asociación española de energía solar fotovoltaica, destacó el impacto económico directo de permitir que el almacenamiento acceda a la red como demanda flexible.
Según datos del sector citados por la asociación, "un activo que no puede obtener energía de la red eléctrica gana 20.653/MW menos que si estuviera conectado", lo que equivale a unos ingresos anuales aproximadamente un 9% inferiores en un escenario de 2025.
La UNEF también informó que, durante el segundo y tercer trimestre, las pérdidas promedio de ingresos se acercan al 5%, mientras que a partir de octubre, la diferencia puede alcanzar hasta el 14% en ciertos meses.
Para la asociación, esta diferencia subraya la urgencia de acelerar las conexiones de almacenamiento como respuesta a la demanda flexible en un contexto de creciente interés por el almacenamiento de energía, la flexibilidad de la red y la inversión en energías renovables.
Con esta actualización, Red Eléctrica mejora el nivel de detalle disponible para el análisis de acceso y conexión, integrando formalmente la demanda en la planificación nodal.
La generación, el almacenamiento y el consumo flexible se evalúan ahora bajo un marco técnico unificado, lo que transforma la forma en que las empresas de servicios públicos, los productores independientes de energía (PIE), los fondos de inversión y los grandes consumidores industriales evalúan la ubicación, la capacidad y los plazos de los proyectos.
La siguiente fase dependerá de la evolución de los procedimientos de acceso, las reservas de capacidad para las licitaciones y los factores de coordinación regulatoria que, en última instancia, determinarán la materialización real de los 38,6 GW de demanda y los 92,9 GW de almacenamiento identificados actualmente como margen disponible en la red.